A securitização de recebíveis revolucionou o crédito no Brasil e representa uma das principais estratégias para ampliar liquidez, diversificar fontes de funding e inovar na captação de recursos. A securitização se tornou um mecanismo indispensável para originadores de crédito, fintechs e grandes empresas que querem protagonizar o cenário financeiro atual.
Ao integrar tecnologia de dados, compliance regulatório e inteligência analítica, tornamos o processo mais seguro, eficiente e flexível. Neste guia, reunimos conceitos-chave, processos para estruturar um FIDC eficiente e oportunidades para negócios que buscam crescimento sustentável e digitalização. Confira!
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O que é securitização de recebíveis?
- O que caracteriza a securitização de recebíveis no Brasil?
- Qual a diferença entre cessão de crédito, securitização e FIDC?
- Etapas essenciais para estruturar um FIDC eficiente
- O papel estratégico de fintechs e originadores no novo mercado
- Tokenização de ativos: transformando o crédito estruturado
- Quais foram os impactos das mudanças regulatórias recentes no setor?
- Quais são as vantagens estratégicas da securitização para empresas e fintechs?
- Como fintechs escalam crédito com securitização e tecnologia?
- Conheça as soluções de Credit as a Service da Serasa Experian
O que é securitização de recebíveis?
A securitização permite transformar direitos creditórios em títulos negociáveis, possibilitando que empresas captem recursos sem depender exclusivamente do sistema bancário. Com a adoção de plataformas digitais e tecnologia, garantimos rastreabilidade e transparência em todas as etapas.
Empresas que optam pela securitização conquistam flexibilidade financeira, fortalecem o fluxo de caixa e ganham poder de negociação frente a investidores. O diferencial competitivo está na possibilidade de escalar operações, acessar público institucional e responder rapidamente a mudanças econômicas.
O que caracteriza a securitização de recebíveis no Brasil?
No contexto nacional, a securitização de recebíveis consiste em converter direitos creditórios de vendas parceladas ou serviços em instrumentos financeiros negociáveis. Esse processo antecipa recursos, melhora o fluxo de caixa e reduz riscos operacionais para empresas de todos os portes.
Nós, da Serasa Experian, investimos em infraestrutura robusta, sempre em conformidade com normas do Banco Central do Brasil e da Comissão de Valores Mobiliários (CMV). Nossa gestão de ativos proporciona confiança a investidores e amplia o acesso de novos players ao mercado de recebíveis, tornando as operações mais seguras e transparentes.
Qual a diferença entre cessão de crédito, securitização e FIDC?
A cessão de crédito se refere à transferência direta de um direito creditório para terceiros, sem estruturação de títulos. Já a securitização organiza esses créditos em títulos negociáveis, permitindo maior diversificação de funding e liquidez. O FIDC (Fundo de Investimento em Direitos Creditórios) é o principal veículo institucional e regulado para viabilizar essa operação.
|
Critério |
Cessão de crédito |
Securitização |
FIDC |
|
O que é na essência? |
Um contrato de transferência direta de um direito de crédito. |
Um processo financeiro de transformação de créditos em títulos. |
O veículo/fundo regulado que compra esses créditos e emite cotas. |
|
Estrutura jurídica |
Bilateral (geralmente entre duas empresas ou empresa e banco). |
Envolve uma companhia securitizadora que emite os títulos (CRI, CRA, debêntures). |
Condomínio fechado de investimentos com regulamentação estrita da CVM. |
|
Objetivo principal |
Obter liquidez imediata de forma pontual e direta. |
Diversificar fontes de funding e acessar o mercado de capitais amplo. |
Captar recursos de investidores qualificados para financiar carteiras de crédito a longo prazo. |
|
Complexidade e custo |
Baixa. Contrato simples e rápida execução. |
Média/alta. Exige estruturação de recebíveis e emissão de papéis. |
Alta. Exige estruturação de regulamento, custodiante, administrador e auditoria. |
|
Público-alvo/investidor |
Instituições financeiras ou tradings parceiras. |
Investidores do mercado de capitais em geral. |
Investidores qualificados e institucionais (fundos, family offices). |
Etapas essenciais para estruturar um FIDC eficiente
Para estruturar um FIDC, o ponto de partida é a seleção criteriosa dos créditos, avaliando qualidade, diversidade e histórico dos recebíveis. Em seguida, é realizada a cessão formal desses direitos ao fundo, garantindo um lastro sólido para a emissão dos títulos.
O próximo passo é a definição das políticas de governança, regras de cobrança e a escolha de parceiros distribuidores que contribuem para a robustez da estrutura. A distribuição das cotas a investidores exige documentação completa, trilha de auditoria e aderência às exigências regulatórias.
Essas etapas, integradas à tecnologia, reduzem custos, aumentam a transparência e sustentam operações escaláveis e seguras.
O papel estratégico de fintechs e originadores no novo mercado
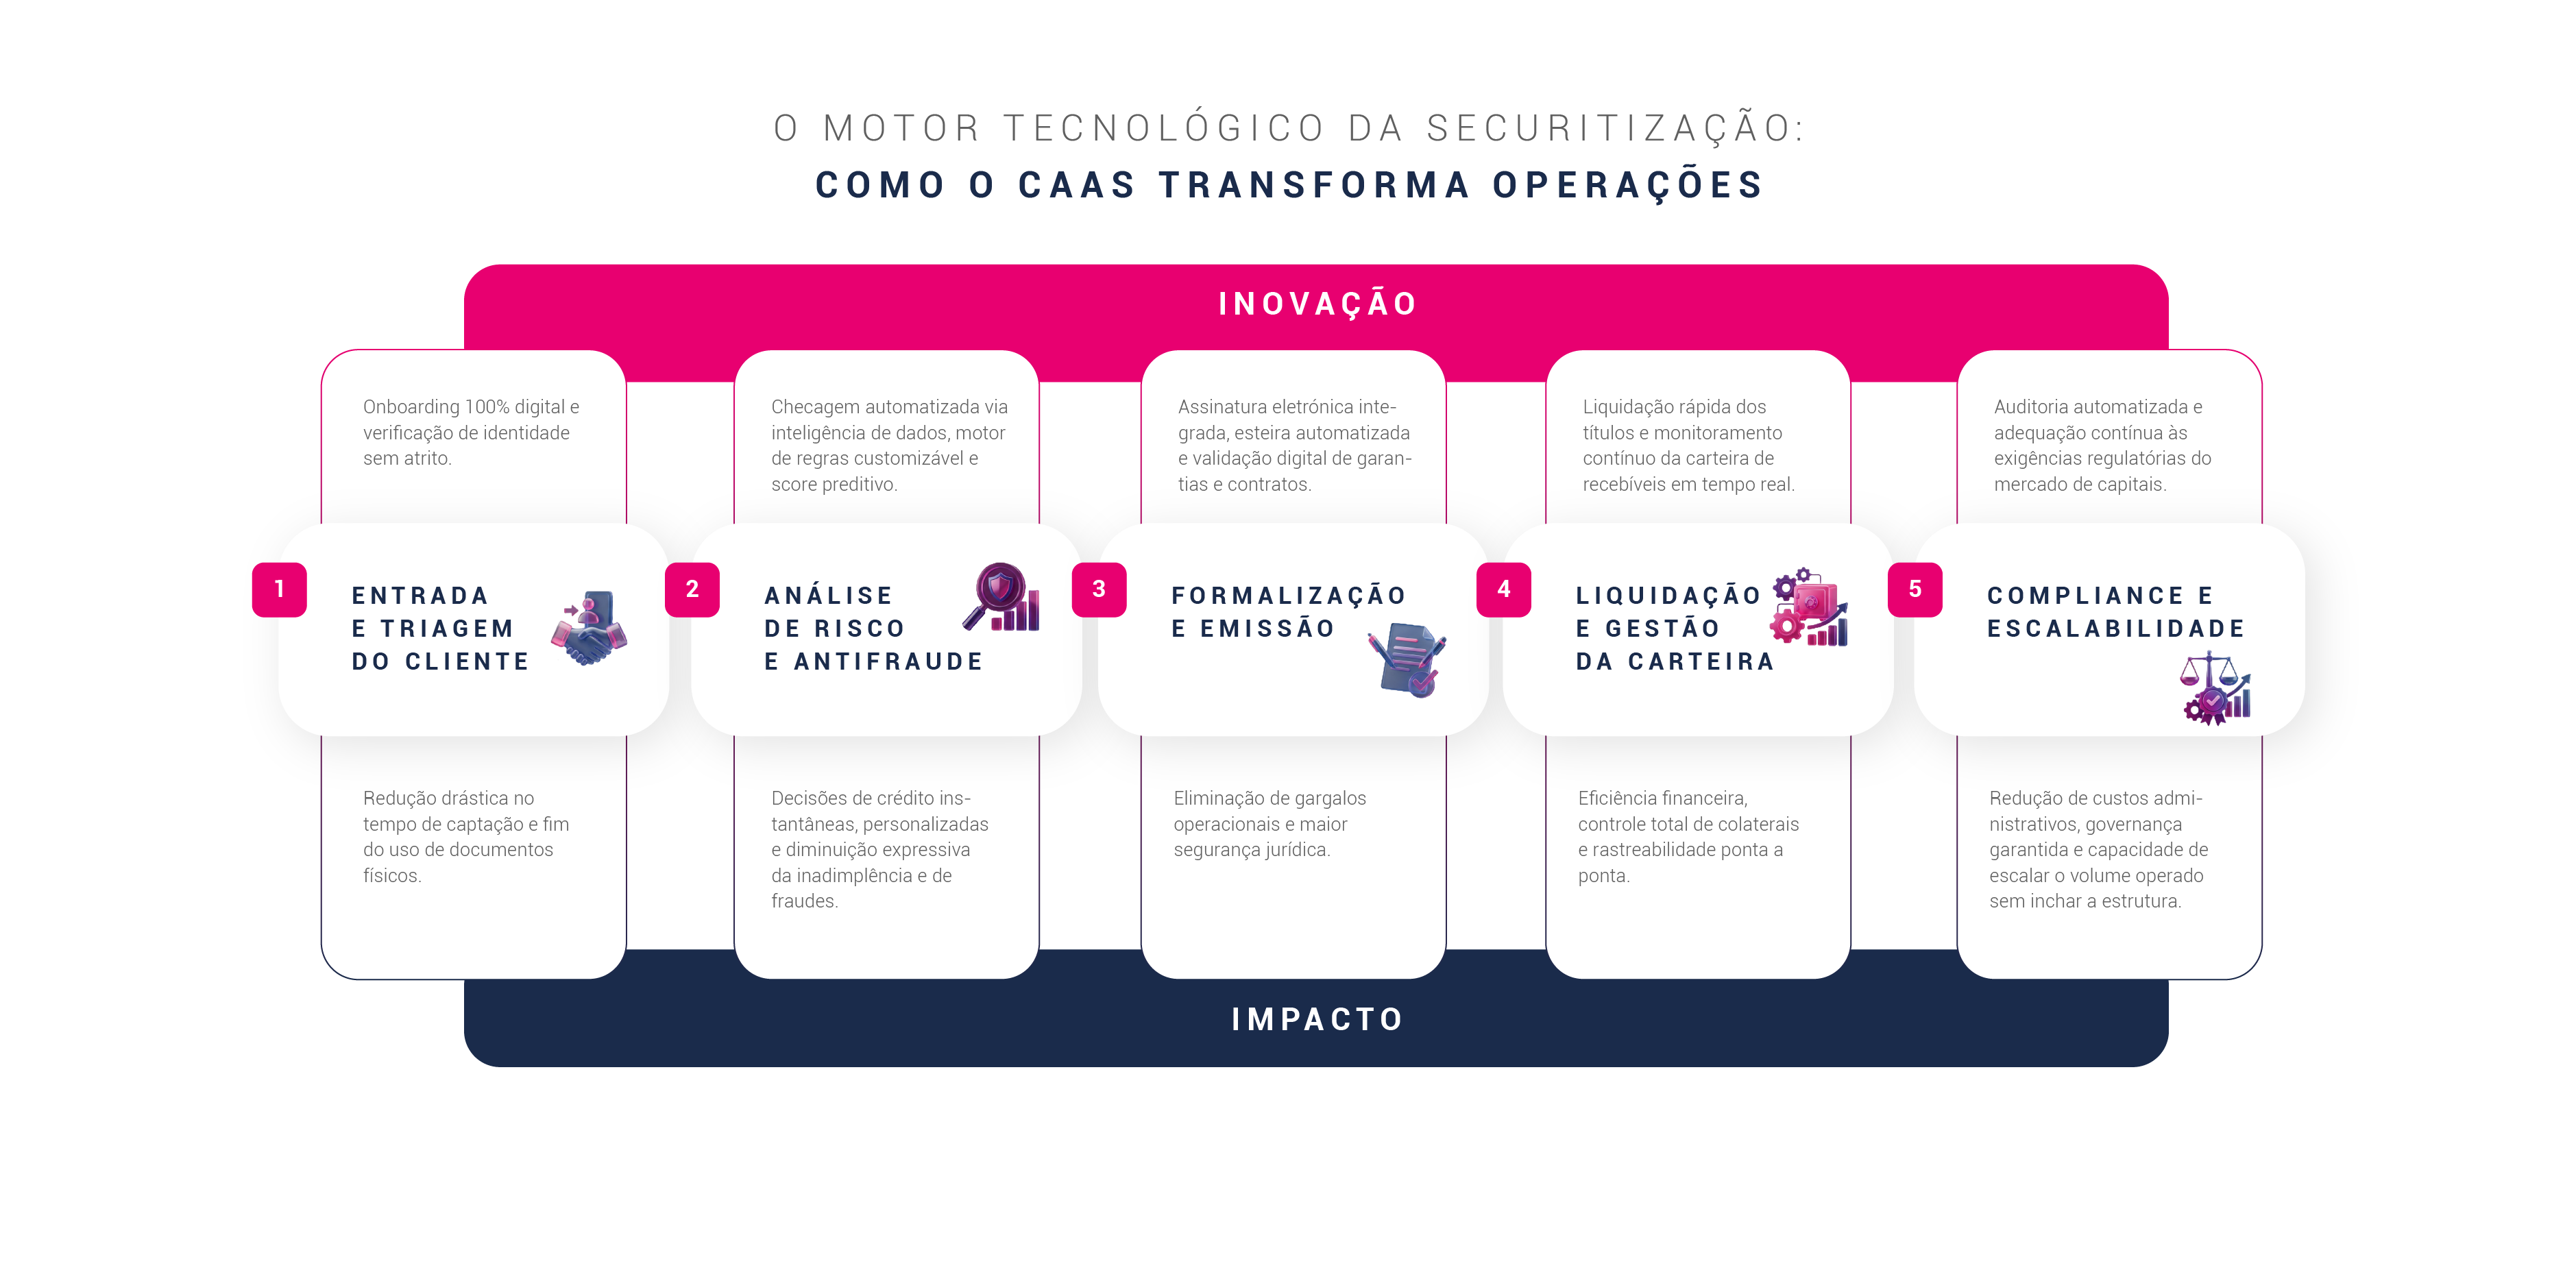
Fintechs e originadores inovam ao digitalizar a formalização do crédito, implementar análise de dados em tempo real e automatizar processos antifraude. Esse avanço amplia o acesso ao crédito estruturado e democratiza oportunidades para segmentos antes restritos.
Empresas que investem nessas tecnologias podem conquistar mais eficiência operacional e aumentar a competitividade, mesmo diante de um cenário de constantes mudanças.
Tokenização de ativos: transformando o crédito estruturado
A tokenização de recebíveis e cotas de FIDC viabiliza a negociação desses ativos em blockchain, aumentando liquidez, reduzindo intermediários e otimizando processos.
A inovação também abre portas para novos modelos de distribuição e fortalece a proteção jurídica. Empresas diversificam fontes de funding, acessam canais inovadores e se alinham às tendências regulatórias do Banco Central.
Quais foram os impactos das mudanças regulatórias recentes no setor?
As recentes atualizações da CVM e do Banco Central fortaleceram práticas de governança, compliance e transparência nos processos de securitização. Novas normas beneficiam originadores e fintechs, ampliando oportunidades para soluções como Credit as a Service da Serasa Experian.
Ambientes regulatórios mais claros e robustos atraem novos investidores, simplificam rotinas e estimulam projetos inovadores no segmento de crédito estruturado.
Quais são as vantagens estratégicas da securitização para empresas e fintechs?
Securitizar recebíveis gera liquidez rápida, diversifica funding e garante escalabilidade operacional. Com o apoio de uma datatech ágil e robusta, as operações se tornam mais modernas, os riscos de crédito são mitigados e a transparência para investidores é elevada.
Cada originador encontra oportunidades para expandir operações, acessar capital competitivo e liderar a transformação digital do crédito. O diferencial está na capacidade de inovar, crescer e se posicionar entre os líderes do mercado financeiro.
Como fintechs escalam crédito com securitização e tecnologia?
Fintechs inovadoras unem securitização e automação de esteiras de crédito, ampliando carteira, diversificando riscos e proporcionando maior previsibilidade. Ferramentas preditivas, por exemplo, tornam a originação e a avaliação mais ágeis, sustentando o crescimento das operações.
Modelos como BNPL e Crédito Fumaça ampliam possibilidades, reduzem custos regulatórios e promovem operações baseadas em dados confiáveis, apoiando a expansão sustentável dos negócios.
Conheça as soluções de Credit as a Service da Serasa Experian
Nossa plataforma Credit as a Service integra tecnologia, compliance e inteligência de dados para montar esteiras de crédito sob medida. Oferecemos módulos para aquisição, onboarding, análise, concessão, formalização e cobrança, otimizando o ciclo do crédito e trazendo diferenciais competitivos para o seu negócio.
Acesse a plataforma CaaS, entre em contato com nossos especialistas e impulsione o sucesso da sua empresa. Fale conosco e descubra como transformar sua estratégia de crédito!