O crédito consignado privado é uma modalidade na qual as parcelas do empréstimo são deduzidas mensalmente da folha do trabalhador com carteira assinada. Essa estrutura reduz a inadimplência ao garantir o débito antes da liberação do salário ao colaborador.
A garantia de recebimento direto permite às instituições ofertar taxas de juros mais baixas que as do crédito pessoal. A empresa realiza a averbação no contracheque e repassa os valores ao credor com pontualidade e previsibilidade.
O modelo consolida-se como um instrumento de organização financeira corporativa. O trabalhador substitui dívidas custosas por opções sustentáveis e a empresa oferece um benefício atrativo sem comprometer o próprio caixa. Continue sua leitura e entenda como essa modalidade pode transformar a saúde financeira da sua empresa!
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
O que é crédito consignado privado e como funciona para empresas?
O crédito consignado privado é um empréstimo direcionado a trabalhadores formais, no qual as parcelas são descontadas diretamente da folha de pagamento. Para as empresas, funciona como um benefício corporativo sem custo direto ao caixa: cabe ao RH ou financeiro averbar a operação no contracheque e repassar os valores devidos ao credor.
Essa garantia de recebimento reduz a inadimplência e permite que as instituições ofereçam taxas de juros bem mais atrativas do que as do crédito pessoal. Esse modelo ganhou ainda mais tração com as transformações no cenário normativo a partir de 2022 e o fortalecimento do Crédito do Trabalhador.
O Crédito do Trabalhador como conhecemos hoje entrou em vigor em 21 de março de 2025. Antes do modelo atual, o consignado privado já estava disponível, mas, para acessá-lo, o crédito só estava disponível em instituições financeiras com as quais a empregadora possuía convênios. A principal mudança é que agora o trabalhador pode acessar o crédito em qualquer empresa que ofereça essa modalidade, sem necessidade de acordo prévio entre empregador e credor.
O objetivo central das mudanças foi desburocratizar operações e democratizar o acesso às linhas de crédito. As novas diretrizes permitiram a entrada de varejistas, fintechs e instituições de pagamento no ecossistema financeiro. A padronização da troca de informações cadastrais e financeiras aumentou a transparência e intensificou a competitividade das ofertas.
O cumprimento das regras de proteção de dados e do consentimento explícito do tomador permanece como obrigação central. As instituições necessitam de ambientes integrados às exigências dos órgãos reguladores para garantir conformidade jurídica.
Infraestrutura tecnológica no crédito consignado privado
A operação eficiente do consignado privado depende de uma infraestrutura digital moderna e conectada por meio de APIs. A integração automática entre sistemas de RH, instituições credoras e originadores garante agilidade no processamento das solicitações.
Sistemas automatizados realizam a consulta de elegibilidade, cálculo de margem e análise cadastral em poucos segundos. A automação reduz a ocorrência de erros manuais e acelera expressivamente o tempo de resposta ao tomador.
Plataformas tecnológicas avançadas asseguram alta capacidade para suportar grandes volumes transacionais com total estabilidade e segurança. A integridade contínua no tráfego das informações protege a operação contra instabilidades e garante a conformidade da esteira financeira.
Elegibilidade e atores do ecossistema financeiro
Podem operar no mercado de consignado privado fintechs, varejistas, instituições de pagamento e empresas com folha própria. A adesão ao modelo amplia o portfólio de produtos e gera novas fontes de receita no ambiente corporativo.
A elegibilidade do trabalhador exige contrato formal ativo e disponibilidade de margem consignável dentro dos limites legais. A empresa pagadora valida as informações funcionais do colaborador para autorizar a averbação do desconto mensal.
A atuação de novos originadores democratizou a distribuição do crédito no setor privado nacional. A diversificação de oferta estimula a redução das taxas e melhora as condições disponibilizadas ao trabalhador formal.
Mapeamento da jornada e esteira operacional
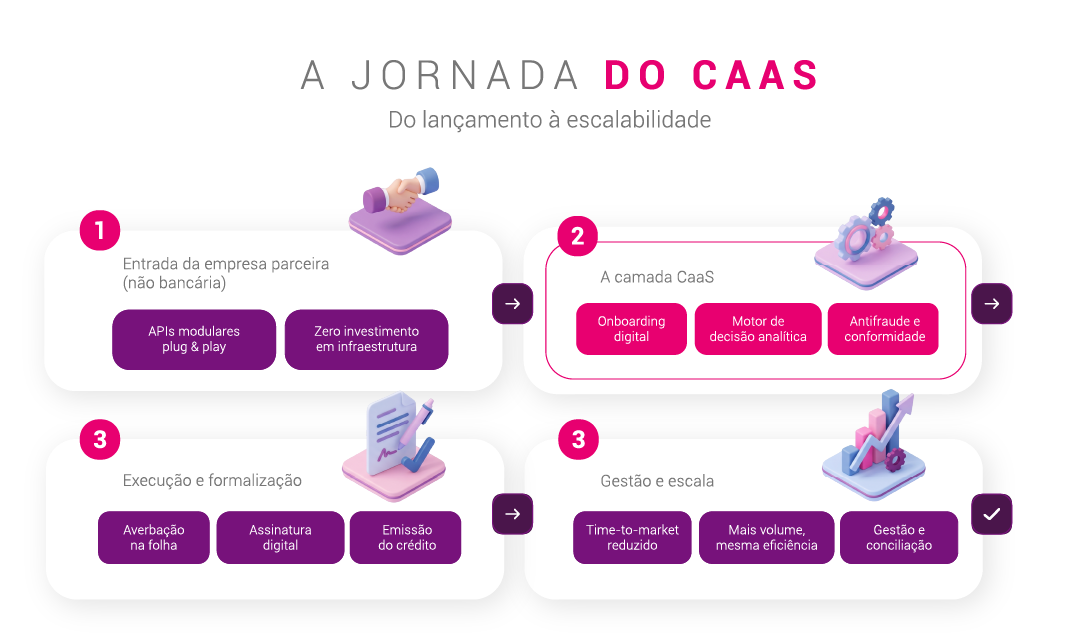
A esteira do consignado privado abrange desde a simulação inicial até a liberação do contrato ao trabalhador. No momento do pedido, o sistema consulta a margem disponível e submete os dados a verificações automatizadas de elegibilidade.
A formalização utiliza assinaturas eletrônicas e validação biométrica para assegurar a autenticidade jurídica da contratação. Em seguida, ocorre a averbação do valor descontado no sistema de recursos humanos da empresa para agendamento dos débitos.
O ciclo encerra-se com o desembolso do valor e o gerenciamento contínuo dos repasses ao credor. O acompanhamento pós-concessão monitora a liquidez das parcelas e trata solicitações de quitação antecipada do empréstimo.
Vantagens estratégicas do consignado privado para o portfólio corporativo
Integrar o consignado privado ao portfólio permite às empresas rentabilizar sua base e fortalecer o relacionamento institucional. Para o setor de recursos humanos, o produto atua como ferramenta de atração e retenção ao aliviar o estresse financeiro.
Originadores e varejistas reduzem os custos de aquisição ao utilizar bases corporativas consolidadas. A inadimplência abaixo das bases tradicionais resulta em carteiras financeiras mais saudáveis e retornos mais previsíveis para quem concede o crédito.
O colaborador obtém recursos financeiros com custos reduzidos e liquidação automática diretamente no contracheque. A contratação simplificada proporciona total comodidade e auxilia na organização do planejamento financeiro pessoal de forma ágil, transparente e segura.
Estruturação técnica e integração de folha
A estruturação da operação exige uma integração fluida com os softwares de gestão de recursos humanos das empresas. É necessário estabelecer comunicação segura para consultar margens e registrar averbações em tempo real, sem atritos.
A validação automatizada de margem evita descontos indevidos que comprometam a renda líquida do funcionário. Os motores de regras aplicam com precisão os parâmetros e limites percentuais definidos pela regulamentação vigente no mercado.
A automação da conciliação bancária agrega continuamente as retenções na folha com os repasses direcionados à instituição credora parceira. Essa consistência operacional elimina o retrabalho manual, bloqueia a concessão além da margem consignável e evita divergências nos saldos das carteiras geridas.
Panorama de mercado e oportunidade de receita
O mercado de consignado privado no Brasil apresenta um elevado potencial de crescimento em comparação ao setor público. A expansão da digitalização impulsiona a adesão de médias e pequenas empresas a esse modelo financeiro.
A previsibilidade dos recebimentos atrai fundos de investimento e originadores interessados em ativos de alta qualidade. A rentabilidade da operação baseia-se no ganho de escala e na redução expressiva dos custos de cobrança.
Varejistas e fintechs utilizam essa modalidade para gerar receitas adicionais e fidelizar seus públicos estratégicos com eficiência. O avanço da maturidade tecnológica viabiliza operações sustentáveis e expande a concessão de crédito no país.
Operação de consignado privado no e-commerce
A inclusão do consignado privado no checkout do e-commerce representa uma inovação relevante no comércio eletrônico. O trabalhador utiliza seu saldo de margem consignável diretamente como meio de pagamento na aquisição de produtos.
A análise da elegibilidade e a consulta da margem ocorrem instantaneamente durante a navegação na loja virtual. A aprovação imediata do pedido aumenta as taxas de conversão de vendas e melhora a experiência de compra.
Essa funcionalidade oferece maior autonomia financeira ao comprador e diversifica as opções de pagamento do estabelecimento comercial. Mecanismos avançados de segurança protegem todas as transações contra tentativas de fraude na ponta da operação.
Gestão de riscos e compliance operacional
A condução de operações de consignado exige uma estrutura extremamente rigorosa de governança e controle de riscos operacionais. Inconsistências na verificação cadastral ou falhas na averbação podem gerar prejuízos financeiros expressivos e contestações jurídicas.
A automação das verificações reduz a ocorrência de erros manuais nas fases de concessão e repasse financeiro. Auditorias contínuas nos arquivos de retorno da folha garantem a identificação rápida de quaisquer divergências operacionais apuradas.
O cumprimento das diretrizes regulatórias e das normas de privacidade de dados assegura a integridade do modelo. Sistemas alinhados ao compliance protegem a reputação das empresas e garantem estabilidade jurídica contínua à operação.
Combate à fraude e validação de identidade
A prevenção à fraude de identidade é indispensável para garantir a segurança das concessões no setor privado. Tecnologias de biometria facial e checagem documental automatizada são aplicadas para autenticar o tomador na contratação.
Motores de inteligência artificial analisam padrões comportamentais e cruzam informações em bases de dados consolidadas. A identificação imediata de inconsistências impede que agentes maliciosos realizem operações fraudulentas utilizando dados de terceiros.
A proteção contínua de todos os dados transacionais atende às normas da LGPD e assegura a privacidade dos envolvidos. A confiança tecnológica é o pilar que sustenta o crescimento seguro e sustentável de todo o ecossistema.
Administração de margem e prevenção de superendividamento
A gestão da margem consignável visa proteger a saúde financeira do trabalhador e evitar o comprometimento excessivo de sua renda líquida. O cálculo automático considera rendimentos fixos e deduções legais para fixar o limite.
Variações na remuneração do colaborador exigem ajustes no cronograma de cobranças para evitar ultrapassar o teto permitido. O acompanhamento sistemático impede o endividamento excessivo e preserva a capacidade de pagamento do cliente.
A concessão consciente do crédito promove a estabilidade orçamentária do tomador e reduz os índices de inadimplência operacional. O equilíbrio no uso da margem beneficia o funcionário e garante a rentabilidade da instituição credora.
Procedimentos em caso de rescisão contratual
O desligamento do funcionário da empresa contratante exige regras claras para o tratamento do saldo devedor remanescente. A legislação permite a retenção de um percentual máximo determinado sobre as verbas rescisórias para amortização.
Caso os valores da rescisão não quitem integralmente o contrato, a cobrança é redirecionada para formas tradicionais de pagamento. A comunicação ágil entre o sistema de RH e o credor permite a atualização rápida dos saldos.
O uso de mecanismos modernos, como seguro prestamista, minimiza os impactos decorrentes da perda do vínculo empregatício do tomador. Essa proteção reduz o risco de crédito da carteira e garante maior segurança aos credores.
Modelagem de Credit as a Service e escalabilidade
O modelo de Credit as a Service viabiliza a oferta de crédito por empresas não bancárias de forma ágil e segura. A estrutura disponibiliza tecnologia de ponta, conexão regulatória e inteligência analítica em um ecossistema integrado.
As empresas parceiras lançam suas operações de consignado privado sem a necessidade de investimentos pesados em sistemas próprios. O parceiro tecnológico cuida do processamento, formalização e gestão contínua dos contratos firmados na esteira.
A facilidade de integração por APIs modulares permite dimensionar o volume de operações conforme a expansão dos negócios. A escalabilidade da infraestrutura proporciona alto ganho de eficiência operacional e velocidade de chegada ao mercado.
Como oferecer crédito consignado privado com a Serasa Experian
A consolidação de operações sustentáveis de consignado privado requer parceiros tecnológicos com alta capacidade de processamento e dados qualificados. O suporte de um especialista em inteligência analítica assegura decisões ágeis e precisas.
A Serasa Experian oferece infraestrutura de Credit as a Service completa para varejistas integrarem o Crédito do Trabalhador como meio de pagamento no checkout de canais físicos e digitais de forma simples, ágil e segura. O trabalhador pode contratar produtos ou serviços diretamente na plataforma, sem necessidade de buscar o crédito em uma instituição financeira e depois retornar. Eliminar essa etapa reduz fricção e aumenta a conversão das vendas.
Nossa plataforma também permite que bancos tradicionais e digitais ou fintechs criem operações de crédito consignado com a máxima eficiência: criação de esteiras com agilidade, permitindo testes rápidos e com capacidade para escalar o negócio. Nossas plataformas cobrem desde o onboarding digital e prevenção à fraude até a gestão da esteira.
Transformamos a gestão de crédito do seu negócio e expandimos suas oportunidades com a nossa tecnologia líder de mercado. Entre em contato com a nossa equipe de especialistas e conheça as soluções ideais para sua empresa.