Conheça as novidades do portfólio de crédito e plataformas da Serasa Experian e entenda como cada solução amplia as informações disponíveis para apoiar decisões.
Durante muito tempo, boa parte da análise de crédito esteve concentrada em responder uma pergunta central: qual é o risco de conceder crédito para este cliente?
Uma pontuação de risco pode indicar a probabilidade de inadimplência. Quando a análise também considera histórico, capacidade financeira, relações, comportamento transacional e características específicas daquele consumidor ou empresa, surgem novas possibilidades para calibrar limites, encontrar oportunidades e entender melhor situações que uma leitura isolada poderia deixar de fora.
A incorporação de novas fontes de informação, modelos especializados e inteligência artificial amplia a análise em diferentes momentos da decisão. No portfólio atual, essa evolução aparece nas soluções Score e Renda para pessoas físicas, na nova geração do Score Empresas, na Mesa IA e nos relatórios Serasa Experian.
Por isso, o portfólio de Crédito e Plataformas da Serasa Experian passa a trabalhar com diferentes camadas de leitura para diferentes decisões.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O Serasa Score ganhou novas formas de ler cada negócio
- Solução Renda amplia a visão sobre capacidade financeira
- Score Empresas Nova Geração reúne mais sinais para interpretar o risco atual
- Mesa IA transforma análise manual em decisões mais rápidas e consistentes
- Copiloto IA transforma relatórios de crédito em insights mais rápidos
- Mais informação para decidir melhor
O Serasa Score ganhou novas formas de ler cada negócio
A nova geração de Score PF amplia a leitura tradicional de risco ao combinar novas fontes de dados, comportamento e contexto em uma análise mais completa do consumidor.
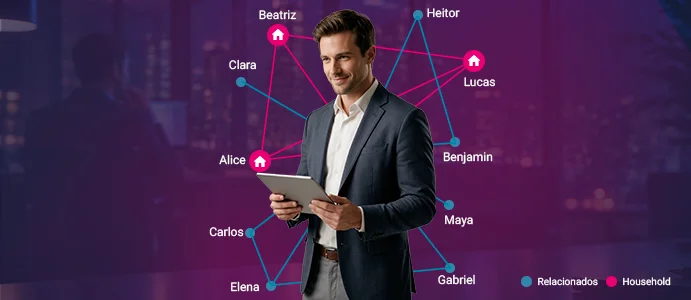
Além das novas leituras de contexto com o Score+ e Score 360, a nova geração da Família Score PF também evolui a própria análise de risco, com novas variáveis e combinações de dados que aumentam sua performance preditiva. A solução acrescenta sinais sobre a trajetória daquele perfil e suas relações no ambiente domiciliar. Com isso, duas pessoas com scores semelhantes podem revelar comportamentos, tendências e contextos financeiros bastante diferentes, trazendo mais elementos para calibrar a decisão de crédito.
A análise dos relacionados e do domicílio acrescenta uma camada importante à decisão, porque ajuda a enxergar o consumidor dentro de uma realidade financeira mais ampla. Em alguns casos, esse contexto pode revelar riscos adicionais ou apontar oportunidades que uma leitura restrita ao CPF não mostraria.
Com essa combinação, a empresa ganha mais elementos para calibrar políticas de concessão, revisar limites e segmentar ofertas com maior precisão, usando o Score como base e o contexto como complemento da decisão.
Solução Renda amplia a visão sobre capacidade financeira
Conhecer a renda estimada continua sendo essencial para decidir crédito, mas o valor isolado não mostra toda a realidade financeira do consumidor. Por isso, a nova geração da Solução Renda amplia essa leitura com novas fontes de informação, dados transacionais exclusivos e uma visão relacional e domiciliar. O modelo alcança 74% de acurácia na identificação da renda.
Além de estimar quanto aquela pessoa ganha, a solução ajuda a compreender melhor seu nível de comprometimento e o espaço financeiro disponível para assumir uma nova obrigação. Essa diferença é importante porque renda e capacidade de pagamento não representam a mesma coisa.
A análise também passa a considerar o contexto das pessoas relacionadas e do domicílio, como renda média familiar, ampliando a visão sobre a capacidade financeira daquele consumidor. Em determinados perfis, essa leitura pode revelar uma realidade que a análise baseada apenas no CPF não conseguiria captar.
Quando a decisão exige maior comprovação, a solução também pode incorporar informações sobre origem da renda, capacidade de pagamento e comprometimento financeiro. Assim, a decisão deixa de olhar apenas para uma fotografia daquele momento e ganha mais contexto sobre a realidade financeira do consumidor e a tendência do seu comportamento.
Score Empresas Nova Geração reúne mais sinais para interpretar o risco atual
O novo Serasa Score Empresas amplia a leitura de risco ao considerar não apenas a situação atual do CNPJ, mas também sua trajetória, suas relações e o contexto em que a empresa está inserida. A análise incorpora informações dos sócios, dados relacionais e operacionais, além de novas técnicas de modelagem.
Essa visão permite identificar movimentos que uma pontuação isolada pode não mostrar, como sinais de melhora ou deterioração ao longo do tempo, além de possíveis riscos associados a sócios, grupo econômico, controladora e setor. Na experiência web, uma IA generativa complementa a análise ao apresentar, em linguagem natural, os principais fatores associados à pontuação.
A família também contempla soluções desenvolvidas para contextos empresariais específicos. Para MEIs, a análise combina sinais do CPF do titular e do CNPJ, ajudando a entender onde o risco está mais concentrado. Já para empresas com até 36 meses, o Risco de Empresas Novas utiliza informações cadastrais, características dos sócios e contexto setorial para apoiar decisões mesmo quando ainda existe pouco histórico disponível.
Com essas diferentes leituras, a análise de crédito PJ passa a considerar melhor as particularidades de cada empresa, oferecendo mais elementos para avaliar risco e oportunidade de acordo com o perfil e o momento do negócio.
Mesa IA transforma análise manual em decisões mais rápidas e consistentes
Mesmo com motores automatizados, algumas propostas ainda exigem análise humana, especialmente em casos de maior valor, complexidade ou quando há sinais que precisam de interpretação.
A Mesa IA organiza esse trabalho em um único fluxo, conectando diferentes fontes e cruzando dados de identidade, renda, comportamento, localização e risco. Assim, o analista recebe as informações estruturadas, com evidências priorizadas e uma síntese em linguagem natural, mantendo a responsabilidade pela decisão.
Esse processo reduz o tempo gasto na busca e organização manual das informações e traz mais consistência para a investigação. Em casos de menor complexidade, o tempo de preparação da análise passou de cerca de 30 minutos para 10 minutos ou menos, uma redução de pelo menos 67%.
O ganho de velocidade também pode fazer diferença em operações nas quais responder mais rápido aumenta a chance de conversão.
Copiloto IA transforma relatórios de crédito em insights mais rápidos
A inteligência artificial também começa a mudar a experiência de quem consulta os relatórios de crédito Serasa Experian.
Com o um copiloto de IA acoplado ao relatório de crédito, a explicação passa a acompanhar a própria consulta, tornando o relatório mais acessível para diferentes níveis de conhecimento analítico.
Na própria tela, o usuário pode fazer perguntas sobre as informações apresentadas e receber respostas em linguagem simples. O recurso pode resumir dados, detalhar algum ponto ou explicar conceitos técnicos presentes no relatório.
Isso reduz uma fricção comum na utilização de informações de crédito: ter acesso ao dado e ainda precisar procurar, em outro lugar, o que determinado indicador significa ou como aquela informação deve ser interpretada.
Mais informação para decidir melhor
As novidades do portfólio ampliam a forma como empresas avaliam risco, capacidade financeira e contexto ao longo da decisão de crédito.
Com diferentes soluções para pessoas, empresas, análises manuais e relatórios, a Serasa Experian ajuda a transformar mais informação em decisões mais bem fundamentadas.
Encontre as soluções mais adequadas para cada etapa da sua decisão de crédito. Serasa Experian, do risco à decisão certa.