A duplicata escritural está transformando a maneira como empresas registram, negociam e utilizam recebíveis em operações de crédito no Brasil. Com uma infraestrutura eletrônica, o modelo aumenta a rastreabilidade dos títulos e cria condições para operações mais padronizadas, integradas e seguras.
Para empresas que realizam vendas a prazo, fintechs, FIDCs, instituições financeiras, varejistas e companhias que trabalham com grandes volumes de recebíveis, essa transformação merece atenção especial. Afinal, a digitalização não representa apenas a substituição de documentos físicos: ela muda a infraestrutura utilizada para escrituração, registro, negociação e acompanhamento desses ativos.
A implantação desse novo ecossistema já está em andamento. Conforme a linha do tempo oficial da duplicata escritural do Banco Central, os sistemas de escrituração começaram a ser autorizados em junho de 2026, com previsão de pleno funcionamento no fim do ano e implementação gradual para grandes, médios e pequenos sacadores nos períodos seguintes.
A mudança também cria uma conexão importante com o Credit as a Service (CaaS). À medida que recebíveis passam a circular em um ambiente cada vez mais digital e rastreável, empresas precisam de infraestrutura capaz de integrar análise de crédito, originação, tecnologia, gestão da carteira e demais etapas da operação.
É nesse contexto que a solução de CaaS da Serasa Experian se posiciona como uma alternativa para empresas que desejam desenvolver produtos e esteiras próprias de crédito com tecnologia, inteligência analítica, flexibilidade e escalabilidade.
Entenda, a seguir, o que é duplicata escritural, como ela funciona, quando as novas regras passam a valer e quais são seus impactos no mercado de crédito.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O que é duplicata escritural?
- Qual é a diferença entre duplicata tradicional e duplicata escritural?
- Como funciona a duplicata escritural?
- Qual é a regulamentação da duplicata escritural?
- Quais são os benefícios da duplicata escritural?
- Como a duplicata escritural impacta a antecipação de recebíveis?
- Qual é o impacto da duplicata escritural para FIDCs?
- O que muda para fintechs, varejistas e grandes empresas?
- Qual é a relação entre duplicata escritural e CaaS?
- Por que o CaaS da Serasa Experian se destaca nesse cenário?
- Como as empresas podem se preparar para a duplicata escritural?
- Duplicata escritural: mais do que uma mudança de formato
O que é duplicata escritural?
Duplicata escritural é uma duplicata emitida sob forma escritural por meio de lançamento em um sistema eletrônico de escrituração. O título está relacionado às operações comerciais que dão origem a direitos de recebimento e pode circular como efeito comercial nos termos da legislação.
A base legal do modelo é a Lei nº 13.775/2018, que dispõe especificamente sobre a emissão de duplicata sob a forma escritural. A legislação determina que a emissão seja realizada mediante lançamento em sistema eletrônico de escrituração gerido por entidade habilitada para exercer essa atividade.
A regulamentação foi posteriormente detalhada pelo Banco Central. A Resolução BCB nº 339/2023, por exemplo, disciplina a atividade de escrituração, os sistemas eletrônicos e o registro, depósito centralizado e negociação desses títulos.
Na prática, a duplicata escritural cria condições para que informações e eventos relacionados ao título sejam mantidos em uma infraestrutura eletrônica, aumentando a rastreabilidade ao longo do seu ciclo de vida.
Essa característica é especialmente importante para operações de antecipação, financiamento, cessão e outras estruturas baseadas em recebíveis. Para compreender melhor esses ativos, vale conhecer também o que são recebíveis e como movimentam o mercado financeiro.
Qual é a diferença entre duplicata tradicional e duplicata escritural?
A principal diferença está na infraestrutura utilizada para emissão e acompanhamento do título.
Na duplicata tradicional, historicamente associada à representação cartular, diferentes etapas podem depender de documentação e processos menos integrados. Na duplicata escritural, a emissão e os eventos relacionados ao título são registrados em sistema eletrônico.
|
Duplicata tradicional |
Duplicata escritural |
|
Historicamente associada à representação cartular |
Emitida sob forma escritural em sistema eletrônico |
|
Maior dependência de documentos e controles separados |
Informações e eventos registrados eletronicamente |
|
Menor integração tecnológica |
Infraestrutura estruturada para integração |
|
Acompanhamento mais dependente de processos operacionais |
Maior rastreabilidade do ciclo do título |
|
Conferências podem demandar mais etapas manuais |
Dados estruturados facilitam consultas e verificações |
Um ponto importante é que a duplicata cartular não foi simplesmente extinta pela criação do novo modelo. O próprio Banco Central trata essa questão em suas orientações oficiais sobre duplicatas escriturais.
A transformação, portanto, vai além de trocar papel por um documento digital. O objetivo é estabelecer uma infraestrutura padronizada para emissão, escrituração, registro e negociação das duplicatas.
Como funciona a duplicata escritural?
O processo começa em uma relação comercial. Uma empresa realiza uma venda ou presta um serviço e passa a ter um valor a receber do comprador.
A partir dessa operação, a duplicata pode ser emitida sob a forma escritural mediante lançamento no sistema eletrônico correspondente, conforme previsto na Lei nº 13.775/2018.
De forma simplificada, a jornada pode envolver:
1. realização da operação comercial que origina o recebível;
2. emissão da duplicata em formato escritural;
3. registro eletrônico das informações e dos eventos relacionados ao título;
4. registro das negociações, gravames e alterações aplicáveis;
5. possibilidade de utilização do recebível em operações de crédito;
6. acompanhamento da liquidação e dos demais eventos do título.
A Resolução BCB nº 339/2023 determina, por exemplo, que os sistemas possibilitem acesso a informações sobre titularidade, gravames e ônus, notificações de transferência e situação da liquidação financeira.
Para empresas que administram grandes carteiras, esse avanço se conecta diretamente à gestão e ao registro de recebíveis, já que a qualidade e a disponibilidade das informações influenciam toda a jornada de crédito.
Qual é a regulamentação da duplicata escritural?
A regulamentação da duplicata escritural envolve diferentes leis e normas que estruturam o funcionamento desse mercado.
Lei nº 13.775/2018
A Lei nº 13.775/2018 é a base legal da duplicata escritural. Ela permitiu a emissão da duplicata nessa modalidade e estabeleceu a figura do sistema eletrônico de escrituração.
Decreto nº 9.769/2019
O Banco Central identifica o Decreto nº 9.769/2019 entre as normas centrais do novo ecossistema. O decreto atribuiu ao BC competência relacionada à autorização da atividade de escrituração de duplicatas escriturais.
Resolução CMN nº 4.815/2020
A Resolução CMN nº 4.815/2020 integra o arcabouço normativo e trata da negociação de recebíveis mercantis por instituições financeiras.
Resolução BCB nº 339/2023
A Resolução BCB nº 339/2023 detalha a atividade de escrituração, os sistemas eletrônicos, o registro, o depósito centralizado e a negociação das duplicatas escriturais.
A regulamentação recebeu alterações posteriores. O Banco Central lista, entre elas, a Resolução BCB nº 540/2025, que introduziu regras de transição e ajustes relacionados às obrigações do sacador e à negociação desses títulos.
Para acompanhar eventuais mudanças de cronograma ou regulamentação, a referência mais segura é a página oficial do Banco Central sobre duplicatas escriturais.
Quais são os benefícios da duplicata escritural?
O modelo cria uma infraestrutura mais transparente para o mercado de recebíveis. Entre seus principais benefícios potenciais estão rastreabilidade, segurança, padronização das informações e maior eficiência operacional.
Mais rastreabilidade
O ambiente eletrônico permite acompanhar informações relacionadas ao título ao longo do seu ciclo de vida.
A regulamentação prevê acesso a dados como titularidade, gravames, ônus e situação da liquidação financeira, ampliando a visibilidade sobre o ativo.
Maior controle sobre negociações
A existência de informações estruturadas sobre titularidade e gravames aumenta a capacidade de verificar a situação de uma duplicata antes de utilizá-la em uma nova operação.
Essa característica é relevante para financiadores, fundos e empresas que trabalham com antecipação de recebíveis.
Mais transparência para operações de crédito
Quanto mais confiáveis e verificáveis forem as informações sobre um recebível, melhores são as condições para analisá-lo.
Essa evolução pode beneficiar bancos, fintechs, FIDCs e outros agentes interessados em financiar empresas a partir de direitos creditórios.
Automação e eficiência operacional
Operações com milhares ou milhões de recebíveis exigem escala tecnológica.
A própria regulamentação prevê interfaces eletrônicas e integração com sistemas informatizados para determinados serviços relacionados às duplicatas escriturais.
Esse movimento reforça a importância de uma esteira de crédito estruturada para empresas que desejam transformar crédito em uma operação escalável.
Como a duplicata escritural impacta a antecipação de recebíveis?
A antecipação de recebíveis é uma das áreas diretamente relacionadas à nova infraestrutura.
Nesse tipo de operação, uma empresa utiliza valores que receberia futuramente para obter liquidez antes do vencimento. Para quem financia a operação, é importante avaliar características como existência, titularidade e situação do recebível.
A duplicata escritural amplia a disponibilidade de informações estruturadas para essas verificações.
A Resolução BCB nº 339, inclusive, estabelece regras relacionadas à negociação dos recebíveis mercantis dentro do novo sistema.
Para entender melhor essa alternativa financeira, veja como escolher o parceiro certo para antecipação de recebíveis e conheça também as características do desconto de recebíveis.
Qual é o impacto da duplicata escritural para FIDCs?
Os Fundos de Investimento em Direitos Creditórios (FIDCs) têm relação direta com o mercado de recebíveis, pois investem predominantemente em direitos creditórios conforme sua regulamentação.
Nesse contexto, uma infraestrutura que aumenta a disponibilidade e a rastreabilidade das informações sobre duplicatas pode contribuir para processos de análise, aquisição e acompanhamento de carteiras.
Isso não elimina o risco de crédito nem substitui processos de avaliação. Porém, cria uma base informacional mais estruturada para o mercado.
Para compreender melhor essa modalidade, veja o que é FIDC e como funciona.
O que muda para fintechs, varejistas e grandes empresas?
O impacto varia conforme o papel exercido por cada organização.
Fintechs e instituições financeiras precisam avaliar como suas plataformas se conectam ao novo ecossistema e como as informações das duplicatas serão incorporadas às jornadas de análise e concessão.
Varejistas e indústrias que vendem a prazo precisam observar como a escrituração afeta a gestão dos recebíveis e suas alternativas de financiamento.
Marketplaces e grandes plataformas podem lidar com volumes elevados de transações, tornando automação e integração ainda mais relevantes.
Já empresas interessadas em criar produtos financeiros próprios encontram uma oportunidade adicional: combinar dados mais estruturados sobre recebíveis com tecnologia para construir novas jornadas de crédito.
É nesse ponto que a duplicata escritural se aproxima do Credit as a Service.
Qual é a relação entre duplicata escritural e CaaS?
Duplicata escritural e CaaS não são a mesma coisa, mas podem integrar a mesma infraestrutura de crédito.
A duplicata escritural representa e registra eletronicamente um título decorrente de uma operação comercial. Já o Credit as a Service (CaaS) fornece infraestrutura para que empresas desenvolvam e operem produtos de crédito.
A Serasa Experian explica que o modelo CaaS pode ser aplicado por empresas de diferentes setores para incorporar soluções financeiras ao próprio negócio sem precisar construir toda a infraestrutura do zero.
Imagine, por exemplo, uma indústria que cria uma linha própria para financiar distribuidores.
A jornada pode envolver:
onboarding → análise de crédito → definição de limite → concessão → geração de recebíveis → acompanhamento da carteira → cobrança e liquidação.
Quando as operações comerciais originam duplicatas, a infraestrutura escritural passa a fazer parte desse ecossistema.
Assim, enquanto a duplicata escritural contribui para rastreabilidade e padronização do ativo, o CaaS permite estruturar a jornada de crédito em escala.
Para aprofundar essa relação, veja como estruturar um ciclo de crédito no modelo CaaS para grandes corporações. A solução combina infraestrutura operacional, tecnológica e regulatória para criação e gestão de linhas de crédito.
Por que o CaaS da Serasa Experian se destaca nesse cenário?
Para aproveitar um mercado de crédito cada vez mais digital, não basta apenas registrar um recebível. A empresa precisa conectar tecnologia, análise de risco, processos, gestão e produtos financeiros.
Nesse cenário, a solução de Credit as a Service da Serasa Experian reúne recursos para empresas bancárias e não bancárias estruturarem produtos e operações próprias de crédito.
Entre os principais diferenciais estão:
1. Estruturação da jornada de crédito: o CaaS permite conectar diferentes etapas da operação e desenvolver produtos financeiros personalizados.
2. Flexibilidade: empresas podem criar soluções adequadas às características de seus clientes, parceiros e fornecedores.
3. Escalabilidade: o modelo permite incorporar infraestrutura financeira sem que a organização precise desenvolver internamente todos os componentes necessários para começar a operar.
4. Dados e inteligência analítica: a solução combina o modelo CaaS com a expertise da Serasa Experian em análise de crédito.
5. Produtos customizados: podem ser desenvolvidas soluções como financiamento, BNPL, Pix Parcelado e outras linhas adequadas ao modelo de negócio.
6. Uso estratégico de recebíveis: a solução permite incorporar recebíveis às estratégias de crédito e garantias, ampliando as possibilidades de estruturação financeira.
7. Infraestrutura regulatória: a Serasa Experian destaca o respaldo de sua estrutura regulatória e sua autorização como Sociedade de Empréstimo entre Pessoas (SEP) pelo Banco Central.
8. Potencial de geração de novas receitas: ao integrar crédito ao próprio ecossistema, empresas podem transformar serviços financeiros em uma nova frente de relacionamento e monetização.
Essa combinação ganha relevância em um cenário no qual recebíveis mais rastreáveis precisam conversar com jornadas de crédito cada vez mais automatizadas.
Para conhecer outras possibilidades, veja as aplicações do modelo Credit as a Service em empresas e entenda como o CaaS pode ser utilizado para conceder crédito aos próprios clientes.
Como as empresas podem se preparar para a duplicata escritural?
A preparação deve envolver tecnologia, processos e estratégia financeira.
1. Mapear os recebíveis
O primeiro passo é entender quais operações geram duplicatas, quais sistemas armazenam essas informações e como os títulos são utilizados atualmente.
2. Acompanhar o cronograma do Banco Central
Como a implantação ocorre em etapas, as empresas devem acompanhar a página oficial de duplicatas escriturais do Banco Central, que reúne linha do tempo, perguntas frequentes e normas relacionadas ao tema.
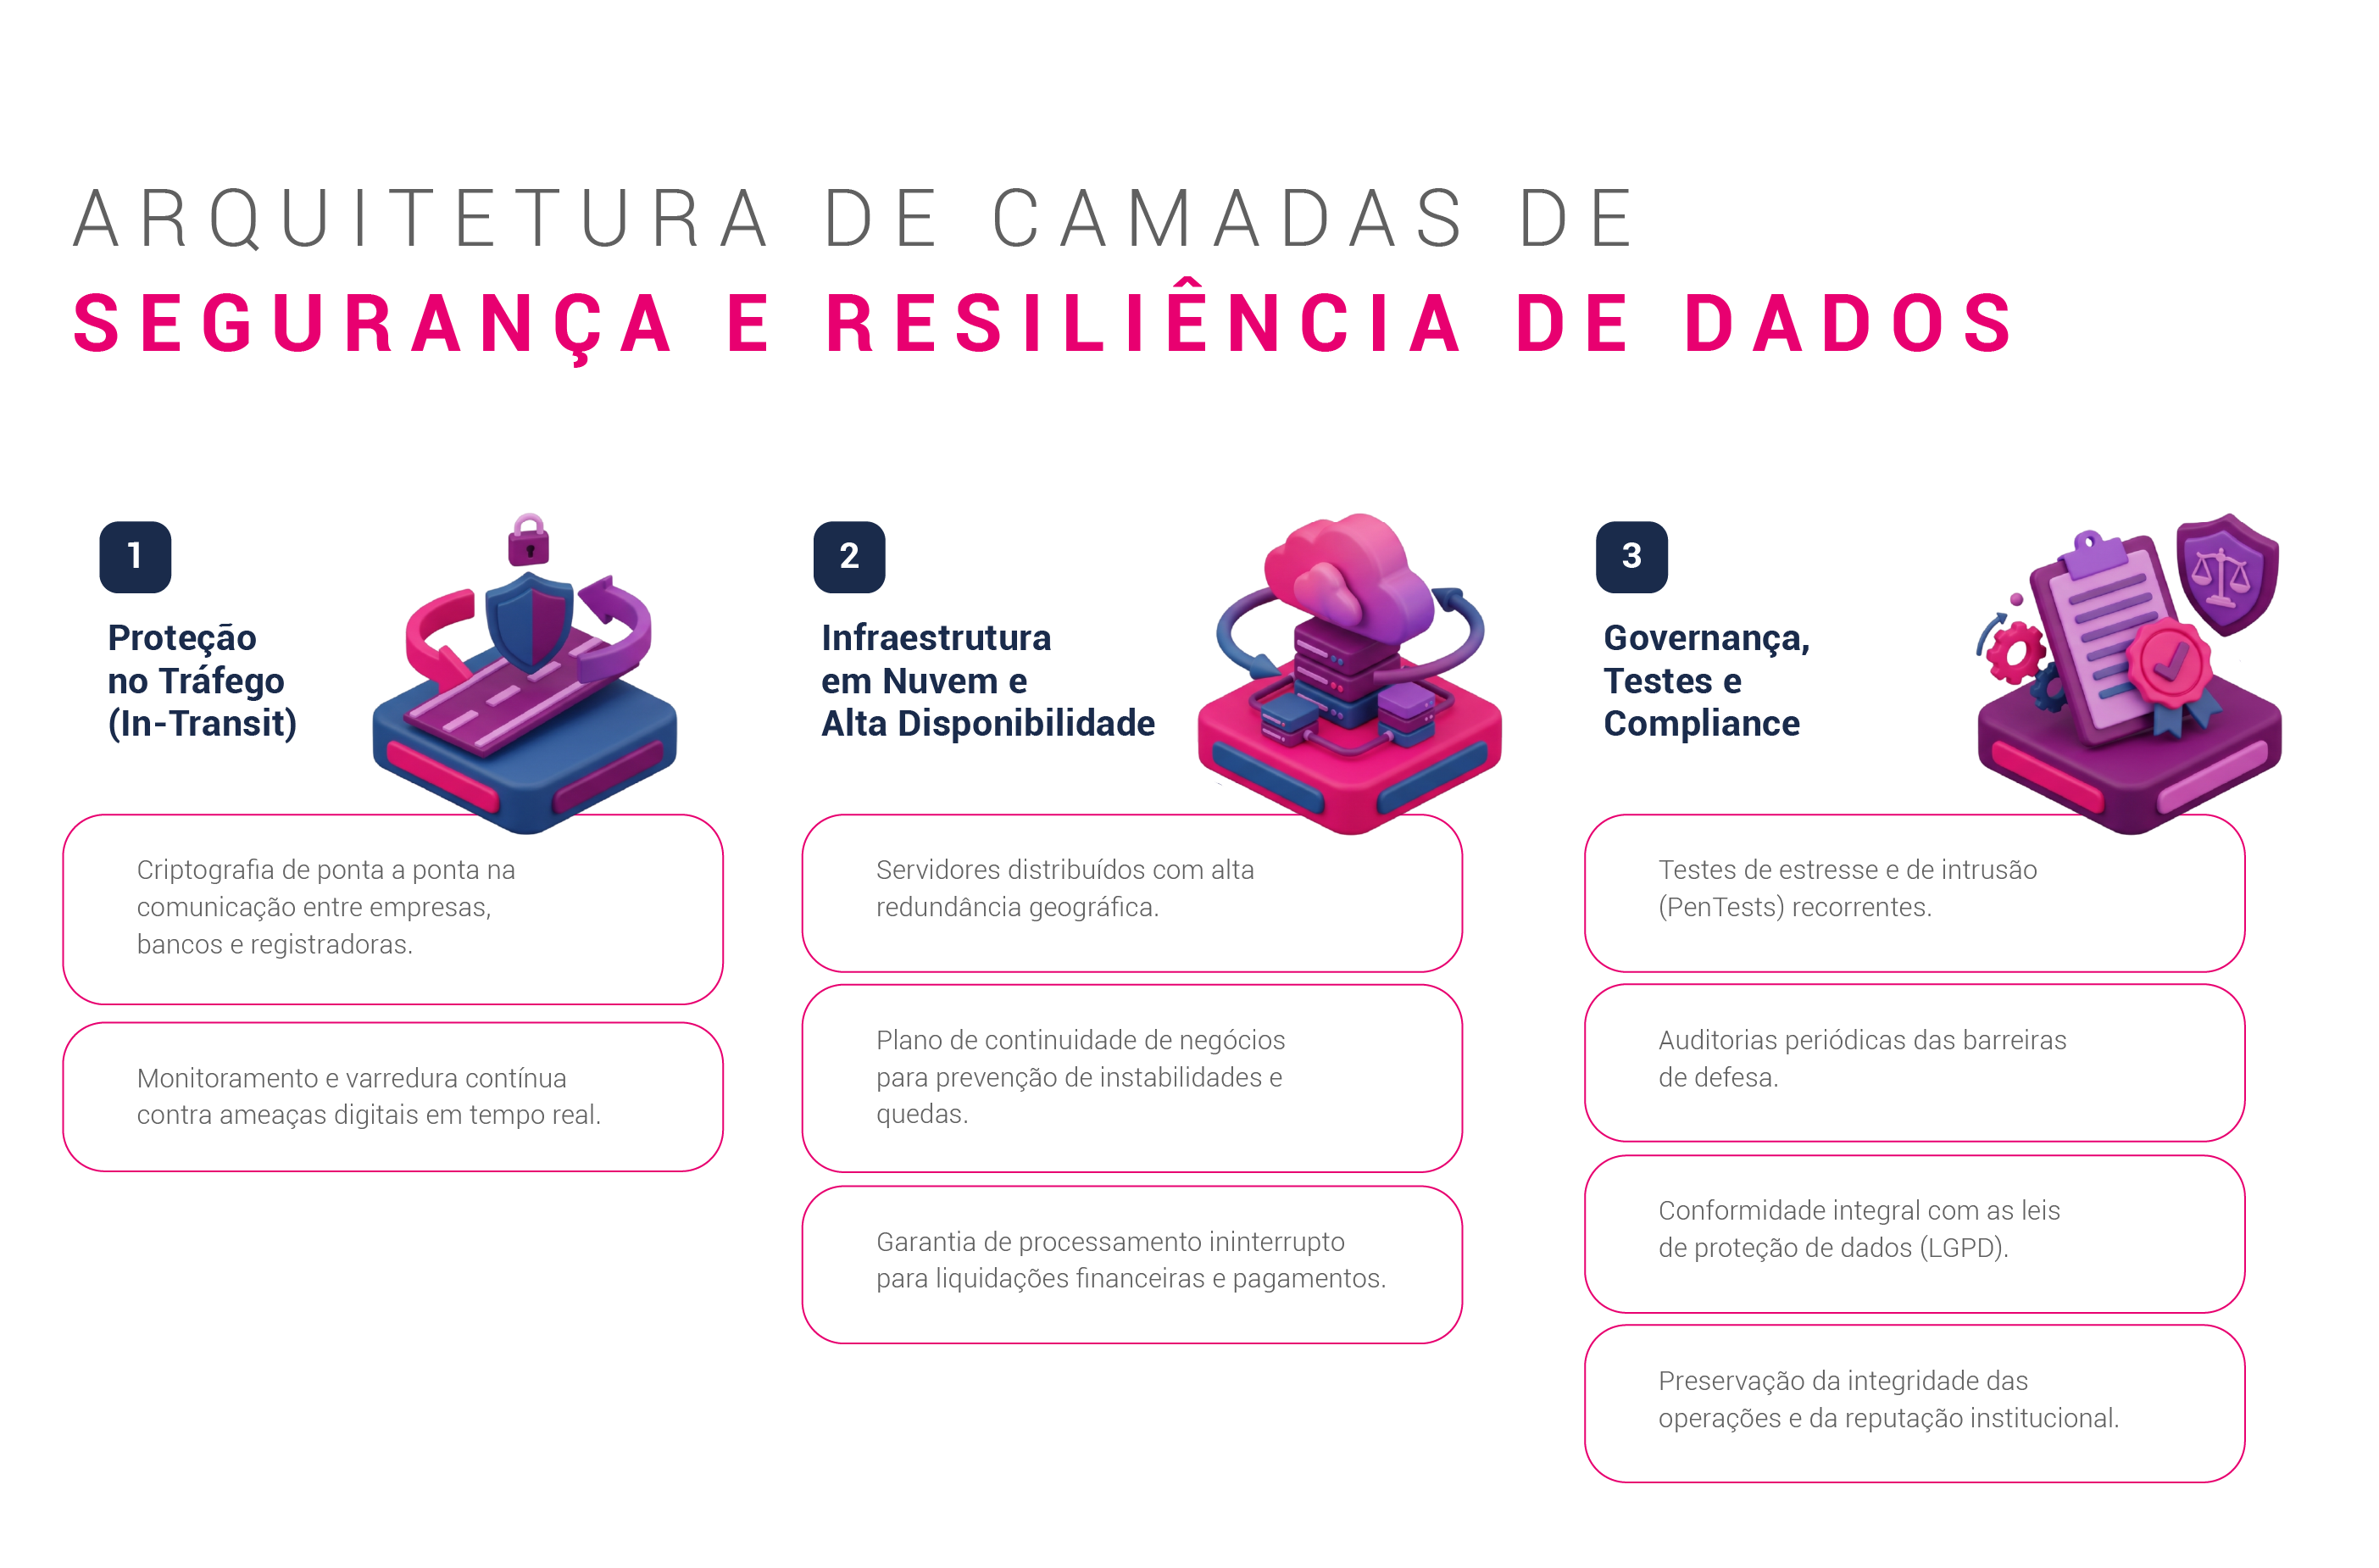
3. Revisar sistemas e integrações
ERPs, plataformas financeiras e sistemas de crédito precisam estar preparados para trabalhar com informações estruturadas e integrações eletrônicas.
A Resolução BCB nº 339 prevê, inclusive, a possibilidade de serviços serem disponibilizados por meio de integração com sistemas informatizados.
4. Automatizar processos
Quanto maior o volume de recebíveis, menos sustentável é depender exclusivamente de controles manuais.
Automação pode reduzir retrabalho, melhorar a consistência dos dados e facilitar o acompanhamento das operações.
5. Rever a estratégia de crédito
A duplicata escritural não precisa ser tratada apenas como uma mudança operacional. A maior rastreabilidade dos recebíveis pode levar empresas a reavaliar políticas de crédito, antecipação e funding.
Nesse contexto, compreender qual é a relação entre recebíveis e a esteira de crédito ajuda a conectar a adequação regulatória a uma estratégia mais ampla de gestão financeira.
Duplicata escritural: mais do que uma mudança de formato
A duplicata escritural representa uma mudança estrutural na infraestrutura brasileira de recebíveis.
A Lei nº 13.775/2018 estabeleceu sua base legal, enquanto normas como a Resolução BCB nº 339/2023 detalham o funcionamento da escrituração, do registro e da negociação desses títulos.
Ao transferir a emissão e o acompanhamento de eventos para sistemas eletrônicos, o modelo amplia a rastreabilidade e cria uma infraestrutura mais adequada a um mercado de crédito digital.
Para fintechs, FIDCs, varejistas, indústrias e grandes empresas, o desafio passa a ser integrar essa nova realidade às próprias jornadas financeiras.
É nesse contexto que duplicata escritural e CaaS se complementam. A primeira fortalece a infraestrutura de representação e rastreabilidade dos recebíveis; o segundo ajuda empresas a estruturar jornadas próprias de crédito com tecnologia, dados, automação e escalabilidade.
A solução CaaS da Serasa Experian combina infraestrutura para criação de produtos financeiros com inteligência analítica e possibilidades de uso estratégico de recebíveis, ajudando empresas a desenvolver operações próprias em um mercado cada vez mais digital.