A busca por liquidez, diversificação de funding e maior eficiência na gestão do crédito faz com que empresas procurem alternativas às linhas tradicionais de financiamento. Nesse contexto, a securitização se consolidou como um importante mecanismo para transformar direitos creditórios e fluxos financeiros futuros em instrumentos negociáveis no mercado de capitais.
Em termos simples, securitizar significa estruturar determinados recebíveis para que eles possam servir de lastro a títulos adquiridos por investidores. Dessa forma, valores que seriam recebidos ao longo dos próximos meses ou anos podem ser convertidos em recursos no presente, conforme as características e condições da operação.
O conceito se aplica a diferentes tipos de ativos, incluindo vendas parceladas, duplicatas, contratos, financiamentos e outros direitos creditórios. Na definição mais ampla, a securitização agrupa ativos financeiros e os converte em títulos padronizados negociáveis, conectando os fluxos futuros dos créditos aos investidores.
Para CFOs, gestores financeiros, fintechs, varejistas, indústrias e marketplaces, porém, entender o que é securitização de recebíveis é apenas o começo. O desafio está em integrar originação, análise de risco, tecnologia, governança, funding, gestão da carteira e cobrança de forma escalável.
É justamente nesse ponto que a relação entre securitização e Credit as a Service (CaaS) ganha relevância. Enquanto a securitização pode criar uma rota de funding baseada nos créditos originados, o CaaS fornece a infraestrutura necessária para estruturar e operar a jornada de crédito de ponta a ponta. A solução da Serasa Experian, por exemplo, permite que empresas criem uma esteira própria de crédito de maneira customizável, flexível e escalável.
Ao longo deste conteúdo, você entenderá como funciona a securitização, quais ativos podem ser securitizados, os agentes envolvidos, as vantagens e os riscos da estratégia e como o CaaS da Serasa Experian pode apoiar empresas que desejam transformar o crédito em uma frente estratégica de crescimento.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O que é securitização?
- Como funciona a securitização de recebíveis?
- Quem participa de uma operação de securitização?
- Qual é a regulamentação da securitização no Brasil?
- Quais ativos podem ser securitizados?
- Quais são os principais instrumentos relacionados à securitização?
- Securitização e antecipação de recebíveis são a mesma coisa?
- Quais são as vantagens da securitização para empresas?
- Quais são os riscos e desafios da securitização?
- O que CaaS tem a ver com securitização?
- Como o CaaS pode potencializar uma estratégia de securitização?
- Por que escolher o CaaS da Serasa Experian para uma estratégia de crédito e securitização?
- Quais produtos podem ser criados com CaaS?
- Quando a securitização faz sentido para uma empresa?
- Tecnologia, dados e automação estão transformando a securitização
- Securitização e CaaS: uma combinação para escalar o crédito
- Conclusão: securitização pode transformar recebíveis em uma estratégia de crescimento
- Perguntas frequentes
O que é securitização?
Securitização é o processo de transformar direitos creditórios ou fluxos financeiros futuros em títulos lastreados nesses ativos, que podem ser adquiridos por investidores. Na prática, ela conecta empresas que possuem créditos a receber ao mercado de capitais.
Imagine uma empresa que vende seus produtos a prazo. Embora a receita tenha sido gerada, parte do dinheiro somente entrará no caixa nos meses seguintes. Dependendo da estrutura escolhida, esses direitos de recebimento podem integrar uma operação de securitização.
A companhia securitizadora adquire direitos creditórios e estrutura títulos vinculados a esses ativos. Os investidores, por sua vez, aportam recursos ao adquirir os instrumentos e passam a ter direito aos fluxos financeiros estabelecidos na operação.
Essa lógica permite transformar ativos relativamente ilíquidos em instrumentos financeiros estruturados, criando uma ponte entre a economia real e investidores. É por isso que a securitização pode desempenhar papel relevante tanto na gestão de liquidez quanto na diversificação das fontes de capital de uma empresa.
O texto-base deste conteúdo já destacava justamente essa função: converter direitos creditórios, como vendas parceladas, notas fiscais e contratos de prestação de serviços, em uma estrutura capaz de ampliar as possibilidades de funding da organização.
O que são direitos creditórios?
Direitos creditórios são valores que uma pessoa ou empresa tem direito de receber em decorrência de uma relação comercial ou financeira. Eles podem nascer, por exemplo, de vendas realizadas a prazo, prestação de serviços, contratos, aluguéis, financiamentos ou outras obrigações de pagamento.
Esses créditos constituem o lastro econômico da operação de securitização. Em outras palavras, são os fluxos financeiros futuros que sustentam a estrutura.
A qualidade desses ativos é um aspecto essencial. Histórico de pagamento, concentração de devedores, inadimplência, prazo, documentação, previsibilidade dos fluxos e critérios de elegibilidade podem influenciar a avaliação da carteira e o desenho da operação.
Para compreender melhor essa relação, vale conhecer também o que são recebíveis e como eles movimentam o mercado financeiro no Brasil.
Como funciona a securitização de recebíveis?
Para compreender como funciona a securitização, é útil visualizar o processo como uma sequência que começa muito antes da emissão de um título.
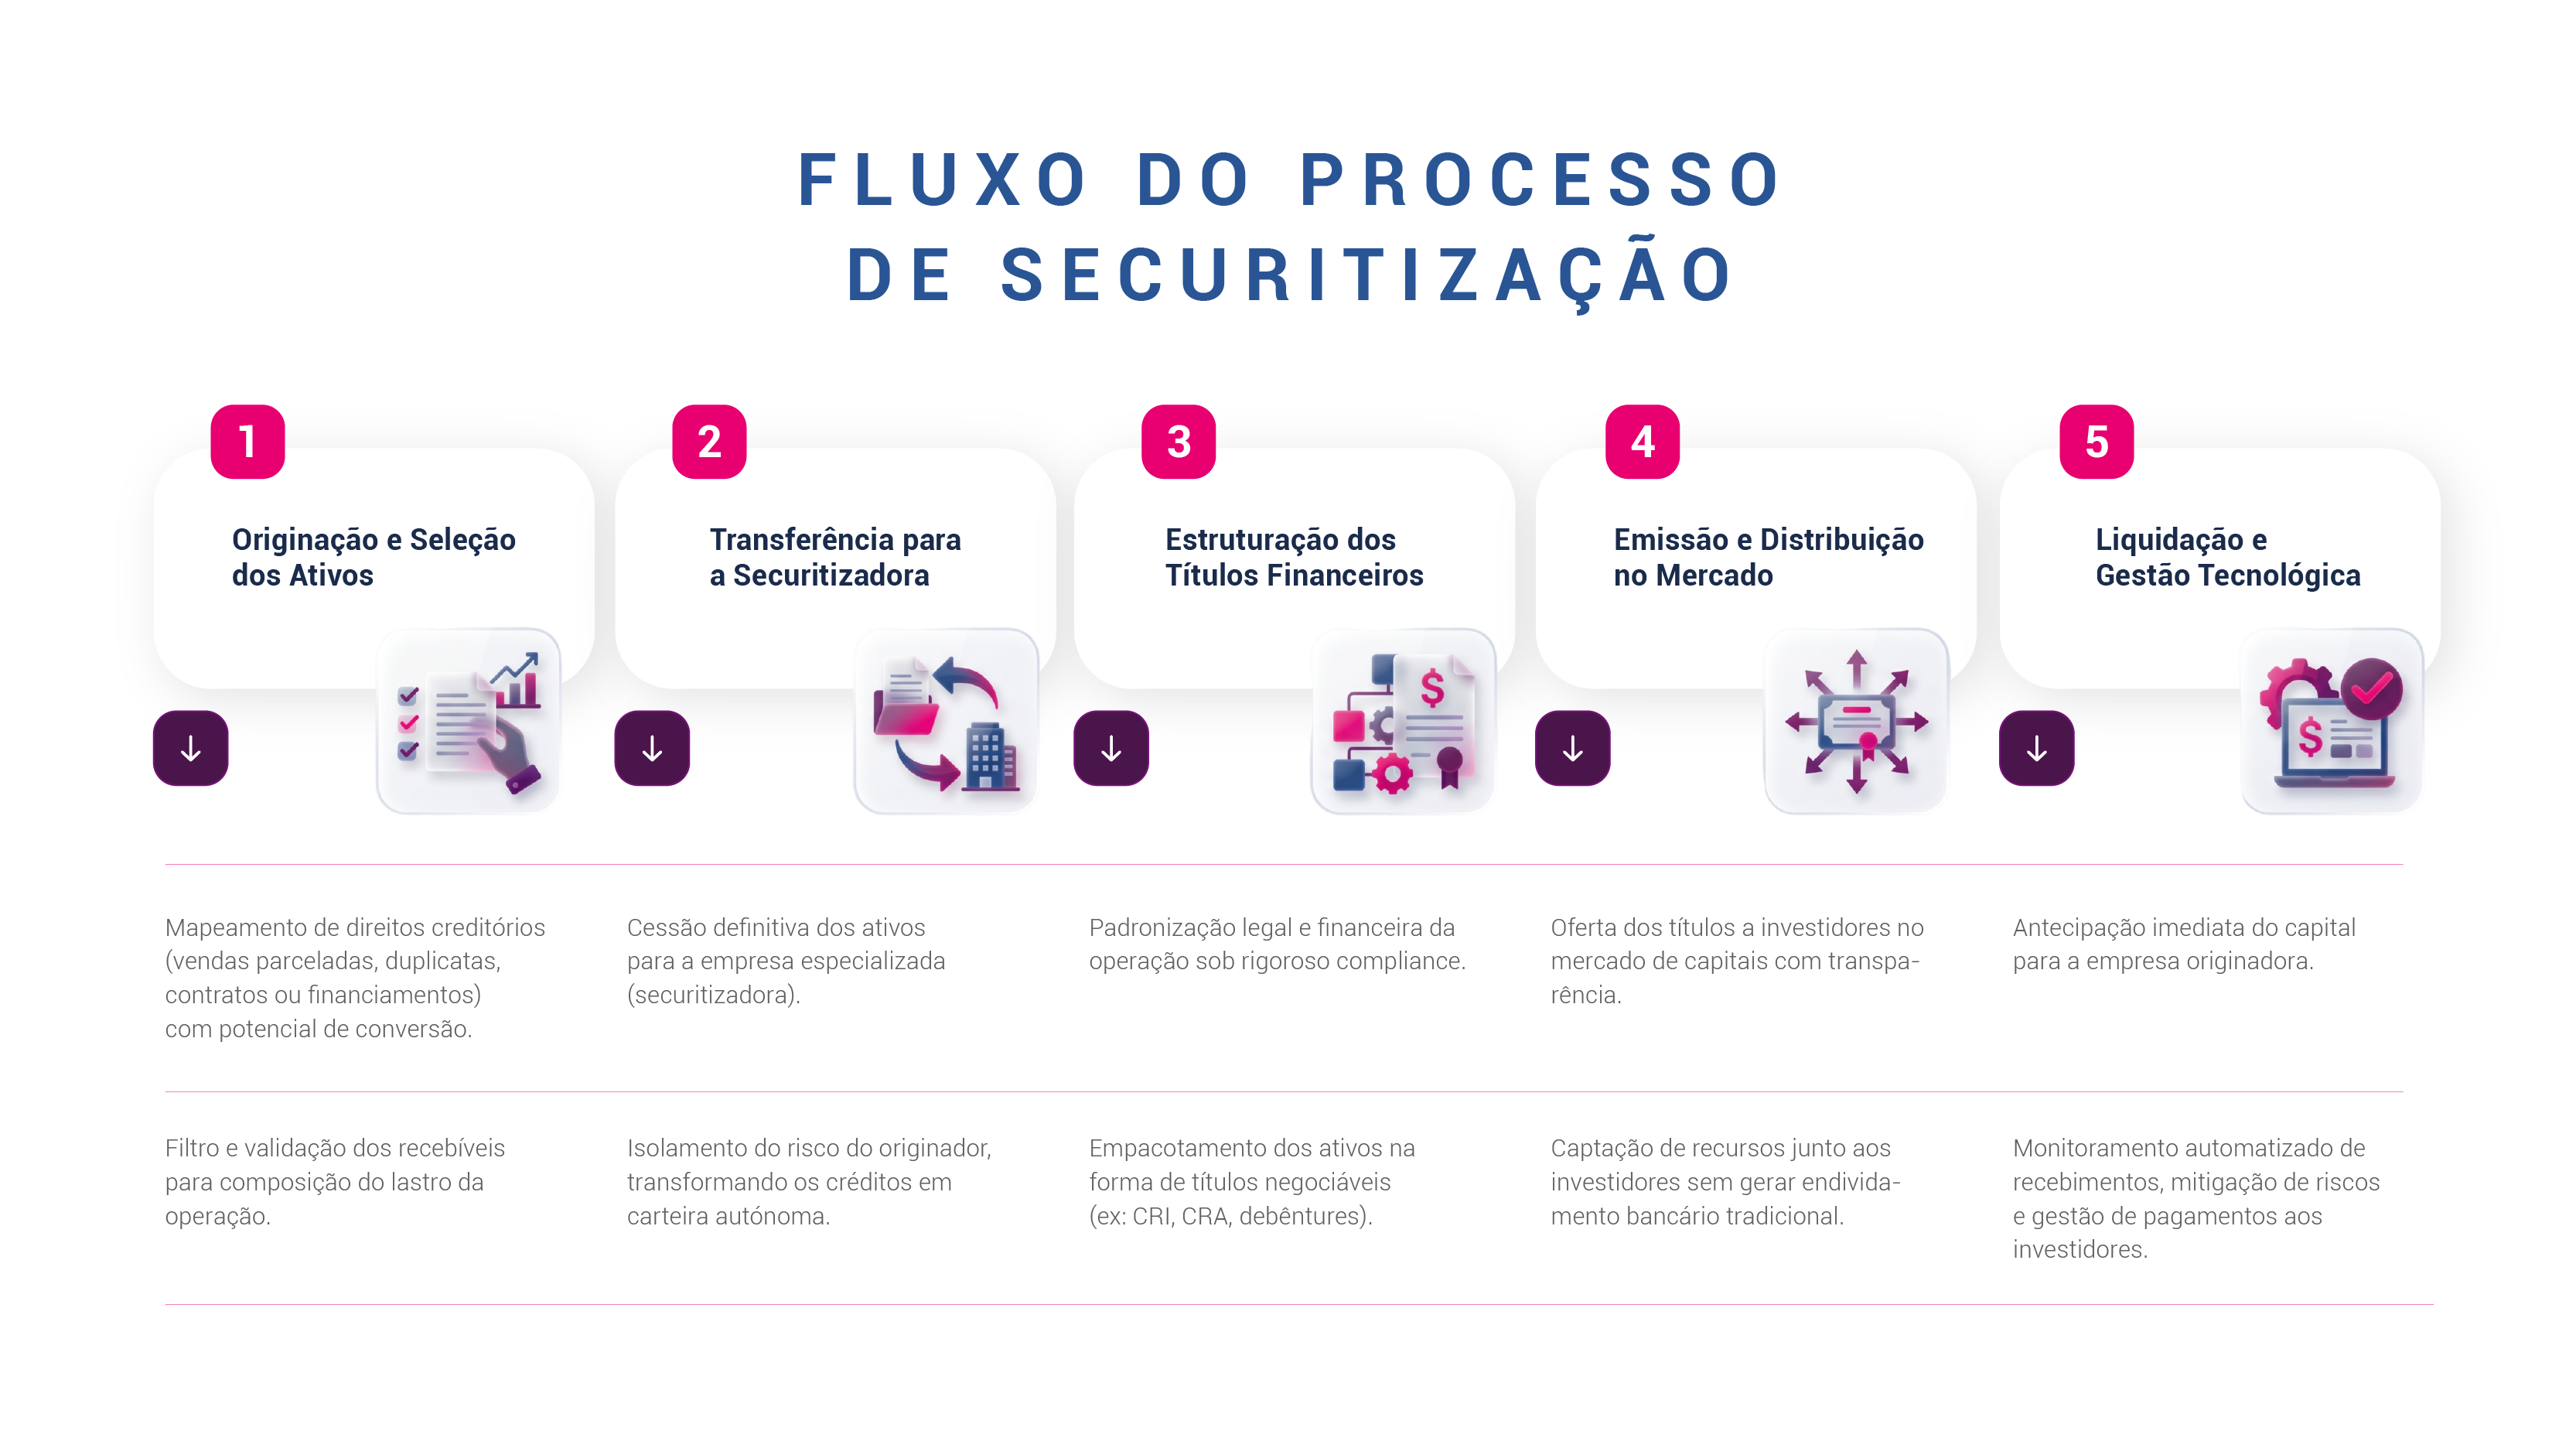
Primeiro, existem créditos originados por uma empresa. Depois, os recebíveis elegíveis são identificados e analisados. Os direitos são então transferidos conforme a estrutura jurídica definida para a operação e passam a compor o lastro dos instrumentos emitidos. Os títulos chegam aos investidores e os fluxos gerados pelos créditos são utilizados conforme as regras estabelecidas na documentação da operação.
A relação entre esses ativos e a operação financeira fica ainda mais clara ao entender qual é a relação entre recebíveis e a esteira de crédito.
Principais etapas da securitização
Quem participa de uma operação de securitização?
A securitização envolve um ecossistema de participantes cujas responsabilidades variam conforme o tipo e a estrutura da operação.
Entre os principais agentes estão o originador ou cedente, que gera os créditos; a companhia securitizadora ou outro veículo aplicável, que participa da estruturação; os investidores, que adquirem os instrumentos; e diferentes prestadores de serviços envolvidos na distribuição, administração, escrituração, custódia, monitoramento, cobrança, análise de risco e governança.
Em determinadas estruturas, também podem participar agentes fiduciários, instituições intermediárias, agências de classificação de risco e outros prestadores especializados.
Essa multiplicidade ajuda a explicar por que a securitização não deve ser vista simplesmente como uma forma sofisticada de antecipar recebíveis. Ela envolve estrutura jurídica, financeira, tecnológica e operacional, além das obrigações regulatórias aplicáveis a cada modelo.
Qual é a regulamentação da securitização no Brasil?
No Brasil, um marco importante é a Lei nº 14.430/2022, que estabeleceu regras gerais aplicáveis à securitização de direitos creditórios e à emissão de Certificados de Recebíveis.
No âmbito da Comissão de Valores Mobiliários, a Resolução CVM nº 60 disciplina as companhias securitizadoras de direitos creditórios registradas na autarquia, incluindo aspectos relacionados a registro, obrigações, prestação de serviços, informações e controles.
A evolução regulatória também ampliou as possibilidades do mercado. Por isso, qualquer empresa interessada em uma operação deve analisar a estrutura jurídica, tributária, contábil e regulatória adequada ao seu caso, em vez de tratar todas as securitizações como operações idênticas.
No ecossistema mais amplo de recebíveis, mecanismos de registro também contribuem para organização e segurança das operações. Para aprofundar o tema, veja como funciona o registro de recebíveis, seu conceito e sua importância.
Quais ativos podem ser securitizados?
A securitização não está restrita a um único setor. Diferentes fluxos financeiros podem ser estruturados, desde que apresentem características compatíveis com a operação pretendida.
Entre os exemplos encontrados no mercado estão recebíveis comerciais, créditos imobiliários, créditos do agronegócio, contratos de aluguel, determinados financiamentos, parcelas de vendas e outros direitos de pagamento.
Essa variedade torna a securitização particularmente interessante para organizações com grande volume de transações recorrentes.
Uma rede varejista, por exemplo, pode gerar recebíveis a partir de vendas financiadas. Uma indústria pode ter uma carteira de pagamentos futuros de distribuidores. Uma plataforma digital pode originar crédito para vendedores. Já empresas dos setores imobiliário e do agronegócio contam com estruturas específicas amplamente utilizadas no mercado.
O ponto em comum é a existência de fluxos financeiros futuros identificáveis e estruturáveis.
Quais são os principais instrumentos relacionados à securitização?
Ao pesquisar o assunto, é comum encontrar siglas como CRI, CRA, CR e FIDC. Embora todas apareçam no universo dos direitos creditórios e do mercado de capitais, elas não representam exatamente a mesma estrutura.
CRI
O Certificado de Recebíveis Imobiliários (CRI) é um instrumento lastreado em créditos relacionados ao setor imobiliário, dentro dos requisitos aplicáveis.
CRA
O Certificado de Recebíveis do Agronegócio (CRA) utiliza direitos creditórios vinculados às cadeias do agronegócio, conforme as regras correspondentes.
Certificados de Recebíveis
O Marco Legal da Securitização estabeleceu regras gerais para os Certificados de Recebíveis, ampliando a estrutura jurídica aplicável à securitização de direitos creditórios.
FIDC
O Fundo de Investimento em Direitos Creditórios (FIDC) é uma estrutura de fundo destinada à aplicação em direitos creditórios segundo a regulamentação pertinente. Embora seja frequentemente citado ao lado da securitização por sua conexão com recebíveis e funding estruturado, sua natureza jurídica e operacional é diferente da emissão realizada por uma companhia securitizadora.
Para se aprofundar nessa modalidade, confira o que é FIDC e como funciona. Empresas que avaliam essa estrutura como fonte de funding também podem entender como estruturar um FIDC para securitizar recebíveis.
Entender essas diferenças é fundamental para selecionar a estrutura compatível com os objetivos, ativos, volume e perfil de risco da empresa.
Securitização e antecipação de recebíveis são a mesma coisa?
Não. Apesar de ambas poderem gerar liquidez a partir de valores a receber, securitização e antecipação de recebíveis possuem estruturas diferentes.
Na antecipação, a empresa normalmente negocia determinados recebíveis com uma instituição ou empresa especializada e recebe antecipadamente um valor, descontados os custos da operação. Se essa alternativa fizer parte da estratégia financeira da companhia, é importante entender também como escolher o parceiro certo para antecipação de recebíveis.
Na securitização, há uma estruturação dos direitos creditórios para servir de lastro a instrumentos destinados a investidores. Isso pode envolver cessão, veículo ou patrimônio separado, documentação específica, emissão, distribuição e gestão continuada da carteira.
Por essa razão, a antecipação tende a atender necessidades mais pontuais, enquanto uma estrutura de securitização pode fazer parte de uma estratégia recorrente e escalável de funding, dependendo das características da empresa e da operação.
Outra modalidade que costuma aparecer nessa discussão é o desconto de recebíveis. Conhecer as diferenças entre essas alternativas ajuda a empresa a escolher uma estrutura compatível com suas necessidades de caixa e financiamento.
A escolha não deve ser baseada apenas na taxa nominal. Custos de estruturação, volume da carteira, recorrência, riscos, prazo, requisitos regulatórios e objetivos financeiros também precisam ser considerados.
Quais são as vantagens da securitização para empresas?
Uma das razões para o crescimento da securitização é sua capacidade de ampliar as alternativas disponíveis para organizações que originam volumes relevantes de crédito.
Mais liquidez para o negócio
A vantagem mais intuitiva é transformar fluxos futuros em recursos no presente. Em vez de aguardar o vencimento de toda a carteira, a empresa pode estruturar uma operação que antecipe economicamente parte desses fluxos.
Esse capital pode apoiar capital de giro, expansão, investimentos, fornecedores, tecnologia ou novas operações de crédito.
Diversificação das fontes de funding
Depender exclusivamente de uma fonte de capital pode criar limitações. A securitização abre uma conexão com o mercado de capitais e pode complementar linhas bancárias e outras modalidades de financiamento.
Essa diversificação tende a ser especialmente relevante para empresas que pretendem escalar a originação de crédito e acompanhar as transformações do mercado de crédito.
Possibilidade de estruturas personalizadas
Uma operação pode ser desenhada considerando características da carteira, prazo, perfil de risco e objetivos financeiros.
Essa flexibilidade ajuda a atender modelos de negócio bastante diferentes, de indústrias tradicionais a plataformas digitais.
Gestão mais estruturada do risco
Securitização não elimina o risco de crédito. Entretanto, exige uma visão estruturada sobre qualidade da carteira, elegibilidade, concentração, inadimplência, cobrança e performance dos recebíveis.
Esse processo pode incentivar maior maturidade na gestão do crédito.
Escalabilidade
Para empresas que concedem crédito de forma recorrente, o funding precisa acompanhar a originação. Uma estratégia estruturada pode ajudar a criar capacidade financeira para sustentar o crescimento da carteira.
É justamente aqui que a integração com uma infraestrutura de Credit as a Service se torna especialmente relevante.
Quais são os riscos e desafios da securitização?
Os benefícios não significam que securitizar seja sempre a melhor alternativa. A operação envolve custos e riscos que precisam ser avaliados antes da implementação.
Entre os pontos de atenção estão custos de estruturação e distribuição, complexidade jurídica e operacional, qualidade dos recebíveis, inadimplência, concentração da carteira, documentação, governança, condições de mercado e demanda dos investidores.
Outro aspecto importante é que a transferência econômica de determinados riscos depende da estrutura contratual. Não é correto presumir que toda securitização transfira integralmente o risco de inadimplência ou retire automaticamente os ativos do balanço do originador.
O tratamento contábil e os riscos efetivamente retidos precisam ser analisados conforme as características da operação e as normas aplicáveis.
O que CaaS tem a ver com securitização?
O Credit as a Service (CaaS) é uma infraestrutura tecnológica e operacional que permite a empresas integrar produtos de crédito ao próprio negócio sem precisar desenvolver internamente todos os componentes necessários para operar essa jornada.
Enquanto a securitização está relacionada à estruturação de recebíveis e ao funding, o CaaS atua sobre uma camada mais ampla da operação de crédito.
Na prática, uma plataforma CaaS pode conectar etapas como análise, concessão, formalização, gestão dos recebíveis e cobrança. Para compreender melhor esse modelo, veja como funciona o Credit as a Service para criar linhas de crédito.
A relação é estratégica: para securitizar uma carteira de forma recorrente, primeiro é necessário originar e administrar créditos com qualidade, dados, rastreabilidade e processos consistentes.
O CaaS ajuda justamente a criar essa infraestrutura. Grandes organizações podem, por exemplo, entender como estruturar um ciclo de crédito no modelo CaaS e conectar as diferentes etapas da operação.
Como o CaaS pode potencializar uma estratégia de securitização?
Imagine um grande varejista que deseja oferecer financiamento diretamente aos clientes.
Sem uma infraestrutura especializada, a empresa teria de integrar fornecedores, desenvolver sistemas, criar políticas de crédito, implementar análise de risco, formalização, gestão da carteira, cobrança e controles operacionais. Além disso, conforme a carteira cresce, surge a necessidade de funding capaz de acompanhar a expansão.
Com uma solução CaaS, a empresa pode estruturar uma esteira de crédito de ponta a ponta, conectando tecnologia e serviços necessários à operação.
À medida que os financiamentos são originados, forma-se uma carteira de recebíveis. Dependendo da estratégia e da estrutura escolhida, esses créditos podem alimentar uma operação de funding estruturado, incluindo securitização.
Cria-se, assim, um ciclo:
originação de crédito → análise e concessão → formação da carteira → gestão dos recebíveis → funding → capacidade para novas originações.
Quanto mais integrada estiver essa jornada, menor tende a ser a dependência de processos manuais e sistemas fragmentados. Empresas interessadas nessa transformação podem conhecer as etapas para criar produtos de crédito e entender como cada componente se encaixa na estratégia.
Por que escolher o CaaS da Serasa Experian para uma estratégia de crédito e securitização?
Quando o objetivo é combinar originação, escala e possibilidades de funding, a escolha da infraestrutura é estratégica. Nesse cenário, a MOVA, solução Credit as a Service da Serasa Experian, reúne recursos relevantes para empresas que buscam construir operações robustas de crédito.
A plataforma possibilita o desenvolvimento de uma esteira de crédito de ponta a ponta, customizável, flexível e escalável, dando autonomia para empresas operarem linhas próprias.
1. Integração da jornada de crédito
Um dos principais desafios de uma operação própria é evitar um ecossistema excessivamente fragmentado.
A solução CaaS da Serasa Experian concentra infraestrutura para estruturar a jornada de crédito, reduzindo a necessidade de desenvolver e conectar diversos componentes isoladamente.
Essa integração é particularmente relevante quando existe uma estratégia de securitização, porque qualidade da originação e consistência operacional afetam diretamente a qualidade da carteira de recebíveis.
Empresas que ainda estão avaliando o desenho dessa operação podem entender quando criar uma operação própria de crédito antes de definir a estrutura mais adequada.
2. Inteligência de dados aplicada ao crédito
Crédito depende de informação.
Ao combinar infraestrutura tecnológica com a experiência da Serasa Experian no mercado de dados e crédito, a empresa pode estruturar processos mais orientados por informações para apoiar políticas de concessão e gestão de risco.
Isso é importante tanto no momento da originação quanto durante o acompanhamento da carteira. Indicadores como o rating bancário também ajudam a compreender como diferentes informações podem apoiar decisões de crédito mais consistentes.
3. Estrutura customizável e escalável
Empresas possuem públicos, margens, riscos e estratégias diferentes. Uma solução de crédito precisa acompanhar essas particularidades.
A MOVA foi desenvolvida para oferecer uma estrutura customizável, flexível e escalável, característica relevante para organizações que desejam começar com determinado produto e ampliar posteriormente a operação.
Essa flexibilidade abre espaço para diferentes aplicações do modelo. Conheça algumas das aplicações do Credit as a Service em uma empresa.
4. Apoio à estruturação de uma operação de crédito
A oferta de produtos financeiros envolve requisitos legais, operacionais e regulatórios que variam de acordo com a estrutura utilizada.
Para empresas que estão planejando esse movimento, compreender aspectos como o capital mínimo relacionado à estrutura regulatória de uma operação com CaaS ajuda a dimensionar decisões antes da implementação.
A combinação entre tecnologia, processos e conhecimento especializado reduz a necessidade de a empresa construir isoladamente todos os componentes de uma operação financeira.
5. Potencial para reduzir complexidade operacional
Construir internamente uma operação completa de crédito exige investimento em tecnologia, integrações, equipes especializadas, manutenção e controles.
Ao utilizar uma infraestrutura modular, a organização pode concentrar esforços na estratégia do produto, experiência do cliente e crescimento da operação.
Para empresas que buscam eficiência, vale aprofundar as vantagens da concessão de crédito com uma ferramenta Credit as a Service.
6. Crédito integrado ao próprio ecossistema
Outro diferencial estratégico é transformar o crédito em parte da jornada comercial.
Um varejista pode financiar consumidores; uma indústria pode oferecer capital a distribuidores; um marketplace pode apoiar sellers; e uma empresa B2B pode financiar compradores ou fornecedores.
No varejo, por exemplo, é possível avaliar como criar uma operação de crédito próprio para integrar financiamento e relacionamento com clientes.
Em vez de direcionar toda essa demanda para instituições externas, a organização passa a incorporar o crédito ao relacionamento com seu ecossistema.
Para empresas com volume suficiente, a securitização pode complementar essa estratégia criando uma alternativa de funding para sustentar novas originações.
Quais produtos podem ser criados com CaaS?
As possibilidades dependem do modelo de negócio e da estrutura escolhida. Uma empresa pode desenvolver soluções de crédito para consumidores, financiamento de compras, empréstimos, crédito B2B, linhas para fornecedores ou parceiros e outras modalidades compatíveis com seu ecossistema.
A principal mudança está em deixar de enxergar crédito apenas como um serviço contratado de terceiros e começar a tratá-lo como parte da estratégia comercial.
Isso pode gerar novas receitas financeiras, aumentar a capacidade de compra dos clientes, fortalecer relacionamentos e ampliar o alcance do negócio.
Entre as aplicações possíveis estão o financiamento de vendas, soluções de BNPL apoiadas pelo modelo CaaS e a possibilidade de conceder empréstimos aos clientes com CaaS.
Essa lógica também pode ser aplicada a setores específicos. No segmento automotivo, por exemplo, a tecnologia está mudando o financiamento de veículos e abrindo espaço para empresas avaliarem modelos próprios de concessão.
Quando a securitização faz sentido para uma empresa?
Não existe uma resposta única. A decisão depende da carteira, da estratégia financeira e dos objetivos da organização.
Em geral, vale avaliar a securitização quando existe volume relevante e recorrente de direitos creditórios, necessidade de diversificar funding, intenção de escalar a concessão de crédito ou interesse em transformar fluxos futuros em liquidez presente.
Também é importante verificar se a empresa possui dados e processos capazes de demonstrar a qualidade da carteira.
Antes de avançar, algumas perguntas ajudam a orientar a análise:
- Qual é o volume atual e projetado dos recebíveis?
- Qual é o histórico de inadimplência da carteira?
- Existe concentração excessiva em determinados devedores?
- Os créditos possuem documentação e rastreabilidade adequadas?
- Qual é o prazo médio dos recebíveis?
- A empresa pretende realizar uma operação pontual ou criar uma fonte recorrente de funding?
- Quanto custa manter a estrutura?
- Como a operação se integra à política de crédito?
- Quais riscos permanecem com o originador?
- A infraestrutura tecnológica consegue acompanhar o crescimento da carteira?
A resposta a essas questões ajuda a determinar não apenas se a securitização é adequada, mas qual estrutura faz sentido para o negócio.
Tecnologia, dados e automação estão transformando a securitização
O avanço das plataformas digitais está aproximando cada vez mais originação, análise de crédito, gestão de carteira e funding.
Em modelos tradicionais, essas etapas podem funcionar em sistemas independentes, com integrações limitadas e grande dependência de tarefas manuais. Em operações modernas, APIs, automação e inteligência de dados permitem criar jornadas mais conectadas.
Isso é especialmente importante em operações de grande escala.
Quanto maior a quantidade de contratos e recebíveis, mais difícil se torna acompanhar manualmente elegibilidade, pagamentos, atrasos, cobrança e performance da carteira.
Nesse contexto, o CaaS funciona como uma camada de infraestrutura que digitaliza a jornada de crédito e cria condições operacionais para escalar a originação.
A automação dessa jornada também pode ser apoiada por soluções específicas. Entenda como o Motor MOVA atua na esteira de crédito e como a tecnologia pode contribuir para decisões e processos mais integrados.
Securitização e CaaS: uma combinação para escalar o crédito
A securitização resolve uma parte importante do desafio: como conectar uma carteira de recebíveis a novas fontes de capital.
O Credit as a Service responde a outra pergunta igualmente importante: como construir e operar uma jornada de crédito capaz de originar e administrar essa carteira em escala?
Quando essas duas frentes fazem parte de uma mesma estratégia, a empresa pode criar um ciclo mais estruturado de crédito e funding.
Ela origina crédito, acompanha a performance da carteira, utiliza infraestrutura tecnológica para administrar os recebíveis e pode avaliar estruturas de funding adequadas ao crescimento da operação.
Isso não significa que toda empresa que utiliza CaaS necessariamente fará securitização, nem que toda securitização exige uma plataforma CaaS. São soluções diferentes.
Entretanto, quanto maior a ambição de transformar crédito em uma vertical estratégica do negócio, mais relevante se torna a integração entre originação, dados, risco, operação e funding.
Essa transformação também está relacionada ao avanço do crédito fora do setor bancário tradicional. Para entender esse movimento, veja como funciona o mercado de crédito para empresas não financeiras.
É nesse contexto que a MOVA, solução CaaS da Serasa Experian, se destaca: ela reúne infraestrutura tecnológica, experiência em crédito e capacidade de customização para empresas que querem construir linhas próprias de crédito.
Conclusão: securitização pode transformar recebíveis em uma estratégia de crescimento
A securitização vai além da antecipação de valores que seriam recebidos no futuro. Quando bem estruturada, ela pode integrar uma estratégia mais ampla de liquidez, diversificação de funding e crescimento da operação de crédito.
Seu funcionamento parte dos direitos creditórios, passa pela seleção e cessão dos ativos, estruturação e emissão dos instrumentos e chega à gestão dos fluxos destinados aos investidores. Todo esse processo exige atenção à qualidade da carteira, riscos, governança, tecnologia e regulamentação.
Para empresas que desejam ir além da captação e criar suas próprias linhas de crédito, a conexão com o Credit as a Service adiciona uma nova dimensão à estratégia.
Com a MOVA, solução CaaS da Serasa Experian, empresas podem desenvolver uma esteira de crédito de ponta a ponta, customizável e escalável, apoiada por infraestrutura tecnológica e pela experiência da Serasa Experian no mercado de crédito.
Assim, securitização e CaaS podem atuar de maneira complementar: enquanto uma estrutura de securitização pode ampliar as alternativas de funding, o CaaS ajuda a organizar e escalar a jornada que origina e administra o crédito.
Para empresas que buscam transformar crédito em fonte de receita, fortalecer o relacionamento com clientes e parceiros e construir uma operação capaz de crescer com mais eficiência, essa combinação pode ser um importante caminho estratégico.
Perguntas frequentes
-
O que é securitização?
Securitização é o processo de estruturar direitos creditórios ou fluxos financeiros futuros para que sirvam de lastro a títulos destinados a investidores. A operação permite conectar recebíveis ao mercado de capitais e pode gerar liquidez para o originador.
-
O que é securitização de recebíveis?
A securitização de recebíveis consiste em utilizar créditos a receber — como parcelas de vendas, contratos e outros direitos de pagamento — como lastro de uma estrutura financeira. Os recebíveis são organizados conforme as regras da operação e dão suporte aos fluxos de pagamento dos instrumentos emitidos.
-
Como funciona uma securitização?
De forma simplificada, a operação envolve originação e seleção dos créditos, cessão dos direitos creditórios, estruturação, emissão e distribuição dos instrumentos e posterior gestão dos fluxos da carteira. A configuração exata varia conforme o ativo, o veículo utilizado e a regulamentação aplicável.
-
Qual é a diferença entre securitização e antecipação de recebíveis?
Na antecipação, recebíveis específicos são normalmente negociados para gerar recursos antes do vencimento. A securitização envolve uma estrutura financeira mais ampla, na qual direitos creditórios servem de lastro para instrumentos destinados a investidores. Por isso, ela pode ser utilizada como parte de uma estratégia recorrente de funding.
-
Quais recebíveis podem ser securitizados?
Dependendo da estrutura e das regras aplicáveis, podem existir operações envolvendo recebíveis comerciais, imobiliários, do agronegócio, contratos, parcelas de vendas, aluguéis, financiamentos e outros direitos creditórios capazes de gerar fluxos financeiros futuros previsíveis.
-
Securitização é empréstimo?
Não necessariamente. A securitização parte da estruturação de direitos creditórios e possui lógica diferente de um empréstimo bancário convencional. Entretanto, os efeitos jurídicos, contábeis e financeiros dependem da estrutura específica, inclusive dos riscos e benefícios que permanecem com cada participante.
-
Quais são as vantagens da securitização?
Entre os principais benefícios potenciais estão geração de liquidez, diversificação das fontes de funding, acesso ao mercado de capitais, maior flexibilidade na estruturação financeira e possibilidade de sustentar o crescimento de operações que originam crédito.
-
Quais são os riscos da securitização?
A operação pode envolver risco de crédito, inadimplência, concentração da carteira, custos de estruturação, complexidade jurídica e operacional, risco de mercado e necessidade de controles e governança. Os riscos específicos dependem do desenho de cada operação.
-
O que é uma securitizadora?
A companhia securitizadora é uma empresa especializada que participa da aquisição e estruturação de direitos creditórios e da emissão dos títulos de securitização, observando o regime jurídico e regulatório aplicável.
-
Qual é a relação entre CaaS e securitização?
O CaaS fornece infraestrutura para originar, analisar, formalizar e administrar crédito, enquanto a securitização pode funcionar como uma alternativa de funding baseada na carteira de direitos creditórios gerada pela operação. Dessa maneira, as duas soluções podem ser complementares em estratégias de crédito escaláveis. Por que usar o CaaS da Serasa Experian em uma estratégia que envolve securitização? A MOVA, solução CaaS da Serasa Experian, permite estruturar uma esteira de crédito de ponta a ponta de maneira customizável, flexível e escalável. A plataforma combina infraestrutura tecnológica e recursos para a operação de crédito, ajudando empresas a organizar a originação e a gestão das carteiras que podem, conforme a estratégia adotada, integrar estruturas de funding.
-
CaaS e Banking as a Service são a mesma coisa?
Não. O Credit as a Service é especializado na jornada de crédito, incluindo etapas relacionadas à análise, concessão e gestão da operação. Já o Banking as a Service (BaaS) oferece uma infraestrutura bancária mais ampla, que pode abranger contas, pagamentos e outros serviços financeiros. Para aprofundar essa comparação, veja as diferenças entre Credit as a Service e Banking as a Service.