A Nuvemshop entrou no mercado de crédito PJ em parceria com a Serasa Experian e já movimentou R$ 55 milhões em mais de 2,6 mil operações, com ticket médio de R$ 21 mil. A operação ainda conta com R$ 130 milhões disponíveis para novas ofertas aos lojistas da plataforma.
Por trás desses números está uma decisão estratégica simples de resumir e complexa de executar: a maior plataforma de e-commerce da América Latina passou a operar crédito PJ dentro da própria jornada digital de seus clientes, com a infraestrutura de Credit as a Service (CaaS) da Serasa Experian.
Empresas não precisam ser bancos para oferecer crédito. Com a infraestrutura certa, indústria, atacado, varejo, serviços, marketplace e outros segmentos conseguem incorporar produtos financeiros na própria jornada, gerar receita adicional e impulsionar o crescimento de seus clientes B2B e aumentar as vendas para seus consumidores.
O case Nuvemshop é uma demonstração prática disso e, se a sua empresa já considerou conceder crédito ou está descobrindo essa possibilidade agora, o conteúdo a seguir apresenta um roteiro completo para quem busca seguir pelo mesmo caminho.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O que é o Crédito Nuvemshop?
- Por que a Nuvemshop entrou no mercado de crédito?
- Como funciona o crédito da Nuvemshop com tecnologia da Serasa Experian?
- O que é Credit as a Service?
- O case Nuvemshop em números
- Por que o crédito para PMEs é importante?
- Qual é o papel dos dados na análise de crédito?
- Como os recebíveis são usados em garantia no crédito da Nuvemshop?
- O que é crédito embarcado?
- A Nuvemshop é um exemplo bastante claro desse movimento.Quais são as vantagens do crédito embarcado para a Nuvemshop?
- Quais são as vantagens do crédito embarcado para os lojistas?
- O que o case Nuvemshop revela sobre o mercado de PMEs?
- O que esse case mostra sobre o futuro do crédito?
- Qual é o papel da Serasa Experian no case de Crédito da Nuvemshop?
O que é o Crédito Nuvemshop?
A Nuvemshop é a plataforma de e-commerce líder na América Latina, usada por mais de 180 mil marcas que, juntas, movimentam mais de R$ 15 bilhões em GMV por ano. A solução permite criar, gerenciar e escalar lojas virtuais com robustez para negócios de qualquer porte, totalmente em nuvem e sem depender de infraestrutura própria.
O Crédito Nuvemshop nasceu dentro desse ecossistema para os lojistas que já vendem pela plataforma. Em vez de o empreendedor buscar capital fora do ambiente onde já opera, a oferta de crédito foi incorporada diretamente à jornada digital: do onboarding, passando pela análise, simulação, contratação e pagamento, tudo acontece de forma orgânica e sem sair do painel da loja.
É uma aplicação direta do conceito de Embedded Finance, com a Nuvemshop utilizando recebíveis de cartão como base da operação de crédito.
Na prática, é capital de giro oferecido no ambiente onde o lojista já trabalha, com a oferta calibrada a partir do histórico de vendas de cada loja. A Nuvemshop passou a oferecer crédito porque esse acesso ainda é um dos maiores gargalos para PMEs: ao financiar estoque, marketing e expansão, o lojista vende mais, o que também aumenta a comissão da Nuvemshop, fortalece o relacionamento, amplia a fidelização e abre uma nova fonte de receita com as taxas da operação.
Por que a Nuvemshop entrou no mercado de crédito?
O movimento responde a uma dor real do mercado brasileiro. Dados publicados pela Serasa Experian em junho de 2026, a partir de um estudo com 1,9 milhão de PMEs, mostram que 41% delas apresentam perfil associado à demanda por capital de giro, um mercado amplo e pulverizado.
No e-commerce, essa necessidade aparece o tempo todo: estoque, marketing, expansão, logística, contratação e sazonalidade, como Black Friday. Sem acesso a capital, o lojista trava nos momentos em que mais precisa crescer.
É exatamente essa lacuna que o Crédito Nuvemshop foi desenhado para preencher.
Como funciona o crédito da Nuvemshop com tecnologia da Serasa Experian?
A Nuvemshop implantou a solução de Recebíveis de Cartão para conceder crédito aos lojistas do seu portfólio.
O modelo segue um fluxo simples:
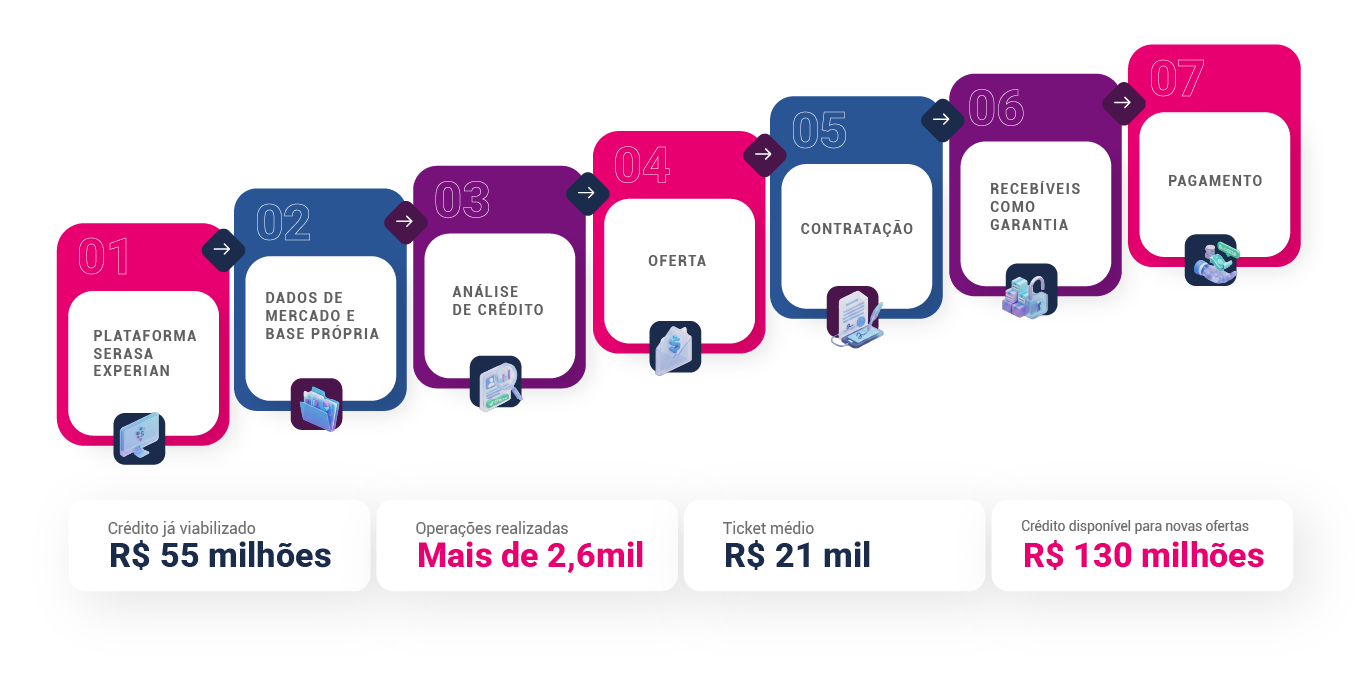
A Nuvemshop opera uma plataforma 100% digital e automatizada, com a identidade visual da própria marca. Ela acessa dados da Serasa Experian e combina com sua própria base.
Aqui entra um diferencial valioso: a plataforma possui o histórico de vendas de cada lojista, informação que instituições financeiras tradicionais não têm. Isso permite avaliar o cliente com mais profundidade e menos risco, calibrando uma oferta personalizada.
O lojista simula, contrata online, e os recebíveis das vendas entram como garantia.
Para Renato Burin, Diretor de Fintech da Nuvemshop, que era atendido por outra empresa CaaS antes da Serasa Experian, o principal diferencial da solução está na flexibilidade que a nova infraestrutura oferece: "Eu não conseguia definir a política de crédito com a liberdade que eu queria. Agora eu tenho autonomia em todos os pontos e com uma jornada totalmente fluida."
A operação é segura porque os recebíveis ficam travados na CERC, registradora autorizada pelo Banco Central, impedindo que sejam usados em outra negociação. Se houver inadimplência, é a própria garantia que cobre o valor em atraso.
É essa arquitetura baseada em Credit as a Service que permite à Nuvemshop incorporar crédito de forma fluida na jornada.
O que é Credit as a Service?
Credit as a Service é o modelo financeiro que permite a empresas de qualquer setor, não ficando restrito a bancos e fintechs, oferecer crédito para pessoa física ou jurídica, como parte integrada da própria jornada digital do cliente.
Na prática, o CaaS entrega facilidade de implementação, segurança contra a inadimplência, prevenção à fraude e solidez jurídica, sem que a empresa tenha que construir uma estrutura regulatória e tecnológica do zero.
Como resume Burin: "Seria muito custoso construir dentro de casa toda a infraestrutura que eu já pego pronta da Serasa Experian para operar."
Os ganhos aparecem em várias frentes: nova fonte de receita com alta rentabilidade, aumento das vendas do core business e maior fidelização. Para quem toma o crédito, a vantagem é acesso mais fácil, com taxas mais competitivas.
Os dados são o centro desse modelo. Ao combinar informações de mercado com sua própria base, especialmente no B2B, em que o histórico de vendas de cada cliente é um ativo valiosíssimo, a empresa avalia risco com mais profundidade e calibra ofertas personalizadas, usando recebíveis como garantia.
É esse movimento que permite a empresas de diferentes setores estruturar crédito integrado à jornada digital, ampliando o acesso a quem, historicamente, não tinha oferta de crédito ou só encontrava taxas elevadas.
Renato reforça que o diferencial da solução de Credit as a Service da Serasa foi a modularidade dos serviços. “Eu poderia começar contratando alguns módulos da Serasa, com a possibilidade de internalizar os processos no futuro. Tudo isso fazia muito sentido, porque temos interesse em termos um protagonismo bem alto no negócio de crédito”.
O case Nuvemshop em números
O ecossistema da Nuvemshop soma mais de 180 mil marcas na América Latina, que movimentam mais de R$ 15 bilhões em GMV por ano. Foi com essa base que a plataforma iniciou sua oferta de crédito.
| Indicador | Resultado |
| Crédito já viabilizado | R$55 milhões |
| Operações realizadas | Mais de 2,6 mil |
| Ticket médio | R$ 21 mil |
| Crédito disponível para novas ofertas | R$130 milhões |
Os resultados ganharam destaque no portal da Pequenas Empresas Grandes Negócios e você pode conferir a matéria aqui.
A Nuvemshop segue escalando sua operação de forma segura, garantindo a rentabilidade e sustentabilidade do negócio.
Por que o crédito para PMEs é importante?
O acesso ao crédito continua como um dos principais obstáculos ao crescimento das PMEs no Brasil, afetando fluxo de caixa, estoque, expansão, marketing e sazonalidade.
O retrato traçado pela Serasa Experian reforça esse cenário: 41% das PMEs analisadas têm perfil associado à demanda por capital de giro, enquanto 95,7% possuem limite estimado de crédito de até R$ 570 mil.
São empresas com potencial real para tomar crédito, mas que ainda enfrentam fricção nos canais tradicionais.
Nesse contexto, o case da Nuvemshop vai muito além de uma plataforma de concessão de crédito, sendo um fomentador da economia brasileira.
Qual é o papel dos dados na análise de crédito?
O grande diferencial da Serasa Experian nesse case não está apenas em fornecer dados, mas em transformar informações em decisões de crédito mais precisas e integradas à jornada digital do cliente.
Isso envolve cruzar dados financeiros, comportamento, histórico, capacidade de pagamento e análise de risco, com inteligência analítica de ponta.
Ao combinar esses dados de mercado com sua própria base de clientes, a empresa ganha uma leitura muito mais rica do risco. No caso da Nuvemshop, o histórico de vendas de cada lojista funciona como esse ativo valioso, com previsibilidade que instituições financeiras tradicionais não conseguem reproduzir.
Como os recebíveis são usados em garantia no crédito da Nuvemshop?
Recebíveis são os valores que um lojista tem a receber por vendas já realizadas com cartão, mas ainda a liquidar.
No crédito da Nuvemshop, eles funcionam como garantia: em vez de exigir avalista ou outra garantia tradicional, o próprio fluxo futuro de vendas do lojista cobre o risco da dívida.
Isso reduz risco porque a garantia está ligada à atividade do negócio: quanto mais o lojista vende, mais previsível fica sua capacidade de pagamento.
O histórico dos clientes faz toda a diferença na avaliação do crédito.
A tecnologia acompanha essa garantia via integração com a CERC, que registra e monitora os recebíveis de cada contrato, automatizando o processo e permitindo acioná-la mesmo se o lojista mudar de meio de pagamento ou adquirente.
O que é crédito embarcado?
Crédito embarcado, ou Embedded Lending, é quando uma empresa incorpora a oferta de crédito diretamente à sua experiência digital, sem exigir que o cliente saia daquele ecossistema para buscar um banco.
Indústria, atacado, varejo, serviços e marketplaces, como a Nuvemshop, passam a disponibilizar crédito ao usuário final sem que precisem virar uma instituição financeira.
Esse movimento faz parte da revolução do Embedded Finance, que permite a empresas não financeiras agregar valor e criar novas fontes de receita.
Uma experiência de crédito contextualizada potencializa o engajamento, aumenta o ticket médio e gera dados para personalizar ofertas futuras.
A Nuvemshop é um exemplo bastante claro desse movimento.Quais são as vantagens do crédito embarcado para a Nuvemshop?
Do lado da plataforma, o crédito embarcado abre uma nova fonte de receita e aprofunda a relação com os lojistas.
À medida que o crédito ajuda o lojista a vender mais, a comissão sobre essas vendas também cresce.
O crédito passou a ser estratégia de crescimento do próprio core business da Nuvemshop, além de reter clientes e ampliar o valor gerado por cada um deles.
Quais são as vantagens do crédito embarcado para os lojistas?
Do ponto de vista do lojista, o principal ganho é a facilidade de acesso a crédito no ambiente em que ele já trabalha, com menos fricção do que buscar um banco.
A oferta chega integrada à jornada, com simulação, contratação digital e liberação rápida, direcionando capital para:
- estoque;
- marketing;
- expansão;
- contratação de equipe.
O que o case Nuvemshop revela sobre o mercado de PMEs?
O case confirma um padrão do mercado de crédito brasileiro: PMEs demandam capital, mas o crédito tradicional ainda impõe restrições.
Enquanto isso, plataformas digitais possuem dados valiosos sobre o comportamento de seus próprios clientes.
Essa combinação cria a oportunidade de oferecer crédito no momento certo, com a tecnologia reduzindo a fricção que antes mantinha boa parte das PMEs fora do sistema financeiro.
Modelos integrados, como o construído entre Nuvemshop e Serasa Experian, mostram que é possível ampliar o acesso ao crédito sem que a empresa precise se transformar em banco, criando mecanismos para que PMEs acessem capital de giro de forma simples, personalizada e integrada ao ambiente onde já fazem negócios.
E esse é, talvez, o maior legado desse case para quem ainda decide como estruturar sua própria oferta de crédito: se a Nuvemshop conseguiu fazer isso com a plataforma de CaaS da Serasa Experian, sua empresa também pode.
O que esse case mostra sobre o futuro do crédito?
O crédito está deixando de ser um produto isolado e passando a fazer parte da jornada digital das empresas.
O Embedded Finance vai além de adicionar produtos financeiros a uma plataforma: ele transforma dados, tecnologia e infraestrutura financeira em estratégia de crescimento e oportunidades reais de novos negócios.
O segredo está em embarcar crédito com dados, inteligência, automação, segurança e decisão de forma invisível, transparente e fluida.
O futuro do crédito não será definido por melhores produtos isolados, mas por decisões mais inteligentes.
Saber quando ele gera valor e quando representa risco, equilibrando crescimento do negócio e saúde financeira do tomador é o que vai garantir a sustentabilidade das empresas ao longo do tempo.
A previsão é que até 2030 o mercado global de Credit as a Service atinja US$ 3,4 bilhões, com crescimento de 23% nos serviços de crédito.
Para empresas que vendem no B2C ou B2B e ainda não pensaram em uma esteira de crédito própria, a sinalização é clara: quem não se mover ficará para trás da concorrência.
Qual é o papel da Serasa Experian no case de Crédito da Nuvemshop?
A Serasa Experian entrou como o parceiro de infraestrutura por trás de toda a operação: tecnologia, dados, gestão regulatória, análise de risco, esteira de crédito, gestão de recebíveis, automação e renegociação de contratos em atraso.
Um dos pontos que mais pesou na escolha da Serasa Experian como parceira foi a modularidade da solução.
A Nuvemshop pôde começar contratando alguns módulos, com a possibilidade de internalizar partes da operação no futuro, o que fazia sentido diante do interesse da empresa em internalizar a oferta de crédito à medida que a operação crescesse.
A solução reúne em uma única plataforma:
Tecnologia pronta para uso: integração via API ou white label com a identidade visual da marca, permitindo personalização completa da experiência do cliente.
Infraestrutura completa: gestão regulatória, sistemas antifraude, validação de dados e integração com o financeiro da empresa de forma simplificada.
Plataforma digital: solicitação e análise 100% online e automatizada, garantindo tomada de decisão rápida e segura para aprovação de crédito.
Inteligência analítica: dados qualificados, modelagem estatística, políticas de crédito e recursos exclusivos da maior datatech do país, trazendo precisão e segurança às operações.
Isso permite entender o case não apenas como um produto de crédito da Nuvemshop, mas como um exemplo de aplicação prática do Credit as a Service da Serasa Experian, a mesma infraestrutura que sua empresa também pode acessar para conceder crédito aos seus clientes em conformidade com o BACEN, sem necessidade de investir em tecnologia e regulatório.
Está tudo pronto para criar sua esteira de crédito de forma simples, ágil e segura.
Aproveite para saber mais sobre a solução CaaS e fale com a gente.