Nos últimos anos, o modelo Credit as a Service (CaaS) tem se consolidado como uma solução poderosa para empresas de diferentes setores que buscam oferecer crédito aos seus clientes sem a necessidade de investir em uma infraestrutura financeira complexa. O CaaS não apenas auxilia na redução da burocracia dos modelos tradicionais, mas também oferece flexibilidade e escalabilidade, permitindo que médias e grandes empresas integrem soluções financeiras de forma rápida e eficiente.
O crescimento da demanda por soluções mais ágeis e menos burocráticas tem levado diversos segmentos a adotarem esse modelo, desde fintechs até o varejo e distribuidores. Agora, negócios não bancários podem oferecer crédito, financiamentos e parcelamentos, tudo por meio de integrações digitais, sem precisar ser uma instituição financeira de origem.
Neste post, vamos explorar como o Credit as a Service pode beneficiar empresas e consumidores em vários setores, sempre com recomendações baseadas em dados. Continue a leitura e confira!
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O que é Credit as a Service?
- Diferenças estratégicas entre os modelos Credit as a Service e Banking as a Service
- As fases da esteira de crédito na infraestrutura tecnológica moderna
- Segurança e conformidade regulatória: o alicerce do CaaS na era do Open Finance
- Aplicação do CaaS no e-commerce e marketplaces
- Inovação em produtos financeiros: BNPL, Crédito Fumaça, Risco Sacado e Financiamento de Vendas na prática
- Uso do CaaS em fintechs e bancos digitais
- Aplicações do CaaS em empresas B2B e fornecedores
- O impacto da inteligência de dados na precificação do crédito
- Aplicações do CaaS no setor de varejo e serviços de fidelização
- Integração do CaaS em plataformas de educação e saúde
- Critérios técnicos para identificar qual a melhor solução CaaS do mercado
- Conheça as soluções de Credit as a Service da Serasa Experian!
O que é Credit as a Service?
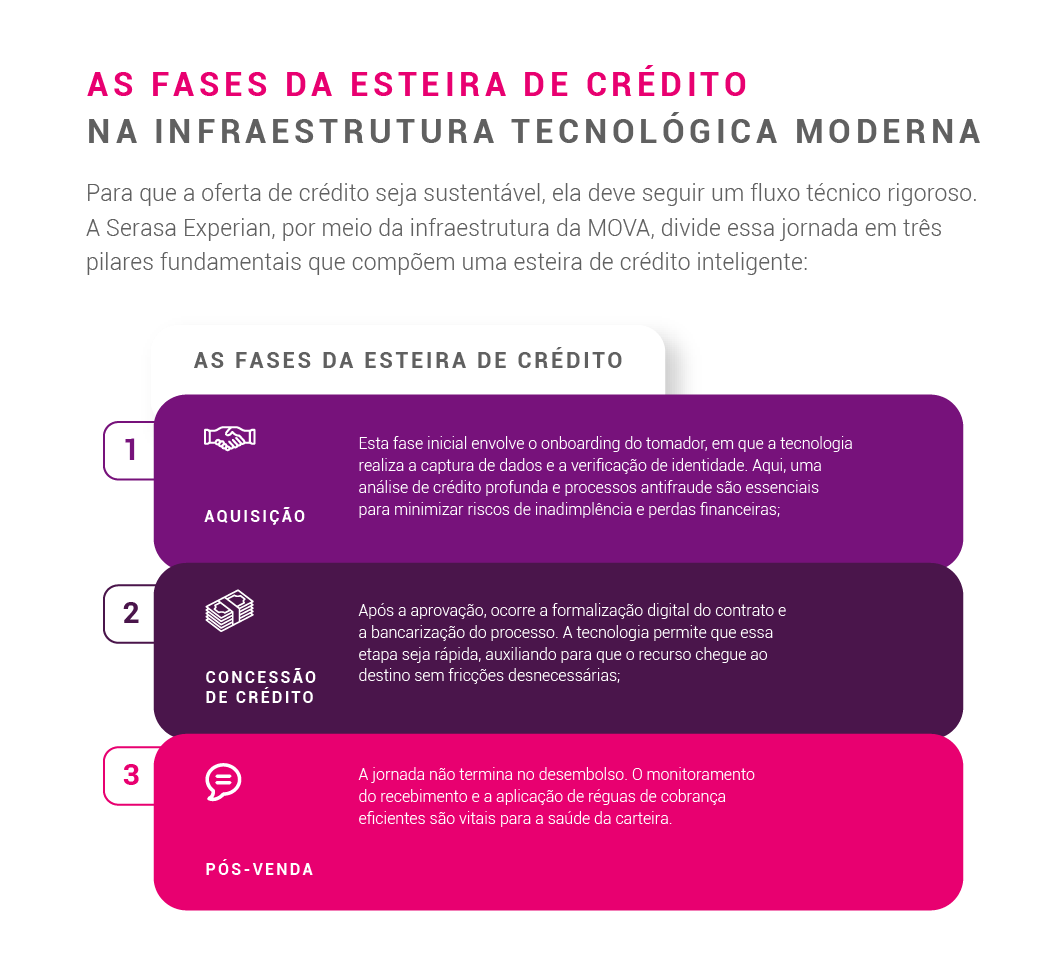
O Credit as a Service (CaaS) é um modelo de negócio que permite a empresas de diversos setores, como varejo, e-commerce, fintechs e plataformas digitais, oferecer crédito aos seus clientes de forma simples, ágil e segura. Toda a infraestrutura tecnológica e os processos regulatórios com o Banco Central do Brasil são oferecidos por meio de uma plataforma 100% digital. Isso permite que as empresas desenvolvam suas esteiras de crédito de ponta a ponta, começando no onboarding do tomador, passando pela análise e concessão, até o pós-venda.
A grande vantagem desse modelo é que as empresas contratantes não precisam desenvolver sistemas bancários próprios, tornando o processo de concessão de crédito flexível e desburocratizado.
Na prática, a implementação é mais rápida, com custos operacionais otimizados e sem a necessidade imediata de contratar uma equipe financeira robusta. O uso de APIs, combinado com inteligência analítica, torna o CaaS uma solução acessível para empresas de diferentes portes, como marketplaces e administradores de FIDCs, otimizando a oferta de condições mais competitivas para os consumidores.
Diferenças estratégicas entre os modelos Credit as a Service e Banking as a Service
Vamos entender agora as distinções fundamentais entre dois modelos que frequentemente geram dúvidas: o CaaS e o Banking as a Service (BaaS). É importante pontuar que, enquanto o BaaS foca em serviços bancários genéricos, como abertura de contas e emissão de cartões, o Credit as a Service (CaaS) é uma especialização profunda voltada para a infraestrutura de crédito.
Para você, a escolha entre um e outro depende diretamente da maturidade e do objetivo estratégico do seu negócio. Se o foco da sua empresa é criar uma esteira de financiamento robusta e personalizada, o CaaS oferece as ferramentas específicas para essa jornada.
Para fintechs, por exemplo, o CaaS permite uma agilidade ímpar na implementação de produtos de crédito. Isso elimina a necessidade de manter um time de desenvolvimento e regulatório exaustivo logo no início da operação, permitindo que a empresa foque no crescimento da base e na experiência do usuário enquanto a infraestrutura tecnológica da MOVA sustenta a operação.
As fases da esteira de crédito na infraestrutura tecnológica moderna
Segurança e conformidade regulatória: o alicerce do CaaS na era do Open Finance
Em um cenário de evolução constante, a segurança dos dados e o cumprimento das normas do Banco Central são pilares inegociáveis. Ao adotar uma solução de CaaS, sua empresa transfere a complexidade regulatória para quem domina o ecossistema. A infraestrutura da MOVA, a solução CaaS da Serasa Experin, remove o peso da conformidade direta das suas costas, permitindo que você opere dentro das regras de instituições como as SEPs (Sociedades de Empréstimo entre Pessoas) de forma nativa. A MOVA é a primeira SEP autorizada pelo BACEN, garantindo a segurança jurídica da sua operação de crédito.
Além disso, a integração com o Open Finance potencializa drasticamente a assertividade da esteira de crédito. Com o consentimento do cliente, a Serasa Experian utiliza dados compartilhados para refinar modelos analíticos, permitindo que sua empresa ofereça taxas personalizadas e limites adequados ao perfil real de cada um. Essa inteligência é o que permite minimizar riscos sistêmicos, garantindo que o crédito seja um motor de crescimento, e não um passivo de inadimplência.
Aplicação do CaaS no e-commerce e marketplaces
O setor de e-commerce e marketplaces tem se beneficiado amplamente do modelo Credit as a Service. A integração de soluções financeiras nesses canais permite que as empresas ofereçam aos seus consumidores a possibilidade de compras parceladas e créditos pessoais rápidos diretamente no checkout.
Ao integrar o CaaS, as empresas criam uma experiência de compra mais fluida e com maior taxa de conversão, já que os consumidores encontram opções de pagamento que se ajustam ao seu poder aquisitivo e sem fricção.
A personalização da oferta de crédito, baseada em insights profundos sobre o histórico de crédito do cliente, também possibilita que as soluções sejam ajustadas para diferentes perfis financeiros. Isso transforma o e-commerce em um ecossistema financeiro completo, em que o crédito é um facilitador da venda e não uma barreira.
Como o CaaS beneficia o setor de e-commerce?
O CaaS oferece aos consumidores do e-commerce uma experiência de compra simplificada, permitindo a realização de transações de forma rápida e segura. As empresas conseguem elevar a taxa de conversão ao permitir que os clientes paguem de forma parcelada, tornando os produtos mais acessíveis. Para o e-commerce, o benefício central é a fidelização: o cliente que encontra crédito fácil e condições personalizadas tende a retornar para novas compras, fortalecendo o Lifetime Value (LTV) da marca.
Inovação em produtos financeiros: BNPL, Crédito Fumaça, Risco Sacado e Financiamento de Vendas na prática
A inovação tecnológica permitiu o surgimento de modalidades que estão transformando o mercado para grandes empresas, como varejistas, atacadistas e distribuidores. Neste contexto, destacamos produtos que escalam a receita e resolvem dores latentes do mercado:
- BNPL (Buy Now, Pay Later): esta é uma opção de parcelamento sem a necessidade de cartão de crédito no checkout, ideal para incluir consumidores que não possuem limite em cartões tradicionais, mas apresentam bom comportamento financeiro;
- Crédito Fumaça: focado em clientes PJ com base na previsão de vendas futuras com cartão, permite que o cliente tenha fôlego financeiro antes mesmo da liquidação das vendas;
- Risco Sacado: antecipação de pagamento de notas aos fornecedores, permite otimizar o fluxo de caixa dos fornecedores e garantir o abastecimento de suprimentos;
- Financiamento de Vendas: permite financiar a compra a prazo dos clientes B2B com ou sem garantia de recebíveis e acelerar o ciclo de vendas de forma segura.
Além disso, o consignado privado oferecido coo meio de pagamento diretamente no checkout de e-commerce e lojas físicas, utilizando a infraestrutura da solução CaaS da Serasa Experian, surge como uma forte tendência para o futuro do setor, com potencial de venda para mais de 45 milhões de trabalhadores com carteira assinada.
Uso do CaaS em fintechs e bancos digitais
As fintechs e bancos digitais são grandes beneficiários do modelo Credit as a Service. Essas empresas podem escalar suas operações rapidamente, utilizando infraestruturas prontas e regulamentadas para oferecer soluções de crédito sem precisar construir um sistema bancário completo do zero. Com o CaaS, é possível lançar novos produtos financeiros com agilidade, como empréstimos pessoais e financiamentos customizados.
Fintechs podem utilizar o CaaS como alternativa ao sistema bancário tradicional?
Sim, o modelo CaaS representa uma excelente alternativa ao sistema bancário tradicional, especialmente para fintechs. Ao usar o CaaS, essas empresas podem oferecer crédito a seus clientes de forma mais eficiente, menos custosa e em conformidade com o Banco Central, sem a necessidade de operar com a mesma complexidade e lentidão de um banco convencional.
Isso não apenas acelera o lançamento de novos produtos, mas também permite que as fintechs atendam a uma demanda crescente por serviços financeiros de forma mais ágil e tecnológica.
Aplicações do CaaS em empresas B2B e fornecedores
Empresas que operam no modelo B2B também podem utilizar o CaaS para conceder crédito aos seus fornecedores e parceiros comerciais. Ao integrar soluções financeiras diretamente em suas plataformas, essas empresas tornam mais simples o processo de financiamento e pagamentos, auxiliando para melhorar o fluxo de caixa de toda a rede comercial.
O CaaS pode ser utilizado para parcelamento de compras em grandes volumes ou para oferecer linhas de crédito específicas para fornecedores, proporcionando flexibilidade nas negociações.
Como o CaaS beneficia empresas B2B?
Ao adotar o modelo CaaS, modelos de negócio B2B conseguem simplificar transações comerciais, reduzir entraves burocráticos e fortalecer o relacionamento com parceiros. A grande vantagem competitiva é a oportunidade de obter novas fontes de receita com o desenvolvimento de suas próprias esteiras de produtos de crédito.
O processo se torna eficiente sem a necessidade de uma vasta infraestrutura interna, aprimorando a retenção de parceiros comerciais por meio do acesso facilitado a recursos financeiros.
O impacto da inteligência de dados na precificação do crédito
No modelo tradicional, a precificação do crédito costuma ser genérica. No entanto, o crédito é uma ciência de precisão. Por meio do CaaS, sua empresa utiliza modelos analíticos que consideram não apenas o bureau tradicional, mas o comportamento transacional em tempo real.
Essa profundidade permite que você aplique o que chamamos de Risk-Based Pricing. Ou seja, clientes com menor risco recebem taxas mais atrativas, enquanto operações mais complexas são precificadas de modo a minimizar possíveis perdas. Esse nível de inteligência só é possível quando a infraestrutura de crédito está conectada a um motor de dados massivo, como o da Serasa Experian.
Aplicações do CaaS no setor de varejo e serviços de fidelização
O CaaS também tem se destacado no varejo, especialmente no desenvolvimento de programas de fidelização robustos. As empresas podem oferecer linhas de crédito personalizadas para seus clientes, incentivando compras recorrentes e aumentando o engajamento com a marca.
Com o uso do CaaS, é possível criar soluções financeiras sob medida para clientes fiéis, proporcionando benefícios que vão além do produto em si.
O CaaS é útil para o varejo físico?
Sim, o CaaS é extremamente útil para o varejo físico, pois permite que as lojas ofereçam crédito direto ao consumidor de forma simples e sem a burocracia das financeiras tradicionais. Isso não apenas melhora a experiência do cliente no PDV, mas também potencializa as vendas ao oferecer opções de pagamento mais flexíveis, como o parcelamento estendido.
Integração do CaaS em plataformas de educação e saúde
Setores como educação e saúde também podem se beneficiar do modelo CaaS, oferecendo financiamentos personalizados para cursos ou tratamentos de alto custo. Isso facilita o acesso a serviços essenciais, fazendo com que fiquem disponíveis para diferentes perfis financeiros.
Com o CaaS, essas plataformas podem oferecer condições de pagamento diferenciadas, o que amplia a base de clientes e melhora a qualidade do atendimento.
Em quais setores menos óbvios o CaaS pode ser aplicado?
Além dos setores mais comuns, como varejo e indústria, o CaaS pode ser aplicado em turismo, tecnologia e até no agronegócio. Ao integrar soluções de crédito, esses setores conseguem oferecer aos clientes uma experiência mais personalizada, o que beneficia tanto as empresas, que auxiliam na realização da venda, quanto os consumidores, que ganham fôlego financeiro.
Critérios técnicos para identificar qual a melhor solução CaaS do mercado
Para você identificar qual é a melhor solução CaaS do mercado, é preciso olhar além do óbvio. A escolha deve ser pautada em critérios técnicos que auxiliem na longevidade da operação. O primeiro ponto é a robustez da inteligência analítica: como a primeira datatech do Brasil, a Serasa Experian oferece modelos preditivos que outros players não possuem.
Outro critério vital é a agilidade de implementação por meio de APIs flexíveis, que permitam a sua empresa começar a operar rapidamente. Além disso, a conformidade regulatória junto ao Banco Central deve estar 100% em conformidade, algo que a infraestrutura tecnológica do CaaS da Serasa Experian oferece nativamente.
A solução ideal é aquela que se adapta ao tamanho do cliente, seja ele um marketplace de grande porte, uma securitizadora ou um distribuidor regional, e não apenas ao seu segmento de atuação.
Conheça as soluções de Credit as a Service da Serasa Experian!
Diversas empresas não bancárias já passaram a oferecer crédito aos seus clientes com o suporte de nossa tecnologia. As possibilidades de rentabilização são vastas, incluindo a antecipação a fornecedores, financiamento a empresas, crédito para consumidores, produtos com desenvolvimento customizado para a necessidade de cada empresa. Todas as transações são realizadas por meio de uma plataforma 100% digital, com a identidade visual da sua empresa.
Lá é possível realizar simulações, solicitar crédito e antecipar o pagamento de recebíveis com segurança. Isso é possível porque a solução Credit as a Service da Serasa Experian oferece a tecnologia pronta para uso, a infraestrutura financeira e todas as licenças necessárias junto ao BACEN.
Se a sua empresa busca montar uma operação de crédito e obter receita adicional, nossa solução oferece escalabilidade e o suporte especializado da maior datatech do país. O Credit as a Service (CaaS) está mudando o cenário financeiro; não deixe sua empresa fora dessa transformação!