Modelos preditivos e análise automatizada de dados reorganizam as operações financeiras no campo. Essas tecnologias aceleram a concessão de financiamentos e aumentam a precisão na identificação de fraudes. Com isso, a IA no agronegócio transforma a forma como credores, seguradoras e empresas do setor avaliam garantias, acompanham o desenvolvimento das lavouras e gerenciam a exposição ao risco.
Entenda como a inteligência analítica apoia decisões mais seguras em todas as etapas da cadeia produtiva agrícola.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- Como o avanço da inteligência artificial transforma a gestão no agronegócio brasileiro?
- Como a inteligência artificial é aplicada na concessão de crédito rural?
- Como a inteligência artificial otimiza o monitoramento territorial de lavouras?
- Como a inteligência artificial no campo atua na gestão de risco e na antecipação de problemas?
- Quais são os principais desafios para consolidar o uso da inteligência artificial no campo?
- Como a Serasa Experian combina dados primários e inteligência analítica no setor agrícola?
Como o avanço da inteligência artificial transforma a gestão no agronegócio brasileiro?
A IA transforma a gestão no agronegócio ao integrar diferentes fontes de informação em uma visão analítica unificada. Assim, produtores, cooperativas e credores podem tomar decisões estratégicas com base em dados atualizados.
Em vez de avaliar os negócios rurais com base em relatórios atrasados ou estimativas genéricas, a tecnologia acompanha continuamente o comportamento das propriedades. Com isso, ajuda a prever cenários e a direcionar ações com mais segurança.
Essa evolução ocorre porque as soluções de inteligência artificial no agronegócio interpretam os dados gerados no campo. Diferentemente da automação simples e do sensoriamento remoto tradicional, que se limitam a coletar imagens ou organizar números em planilhas, os algoritmos analíticos cruzam informações em tempo real e identificam padrões, variações de produtividade e tendências financeiras.
Com essa inteligência aplicada à gestão, o agronegócio ganha previsibilidade para planejar investimentos, controlar custos e avaliar a saúde das operações. Produtores e financiadores passam a contar com diagnósticos claros e atualizados das propriedades, o que reduz incertezas e agiliza as decisões estratégicas da cadeia produtiva.
Como a inteligência artificial é aplicada na concessão de crédito rural?
A inteligência analítica acelera a concessão de crédito rural ao automatizar a checagem documental e calcular pontuações de risco ajustadas à realidade financeira de cada produtor.
Em vez de depender de vistorias presenciais demoradas e relatórios manuais em papel, os sistemas analisam a estabilidade da receita do tomador, a regularidade fiscal e o histórico de pagamento. Com essas informações, podem liberar limites operacionais com agilidade e precisão nas mesas de análise de risco.
Soluções para avaliar a confiabilidade e o risco de produtores rurais reduzem o tempo de análise e ajudam a prevenir fraudes, como a apresentação de coordenadas geográficas divergentes da área efetivamente plantada.
A combinação entre checagem automatizada de dados e inteligência de mercado ajuda a direcionar recursos financeiros a produtores aptos, com custos operacionais significativamente menores para as instituições financeiras.
As novas regras do crédito rural exigem que as instituições financeiras assumam o controle direto da análise de dados e da conformidade das operações. O tema é abordado no artigo “Crédito rural: nova regra transforma análise de dados em responsabilidade para instituições financeiras”, publicado na Sala de Imprensa da Serasa Experian.
Como a inteligência artificial otimiza o monitoramento territorial de lavouras?
A classificação automatizada de imagens orbitais aumenta a precisão do monitoramento territorial de lavouras. Ela identifica o tipo de cultura, o estágio de desenvolvimento da planta e as alterações no uso do solo ao longo dos meses.
A tecnologia processa mapas históricos e imagens de satélite atualizadas para confirmar se a área financiada tem atividade agrícola efetiva ou se apresentou problemas operacionais durante o ciclo produtivo.
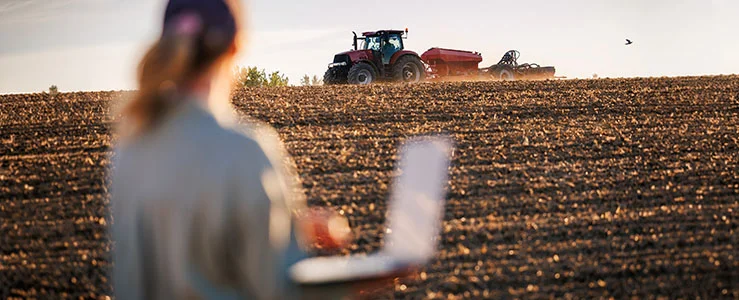
Tecnologias de monitoramento e fiscalização de crédito rural permitem acompanhar a evolução dos talhões sem deslocar constantemente equipes de campo. Algoritmos treinados detectam episódios de queimadas e estresse hídrico.
Ao recorrer a empresas de monitoramento agrícola via satélite no Brasil, as instituições financeiras obtêm laudos auditáveis que comprovam o cumprimento das exigências ambientais e a existência física das garantias rurais oferecidas nos contratos.
Como a inteligência artificial no campo atua na gestão de risco e na antecipação de problemas?
Modelos preditivos ajudam a identificar sinais precoces de perda de produtividade ou deterioração financeira antes que ocorra inadimplência na carteira de clientes.
O processamento contínuo de dados climáticos, cotações de commodities e índices de saúde vegetativa gera alertas antecipados. Esses alertas orientam renegociações preventivas e ajustes de limites nas operações de financiamento rural.
O machine learning no agronegócio analisa simulações de cenários sob diferentes condições de seca ou excesso de chuvas nas regiões produtoras. Essa capacidade preditiva ajuda credores a avaliar quais locais demandam maior retenção de garantias ou flexibilização dos prazos de pagamento.
Quais são os principais desafios para consolidar o uso da inteligência artificial no campo?
O principal obstáculo para expandir a tecnologia no campo é a falta de padronização das informações sobre as propriedades rurais.
Muitos registros de divisas de terra têm erros, e o Cadastro Ambiental Rural (CAR) costuma apresentar falhas de preenchimento. Por isso, o sistema pode gerar diagnósticos incorretos quando recebe dados antigos ou imprecisos.
Como a Serasa Experian combina dados primários e inteligência analítica no setor agrícola?
A Serasa Experian combina seu acervo de dados com algoritmos preditivos de alta precisão para fornecer inteligência de risco às operações do agronegócio.
Ao conectar registros cadastrais, informações de crédito, histórico judicial e camadas de sensoriamento remoto em uma única plataforma, a empresa oferece diagnósticos completos a credores, tradings e cooperativas que atuam no mercado rural brasileiro.
Essa estrutura analítica processa milhões de consultas diariamente e transforma dados brutos em notas de risco, alertas socioambientais e relatórios de acompanhamento de safra. Também integra dados primários atualizados com imagens de satélite do setor agrícola.
A integração entre inteligência de dados, sensoriamento remoto e automação contribui para um ambiente de crédito mais rápido, transparente e seguro para toda a cadeia produtiva. O uso contínuo da IA no agronegócio aperfeiçoa o controle de riscos socioambientais e financeiros nas instituições operadoras. Essa transformação analítica fortalece o desenvolvimento sustentável e a rentabilidade do setor no país.
Quer transformar o acompanhamento de safras e a avaliação de risco em inteligência para a tomada de decisões? Conheça as soluções de inteligência territorial da Serasa Experian e entenda como dados atualizados de cobertura da terra e monitoramento via satélite trazem segurança para as operações rurais.