Contas em bancos diferentes, cartão corporativo em outra instituição, crédito contratado em um terceiro lugar e sistemas que nem sempre conversam entre si. Para muitas empresas, especialmente pequenas e médias, a vida financeira ainda é marcada por informações fragmentadas e processos manuais.
Essa realidade pode dificultar a visão do caixa, aumentar o trabalho de conciliação e fazer com que cada instituição conheça apenas uma parte da situação financeira do negócio.
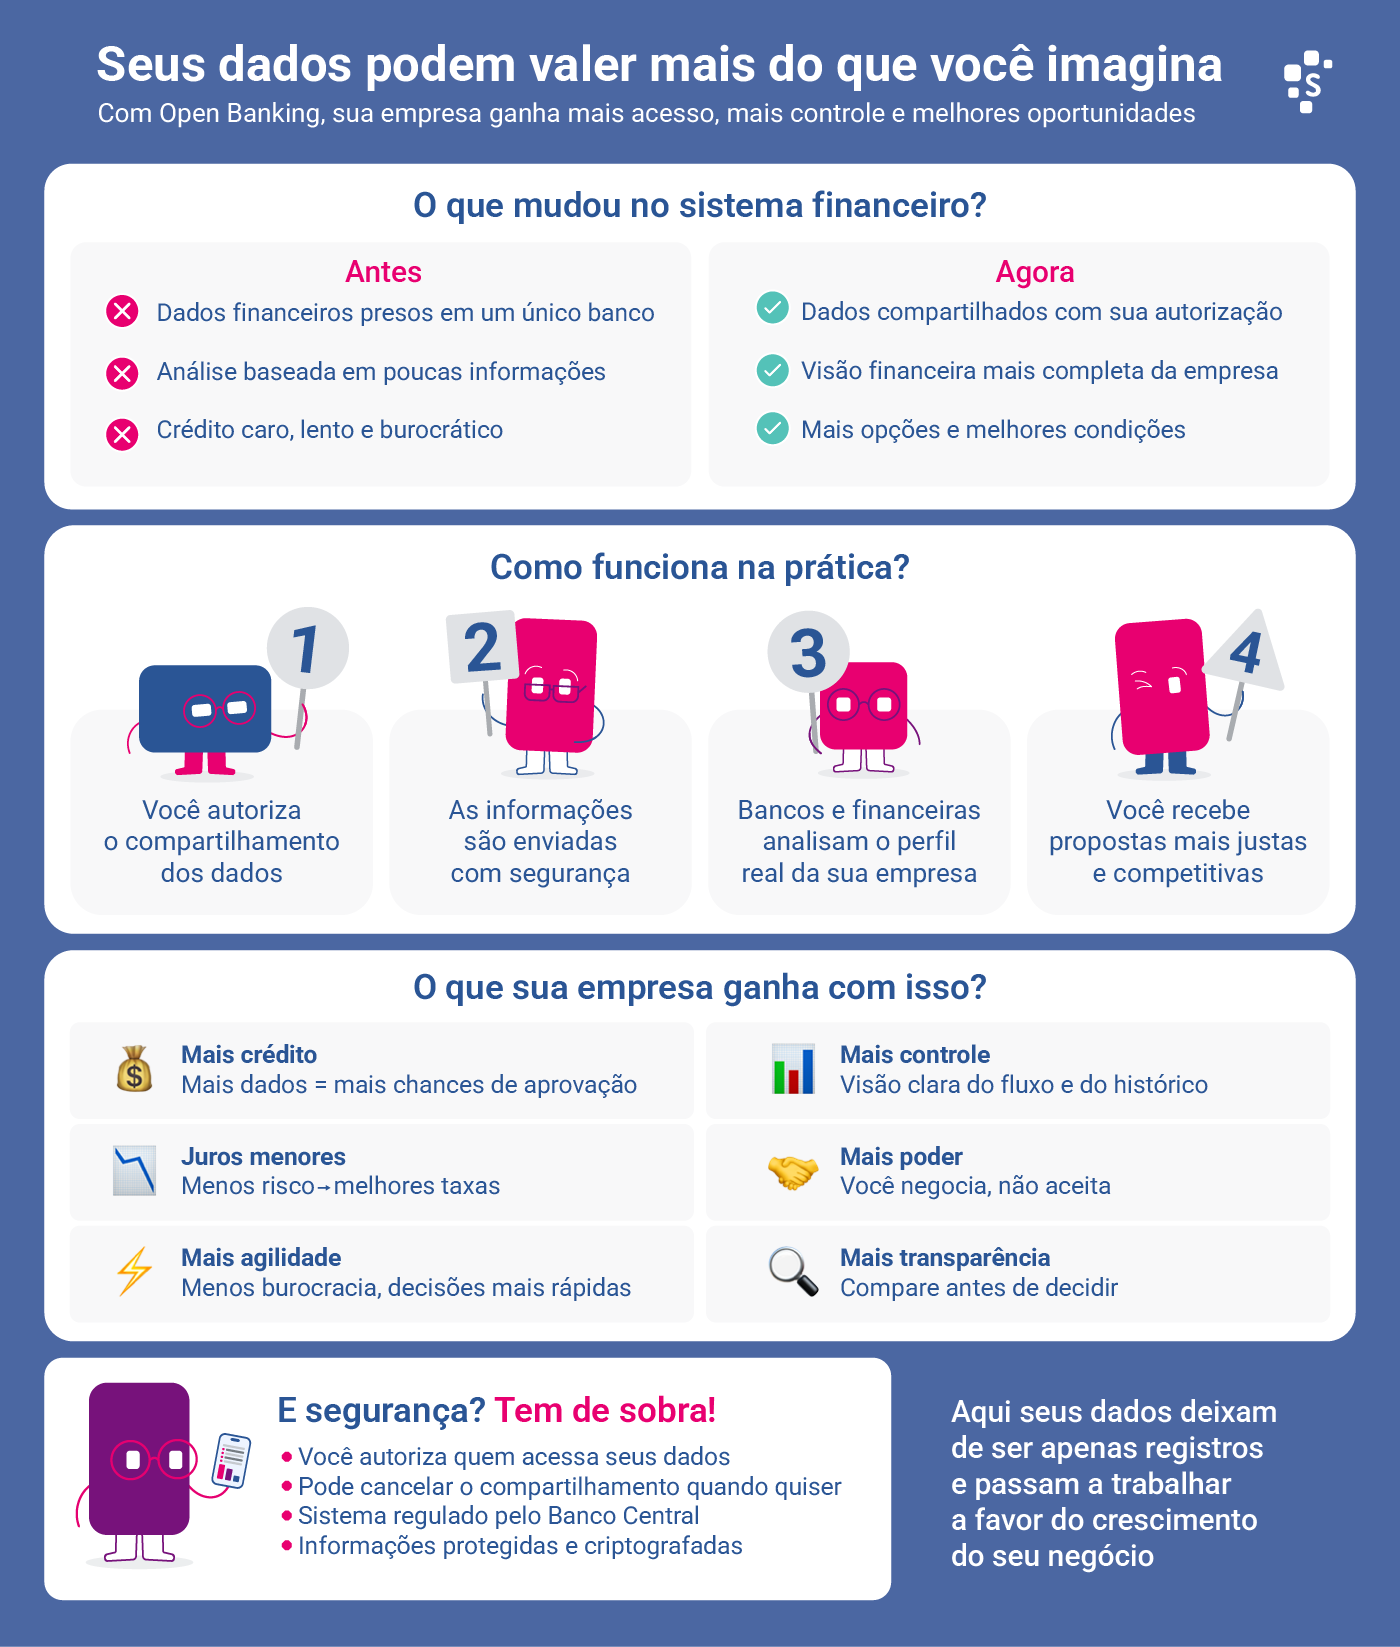
O Open Banking começou a mudar essa dinâmica. Hoje, no Brasil, ele evoluiu para um ecossistema mais amplo, chamado Open Finance, que permite compartilhar determinados dados e utilizar serviços financeiros entre diferentes instituições, sempre mediante autorização.
Na prática, isso abre espaço para uma gestão mais integrada, análises financeiras mais completas, novas formas de pagamento e soluções capazes de automatizar tarefas que antes exigiam consultas, planilhas e conferências manuais.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O que é Open Banking?
- Open Banking e Open Finance: qual é a diferença?
- Como o Open Finance funciona?
- O que uma empresa pode fazer com o Open Finance?
- O que são as APIs do Open Finance?
- Quais são as vantagens do Open Finance para empresas?
- Por que isso pode ser especialmente importante para PMEs?
- Quais dados podem ser compartilhados?
- Como aderir ao Open Finance?
- Posso cancelar o compartilhamento?
- Quais cuidados as empresas devem ter?
O que é Open Banking?
Open Banking significa, em tradução livre, “sistema bancário aberto”. Seu princípio é permitir que o cliente tenha maior controle sobre seus próprios dados financeiros e possa autorizar que determinadas informações sejam utilizadas por outra instituição.
Imagine uma empresa que recebe pagamentos pelo banco A, mantém parte do caixa no banco B e possui uma linha de crédito no banco C.
Em um modelo tradicional, cada uma dessas instituições conhece apenas a relação que mantém com aquela empresa.
Com o Open Finance, o negócio pode autorizar o compartilhamento de determinadas informações entre instituições participantes. Isso cria condições para que serviços financeiros tenham uma visão mais ampla da realidade daquela empresa.
Não significa, porém, que os dados fiquem disponíveis para qualquer banco.
A empresa é quem autoriza o compartilhamento e define quais instituições estarão envolvidas naquela jornada.
Open Banking e Open Finance: qual é a diferença?
O Open Banking foi o início dessa transformação, inicialmente mais concentrada em produtos e serviços bancários. Com a ampliação do sistema brasileiro, o conceito evoluiu para Open Finance, que envolve um conjunto mais amplo de informações e serviços financeiros.
Dependendo da autorização, podem fazer parte desse ecossistema dados relacionados a:
- Contas e movimentações;
- Cartões de crédito;
- Operações de crédito;
- Investimentos;
- Câmbio.
Além do compartilhamento de dados, a infraestrutura também pode ser utilizada para serviços de pagamento, como algumas funcionalidades relacionadas ao Pix.
Por isso, hoje o Open Finance deve ser entendido menos como uma novidade bancária e mais como uma infraestrutura de conexão entre diferentes partes da vida financeira.
Como o Open Finance funciona?
Durante muito tempo, os sistemas financeiros funcionaram de maneira relativamente fechada: cada instituição armazenava informações sobre seus próprios clientes e produtos.
O Open Finance cria uma camada de interoperabilidade entre esses sistemas. Essa comunicação acontece por meio de APIs: Interfaces de Programação de Aplicações.
Elas funcionam como pontes tecnológicas que permitem que os sistemas das instituições troquem informações utilizando padrões definidos.
Quando uma empresa autoriza o compartilhamento, a instituição que receberá os dados se conecta diretamente à instituição que possui aquelas informações. O acesso é limitado ao que foi autorizado.
Não existe, portanto, uma grande base central do Banco Central reunindo todas as informações financeiras da empresa.
De forma simplificada:
Empresa autoriza → instituição de origem transmite → APIs conectam os sistemas → instituição escolhida recebe os dados
O ponto mais importante, porém, vem depois.Compartilhar dados não é o objetivo final.
O valor do Open Finance está no que bancos, fintechs e plataformas conseguem fazer, com autorização, a partir dessas informações.
O que uma empresa pode fazer com o Open Finance?
As aplicações ajudam a entender por que o tema vai muito além da tecnologia.
Consolidar informações de diferentes contas
Uma PME pode ter relacionamento com diversos bancos e precisar abrir vários aplicativos para entender sua posição financeira. Soluções conectadas ao Open Finance podem reunir dados de diferentes instituições em um único ambiente.
Isso pode facilitar a leitura de saldos, movimentações e compromissos financeiros e oferecer uma visão mais consolidada da empresa.
Automatizar conciliações
Em muitas empresas, a conciliação ainda exige conferir extratos, identificar pagamentos e comparar movimentações com informações do sistema financeiro. Quando os dados bancários conseguem alimentar plataformas de gestão de forma estruturada, parte desse processo pode ser automatizada.
Além de reduzir tarefas repetitivas, isso pode ajudar a diminuir erros e tornar a informação financeira mais atualizada.
Melhorar análises de crédito
Considere uma empresa que apresenta boa movimentação financeira, mas distribui seu fluxo entre diferentes instituições. Se um banco enxergar apenas a conta mantida com ele, poderá avaliar somente uma parte daquela realidade.
Com o compartilhamento autorizado, outras informações podem complementar a análise.
Isso não garante aprovação de crédito, aumento de limite ou redução de juros, já que cada instituição mantém seus próprios critérios. Mas pode proporcionar mais informações para avaliar a situação financeira do negócio.
Apoiar decisões com dados mais completos
Quando as informações estão fragmentadas, decisões importantes podem ser tomadas a partir de uma visão parcial.
Uma solução integrada pode ajudar o empresário a responder perguntas como:
- Quanto a empresa realmente possui disponível?
- Como estão distribuídos os recursos?
- Quais compromissos financeiros estão próximos?
- Há necessidade de capital de giro?
- Qual é a situação consolidada do caixa?
O benefício, nesse caso, não é apenas acessar dados, mas transformá-los em informação para decidir.
Integrar pagamentos e movimentações
O Open Finance também vem avançando para além da consulta de informações.
Sua infraestrutura pode participar de jornadas de pagamento e movimentação entre instituições, incluindo diferentes usos relacionados ao Pix. O Banco Central cita serviços como Pix por aproximação e pagamentos e agendamentos realizados por meio da infraestrutura do Open Finance.
Isso amplia o potencial de criação de experiências financeiras com menos etapas e maior integração.
O que são as APIs do Open Finance?
Embora sejam fundamentais para o sistema, o empresário não precisa dominar programação para se beneficiar das APIs.
Pense nelas como conectores entre sistemas.
Uma plataforma financeira pode solicitar uma informação, a instituição verifica se existe autorização para fornecê-la e os sistemas realizam essa comunicação dentro dos padrões definidos.
Essa estrutura pode viabilizar soluções como:
- Agregadores de contas;
- Plataformas de gestão financeira;
- Sistemas de conciliação;
- Análises de crédito;
- Serviços de pagamento;
- Comparadores de produtos;
- Ferramentas de controle financeiro.
O empresário pode nunca enxergar uma API funcionando, mas perceber seu resultado quando deixa de cadastrar manualmente uma informação que passou a chegar automaticamente ao sistema.
Quais são as vantagens do Open Finance para empresas?
Mais visão sobre a vida financeira
Ao conectar informações que antes estavam isoladas, a empresa pode obter uma leitura mais ampla de suas finanças.
Mais eficiência operacional
Processos financeiros manuais consomem tempo e aumentam a possibilidade de erros. Integrações podem reduzir etapas e liberar a equipe para atividades mais estratégicas.
Mais possibilidades de comparação
A empresa deixa de depender exclusivamente do histórico construído dentro de uma única instituição e pode avaliar produtos e serviços em outros participantes do sistema.
Mais dados para decisões
Movimentações financeiras atualizadas podem enriquecer análises de caixa, risco, crédito e planejamento.
Serviços mais personalizados
Quanto mais completa for a informação disponível, sempre dentro da autorização concedida, maior pode ser a capacidade de uma instituição oferecer produtos coerentes com o perfil financeiro daquele negócio.
Por que isso pode ser especialmente importante para PMEs?
Pequenas e médias empresas costumam operar com estruturas financeiras mais enxutas. Em muitos casos, o próprio empreendedor acompanha contas, pagamentos, recebimentos, crédito e fluxo de caixa.
Quando essas informações estão divididas entre diferentes plataformas, a gestão se torna mais trabalhosa.
É justamente nesse contexto que o Open Finance ganha relevância.
Ele não substitui uma boa gestão financeira, mas cria a infraestrutura necessária para que bancos, fintechs e softwares desenvolvam ferramentas capazes de reduzir essa fragmentação.
Por exemplo:
Antes: abrir três aplicativos bancários, baixar extratos e alimentar uma planilha.
Com uma solução integrada: consultar informações consolidadas dentro de uma plataforma.
É essa mudança, da informação espalhada para uma visão integrada, que pode gerar valor para a PME.
Quais dados podem ser compartilhados?
O Open Finance não significa liberar todo o histórico financeiro indiscriminadamente.
Dependendo da finalidade e do consentimento, podem ser compartilhadas informações cadastrais e dados relacionados a contas, cartões, crédito, investimentos e operações de câmbio.
Um ponto importante para a segurança: senhas, tokens e outras credenciais de segurança não são compartilhados.
Ou seja, participar do Open Finance não significa fornecer a senha bancária para outra instituição ou aplicativo.
Como aderir ao Open Finance?
A participação é voluntária e não exige que a empresa faça um cadastro diretamente no Banco Central.
O processo ocorre dentro das instituições participantes.
1. Defina o objetivo
Antes de compartilhar informações, identifique o que pretende obter.
Por exemplo:
- Centralizar a gestão financeira;
- Buscar uma alternativa de crédito;
- Utilizar uma plataforma de gestão;
- Comparar produtos;
- Utilizar um serviço de pagamento.
2. Acesse a instituição que receberá os dados
A jornada normalmente começa na instituição para a qual a empresa quer levar suas informações.
No aplicativo ou internet banking, procure opções relacionadas a Open Finance ou compartilhamento de dados.
3. Escolha a instituição de origem
Depois, indique onde estão as informações que deseja compartilhar.
Se pretende levar dados do banco A para o banco B:
Banco A: transmite.
Banco B: recebe.
4. Confira o consentimento
Antes de confirmar, verifique:
- Quais informações serão compartilhadas;
- Quem receberá os dados;
- Qual é a finalidade;
- Quais são as condições apresentadas.
5. Faça a autenticação
A empresa será direcionada para o ambiente da instituição que possui os dados para realizar a autenticação. Isso é importante: a senha não é entregue à instituição que receberá as informações.
6. Confirme o compartilhamento
Depois da autenticação, confirme a operação. A instituição receptora passa então a acessar apenas as informações autorizadas. Se desejar conectar outras instituições, novas autorizações poderão ser necessárias.
Posso cancelar o compartilhamento?
O consentimento pode ser cancelado pelo cliente. Segundo o Banco Central, no compartilhamento de dados, tanto a instituição receptora quanto a transmissora devem permitir a revogação da autorização.
Uma boa prática para empresas é revisar periodicamente:
- Quais instituições recebem dados;
- Para qual finalidade;
- Quais autorizações permanecem ativas;
- Se os serviços ainda são utilizados.
Assim como acessos a sistemas internos precisam ser administrados, os consentimentos financeiros também merecem acompanhamento.
Quais cuidados as empresas devem ter?
Os benefícios do Open Finance não eliminam a necessidade de atenção. Quanto mais integrações fazem parte da operação financeira, maior deve ser o cuidado na escolha das ferramentas utilizadas.
Antes de conectar uma solução, vale observar:
Segurança
Verifique se está utilizando uma instituição participante e se a jornada ocorre pelos canais oficiais.
Finalidade dos dados
Não autorize um compartilhamento apenas porque uma opção apareceu no aplicativo. Entenda qual benefício ou serviço está sendo oferecido.
Dependência tecnológica
Integrações podem gerar eficiência, mas a empresa também deve avaliar a confiabilidade dos fornecedores dos sistemas que passam a fazer parte de sua rotina.
Gestão dos consentimentos
Autorizações antigas ou serviços que deixaram de ser utilizados devem ser revisados.
Qualidade da integração
Uma tecnologia só gera eficiência quando está bem integrada aos processos da empresa. Conectar sistemas sem revisar fluxos internos pode apenas transferir uma complexidade de lugar.
O Open Finance é uma infraestrutura poderosa, mas o valor aparece quando ela é utilizada para resolver um problema concreto da operação.