No ecossistema digital, garantir experiências de compra fluidas, flexíveis e altamente personalizadas tornou-se indispensável para se manter relevante e competitivo. Nesse cenário, o Buy Now Pay Later (BNPL) consolida-se como uma alavanca estratégica fundamental para empresas que buscam impulsionar taxas de conversão, aumentar o ticket médio e construir relacionamentos duradouros com os clientes.
Muito além do parcelamento tradicional, o modelo representa uma verdadeira revolução na concessão de crédito ao integrar inteligência analítica, segurança regulatória e eficiência operacional diretamente ao checkout.
A seguir, vamos apresentar os caminhos práticos para estruturar o BNPL no mercado brasileiro, superar os desafios de compliance e acelerar a sua operação por meio da infraestrutura de Credit as a Service (CaaS). Continue a leitura e descubra como transformar a gestão de crédito da sua empresa e dominar as melhores práticas do BNPL no Brasil!
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- BNPL para empresas: integração de inovação com estratégias de crédito
- O que é Buy Now Pay Later e como funciona?
- Panorama do setor de BNPL no Brasil
- A jornada para ofertar BNPL: da estrutura ao operacional em escala
- Como implementar BNPL no seu negócio
- Quais são os critérios para escolher parceiros de infraestrutura BNPL no Brasil?
- Checklist
- Quais empresas oferecem BNPL no Brasil?
- Mudanças regulatórias para BNPL a partir de 2026
- Onboarding e análise de risco para BNPL
- Gestão de inadimplência: estratégias e recursos integrados
- Erros comuns a evitar em BNPL
- Credit as a Service da Serasa Experian: solução para BNPL robusto e seguro
- Perguntas frequentes
BNPL para empresas: integração de inovação com estratégias de crédito
Ao adotar o modelo BNPL (Buy Now Pay Later), médias e grandes empresas no Brasil podem viabilizar jornadas de compra digitais mais fluidas e competitivas para seus clientes. Esse movimento não só expande a conversão e frequência de uso, como transforma a gestão de crédito ao incorporar análise de dados, inovação e otimização regulatória no processo. O desenho do checkout como estratégia de fidelização ajuda a integrar essa opção de pagamento à experiência de compra.
Nós, da Serasa Experian, acompanhamos diariamente as principais demandas corporativas do setor sobre flexibilidade, agilidade e conformidade, acompanhadas pela necessidade de minimizar riscos e oferecer experiências convenientes ao usuário final.
O que é Buy Now Pay Later e como funciona?
Buy Now Pay Later significa “compre agora e pague depois”. No modelo, o cliente compra um produto ou serviço e paga em uma ou mais parcelas posteriores, conforme as condições apresentadas no checkout e aprovadas na análise de crédito.
O BNPL pode ser oferecido sem depender do limite disponível em um cartão de crédito tradicional. A operação envolve uma avaliação do perfil do cliente, a definição de condições de pagamento e a formalização do crédito. A forma de pagamento e o fluxo financeiro podem variar conforme o produto e a estrutura da operação.
No Brasil, algumas soluções combinam o BNPL com o Pix parcelado ou com o boleto parcelado. No Pix parcelado, por exemplo, uma instituição ou empresa parceira pode financiar a compra, enquanto o consumidor paga em parcelas e o lojista recebe conforme as condições acordadas. O funcionamento e a responsabilidade pelo risco de crédito dependem do contrato e do modelo escolhido.
O BNPL também pode ampliar as opções de pagamento para consumidores que não têm cartão de crédito ou preferem não usar o limite disponível. Para entender como essa modalidade se relaciona com o CaaS, veja também como o BNPL funciona e como o CaaS pode habilitar esse modelo.
Panorama do setor de BNPL no Brasil
O BNPL faz parte de um mercado de crédito em transformação, no qual empresas buscam oferecer alternativas de financiamento no próprio canal de venda. A comparação abaixo resume diferenças comuns entre os modelos; a experiência e a estrutura de cada operação podem variar.
|
Modalidade |
Integração e jornada |
Análise de risco |
Considerações para a empresa |
|
BNPL |
Pode ser integrado ao checkout por meio de APIs |
Pode combinar dados cadastrais, histórico de crédito e outras informações autorizadas |
Permite oferecer crédito durante a compra, conforme a estrutura contratada |
|
Cartão tradicional |
Depende da aceitação do cartão e do limite disponível |
A análise e a concessão do limite são conduzidas pelo emissor do cartão |
A compra depende da aprovação da transação e do limite disponível |
|
Crediário próprio |
Pode exigir processos e sistemas próprios da empresa |
A empresa define critérios e políticas de crédito, diretamente ou com parceiros |
Exige estrutura para formalização, acompanhamento e cobrança |
A escolha entre esses formatos depende do público, da operação, dos meios de pagamento disponíveis e da capacidade de administrar crédito e risco. Empresas que avaliam criar uma operação própria podem conhecer os aspectos envolvidos em criar crédito próprio no varejo.
A jornada para ofertar BNPL: da estrutura ao operacional em escala
Viabilizar BNPL exige mais do que replicar experiências já conhecidas no varejo digital. É necessário adequar sistemas, definir jornadas de onboarding de clientes, integrar motores de análise de crédito, conectar antifraude e garantir liquidação eficiente para o lojista.
Cada etapa, do cadastro à cobrança, incorpora processos automatizados, inteligência de dados e conformidade com as diretrizes regulatórias do mercado de crédito. Vamos explorar, ao longo do guia, como a orquestração dessas etapas pode ser potencializada por soluções tecnológicas de Credit as a Service, como as desenvolvidas pela Serasa Experian.
Como implementar BNPL no seu negócio
A implementação de BNPL pode ser organizada em etapas. O desenho de cada uma precisa considerar o produto oferecido, o papel de cada participante e as regras aplicáveis à operação.
1. Planejar a integração e a jornada de compra. Defina como a opção aparecerá no checkout, quais informações serão solicitadas e como o cliente receberá o resultado da análise. APIs podem conectar a solução aos sistemas de venda, pagamento e atendimento. O uso de um modelo white-label também permite apresentar a oferta com a identidade da empresa.
2. Estruturar a análise de crédito. Configure critérios de elegibilidade, limites, condições de parcelamento e mecanismos de prevenção a fraudes. A análise pode combinar dados cadastrais, informações de birôs e, quando houver consentimento e base legal adequada, dados de Open Finance. A automação da análise de crédito em uma esteira automatizada ajuda a aplicar políticas de forma consistente e acompanhar os resultados.
3. Definir a formalização e o fluxo financeiro. A operação deve estabelecer quem concede o crédito, como as condições serão apresentadas ao consumidor, quais documentos serão emitidos e como ocorrerá o repasse ao lojista. A Cédula de Crédito Bancário (CCB) pode ser utilizada conforme a estrutura jurídica e o papel da instituição responsável pela operação.
4. Organizar o acompanhamento e a cobrança. Determine como serão enviados os avisos de vencimento, quais canais estarão disponíveis para pagamento e como serão conduzidas a renegociação e a recuperação de valores em atraso. O Pix Automático pode ser considerado como uma alternativa de cobrança recorrente quando disponível e adequado ao fluxo, com autorização do cliente.
Além dessas etapas, é importante definir como serão tratados cancelamentos, devoluções, contestações, falhas de pagamento e solicitações de atendimento. As responsabilidades precisam estar claras para a empresa, os parceiros e o consumidor.
Quais são os critérios para escolher parceiros de infraestrutura BNPL no Brasil?
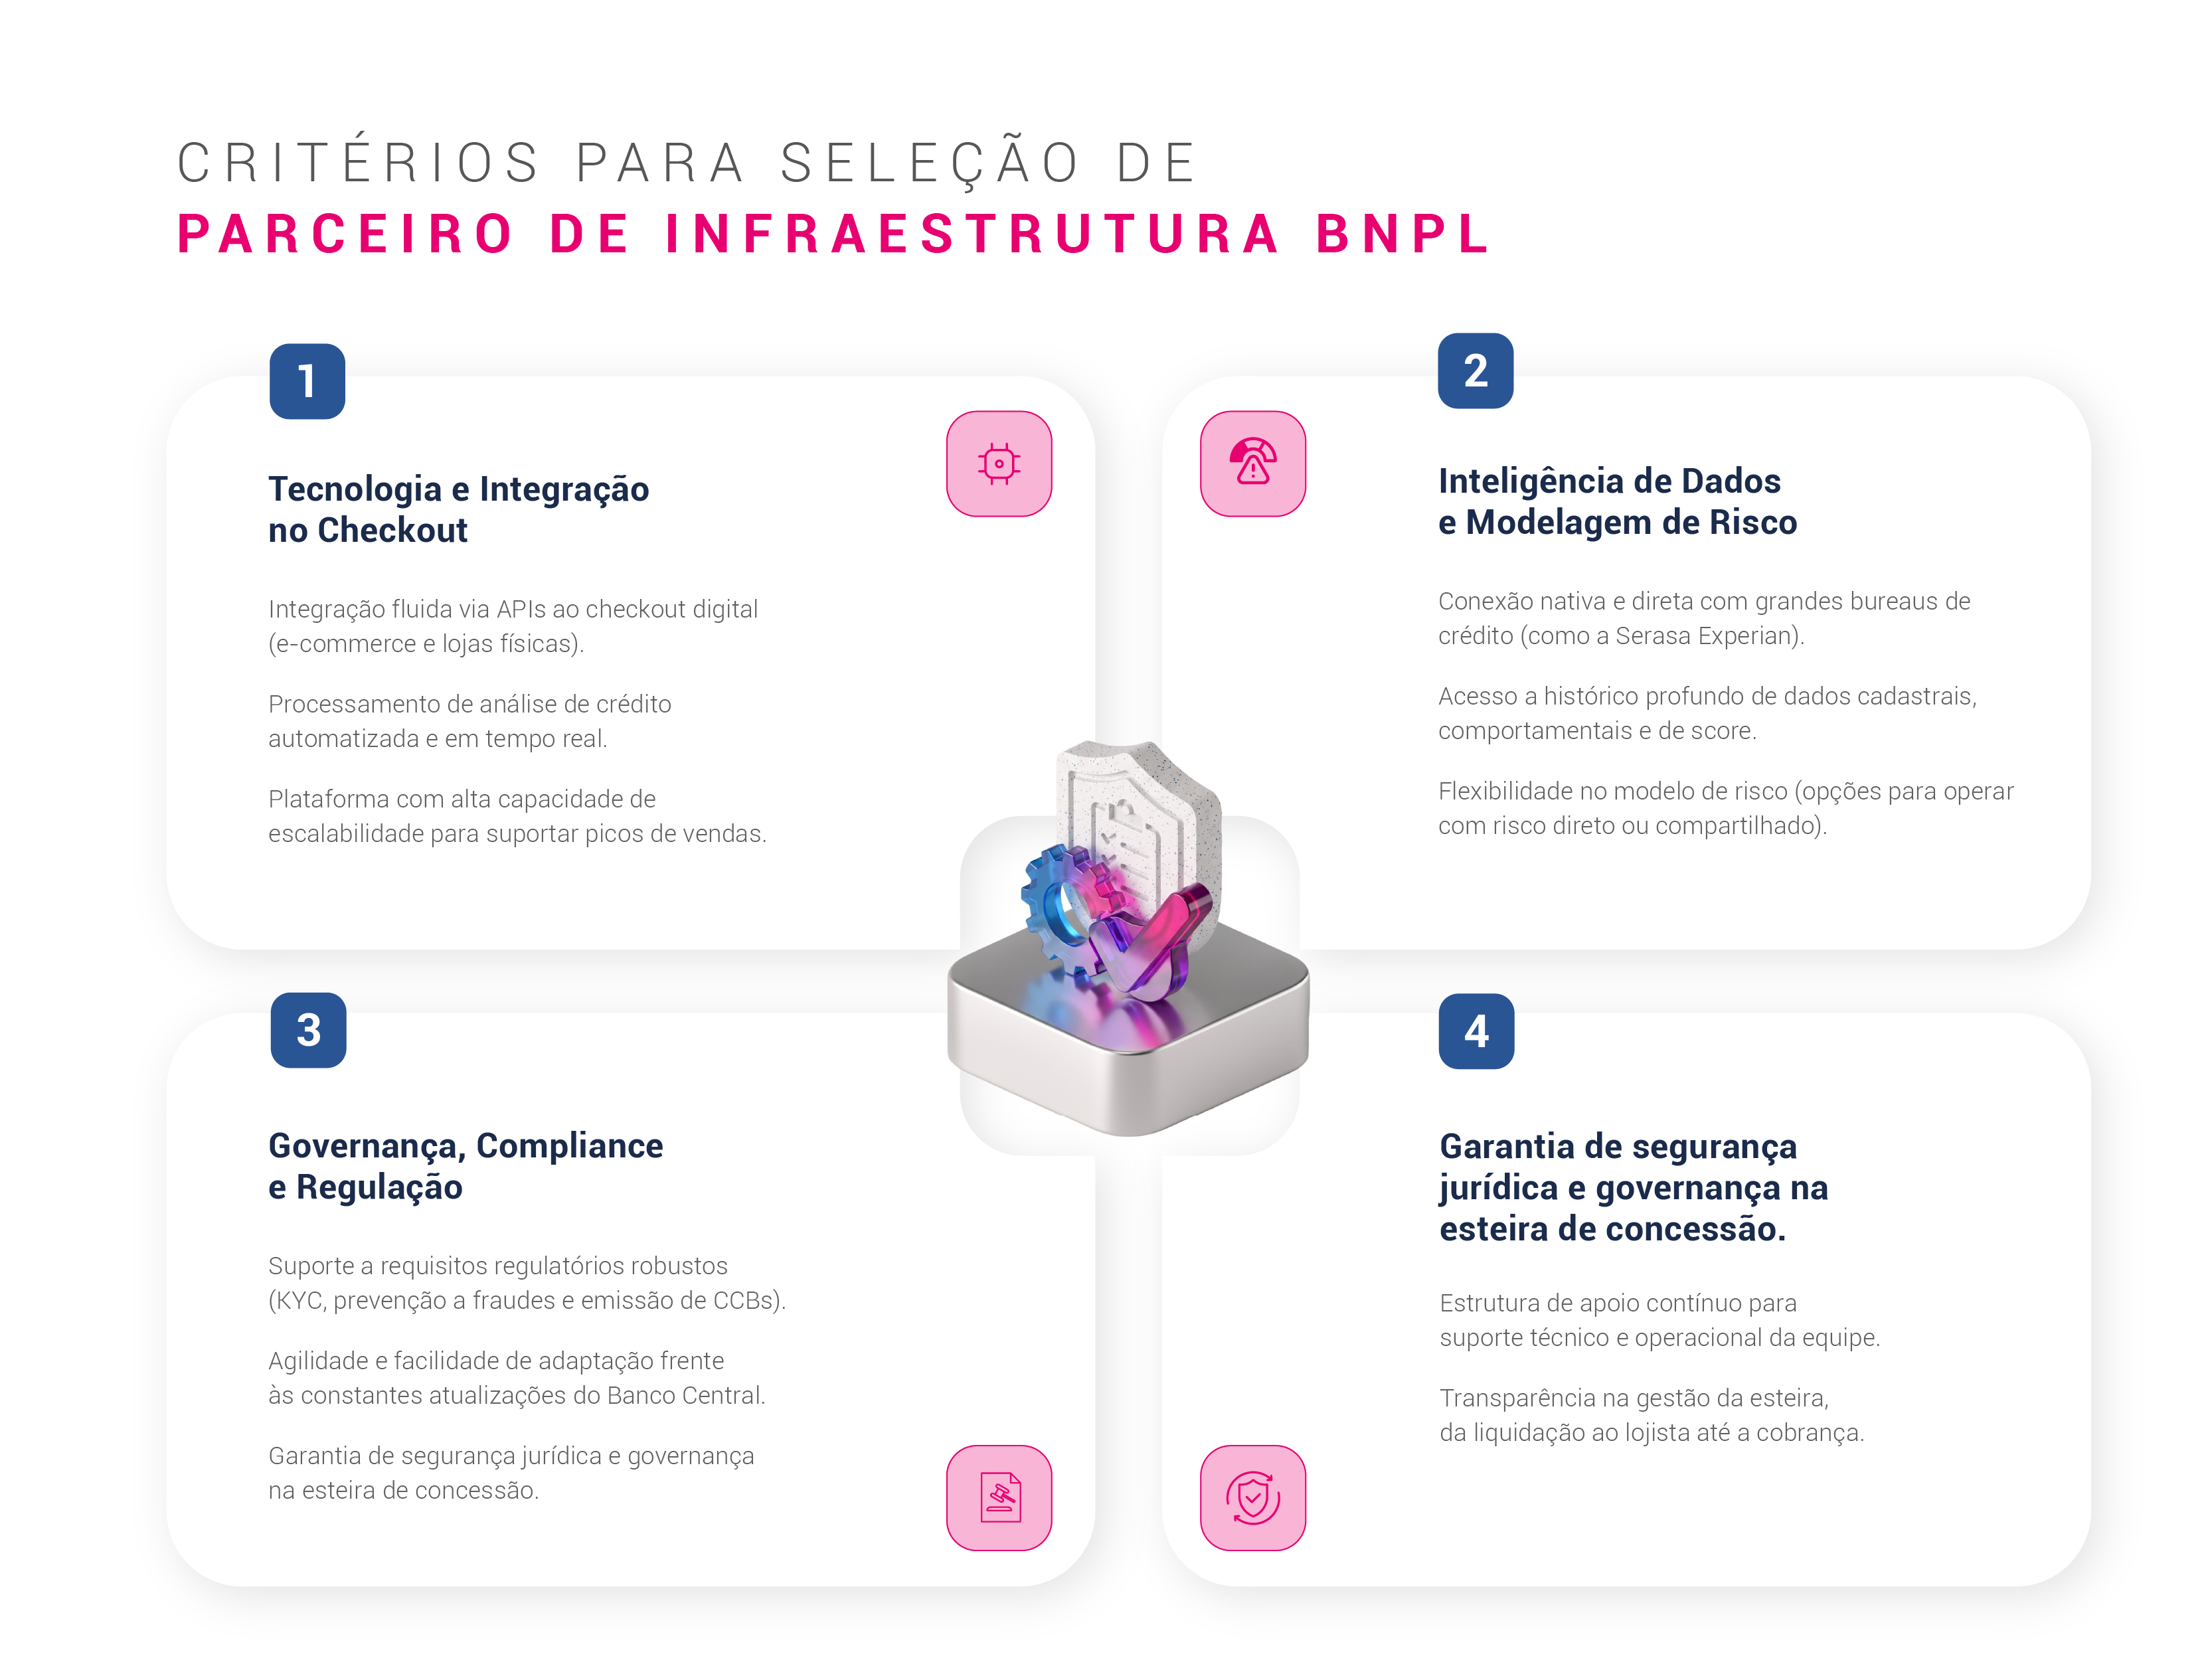
A decisão sobre qual parceiro utilizar para implementar o BNPL no Brasil passa por critérios fundamentais. Levar em conta a diferenciação tecnológica, capacidade de análise de crédito em tempo real, integração via APIs ao checkout digital, flexibilidade de modelos de risco (risco direto ou compartilhado) e suporte a requisitos regulatórios robustos.
Soluções integradas a bureaus de crédito, como as ofertadas por nós da Serasa Experian, trazem diferenciais competitivos ao alinhar histórico em dados, governança e compliance com a inovação. Recomenda-se também avaliar estruturas de apoio contínuo, escalabilidade e facilidade de adaptação frente às atualizações regulatórias.
Uma análise completa também deve considerar a capacidade de integração com os sistemas já utilizados pela empresa, a qualidade do suporte técnico, os controles de segurança, a transparência na divisão de responsabilidades e a flexibilidade para ajustar políticas de crédito. Quando houver uma instituição regulada na operação, avalie também sua estrutura de governança e a aderência às exigências aplicáveis. Para esse processo, vale entender como avaliar o capital mínimo e escolher um CaaS.
Checklist
Antes de escolher uma infraestrutura ou parceiro para BNPL, considere:
- A solução integra-se ao checkout e aos sistemas da empresa por APIs?
- É possível personalizar a jornada e as condições de crédito?
- Como são definidos os limites, as taxas e os critérios de aprovação?
- Quais dados são usados na análise e como são tratados?
- Como são realizadas a formalização e a liquidação da operação?
- Quem assume cada responsabilidade em caso de inadimplência, fraude, contestação ou cancelamento?
- Quais canais e processos estão disponíveis para cobrança e renegociação?
- O parceiro oferece suporte técnico e atualizações para acompanhar mudanças regulatórias?
- A infraestrutura permite acompanhar indicadores de aprovação, inadimplência, conversão e recuperação?
Quais empresas oferecem BNPL no Brasil?
O mercado nacional vem acompanhando o avanço de diferentes soluções de BNPL, mas poucas oferecem, de fato, infraestrutura regulada e integração robusta para as empresas.
Destacamos que empresas especializadas, como a Serasa Experian, já oferecem infraestrutura BNPL baseada em Credit as a Service (CaaS), permitindo que empresas de todos os setores integrem análise de risco, onboarding digital, antifraude, concessão, formalização, liquidação e gestão de cobrança em uma única esteira digital, sem a necessidade de se tornar uma instituição financeira tradicional.
As soluções disponíveis podem envolver instituições que concedem ou financiam o crédito, plataformas de tecnologia que apoiam a operação e empresas que distribuem a oferta em seus canais. Ao comparar alternativas, é importante entender qual participante realiza cada etapa e como ficam definidos o funding, a formalização, o atendimento e o risco de crédito.
Mudanças regulatórias para BNPL a partir de 2026
A partir de 2026, o BNPL passa a ser tratado como modalidade de crédito ao consumidor de acordo com as diretrizes do Banco Central. Isso requer governança, transparência nas taxas cobradas e compliance adaptado às novas exigências.
Empresas deverão garantir controles internos claros, informações acessíveis para o consumidor e processos de onboarding compatíveis com KYC (conheça seu cliente).
Assim, adotar infraestrutura tecnológica e regulatória, como a solução CaaS da Serasa Experian, minimiza riscos reputacionais e operacionais. Recomendamos atenção constante às publicações oficiais e atualização da equipe de compliance.
A aplicação das exigências pode variar conforme a estrutura da operação e o papel de cada participante. Por isso, a empresa deve avaliar quem origina o crédito, quem financia a compra, quem formaliza a contratação e quem realiza os pagamentos e a cobrança. Também é necessário apresentar ao consumidor, de forma clara, as condições da operação, incluindo valores, parcelas, vencimentos, encargos e canais de atendimento.
Onboarding e análise de risco para BNPL
O sucesso do BNPL depende, diretamente, de um onboarding fácil e de uma análise de crédito combinada com ferramentas antifraude inteligentes. No processo, o usuário é identificado, o perfil é analisado em tempo real e a decisão é baseada em dados de múltiplas fontes, incluindo bureaus de crédito.
A integração de motores de inteligência de dados, como os fornecidos pela Serasa Experian, permite definir limites personalizados de crédito, reconhecer potenciais inadimplentes e autorizar transações com menos atritos, reduzindo os riscos sem afetar a experiência do consumidor.
O processo de onboarding pode incluir validação de identidade, conferência de dados cadastrais e controles para prevenir fraude e lavagem de dinheiro, de acordo com as responsabilidades da operação. A análise também pode levar em conta capacidade de pagamento, histórico de crédito e comportamento transacional, respeitando as regras de privacidade e o uso adequado dos dados.
Uma política bem definida deve prever critérios de aprovação, limites, revisão de decisões e monitoramento da carteira. Assim, a empresa pode acompanhar não apenas o volume de aprovações, mas também a conversão, a inadimplência e os resultados por perfil e canal.
Gestão de inadimplência: estratégias e recursos integrados
A sustentabilidade do BNPL exige uma abordagem robusta na prevenção de riscos e na recuperação de ativos. Além do uso de dados preditivos e do monitoramento comportamental contínuo, a gestão eficiente combina réguas de cobrança omnichannel, lembretes preventivos automatizados e opções de renegociação altamente personalizadas.
A integração nativa com bureaus de crédito permite ajustar limites dinamicamente e identificar sinais de estresse financeiro antes mesmo da mora. Estruturas de Credit as a Service orquestram todas essas etapas de forma 100% digital, unindo modelos analíticos avançados a canais amigáveis de contato.
Esse fluxo integrado maximiza a recuperação de receitas, reduz custos operacionais, preserva o relacionamento com o cliente e garante a rentabilidade sustentável da operação.
Erros comuns a evitar em BNPL
Ao estruturar uma operação, alguns pontos merecem atenção especial:
1. Depender de sistemas pouco flexíveis. Uma arquitetura que não se integra bem a checkout, pagamentos e análise de crédito pode dificultar ajustes e aumentar o tempo de implementação.
2. Deixar onboarding e compliance para depois. A identificação do cliente, a segurança dos dados e os controles necessários devem fazer parte do desenho inicial da jornada.
3. Aprovar crédito sem critérios consistentes. Uma análise manual ou sem política clara pode gerar decisões diferentes para perfis semelhantes e dificultar o controle da inadimplência.
4. Fragmentar etapas sem governança definida. Usar diferentes fornecedores para análise, formalização e cobrança pode ampliar a complexidade. Se houver mais de um parceiro, as responsabilidades e a troca de informações precisam estar bem definidas.
5. Ignorar o acompanhamento da carteira. A política de crédito deve ser revisada com base nos resultados da operação, como atrasos, perdas, fraudes, aprovações e renegociações.
Credit as a Service da Serasa Experian: solução para BNPL robusto e seguro
A solução Credit as a Service da Serasa Experian permite que qualquer empresa de médio ou grande porte lance esteiras BNPL completas em uma plataforma personalizada com a identidade da marca, sem a necessidade de ser instituição financeira.
Nossa estrutura une motor de dados, compliance, antifraude, onboarding, concessão, liquidação e cobrança em módulo único, acelerando a operacionalização do modelo de forma segura e flexível.
Com integração simples via APIs, além de contar com o Gerir Integrações, um agente de inteligência artificial que facilita a configuração dos sistemas, a tecnologia CaaS da maior datatech do país reduz o time-to-market, garante total alinhamento com as normas do Banco Central e permite customizar políticas de crédito, oferecendo a combinação ideal de alta escalabilidade, controle de risco, segurança e excelente rentabilidade para o seu negócio. Para entender mais sobre como inovar sua operação financeira, acesse nossa plataforma CaaS ou saiba como conceder empréstimo aos seus clientes com uma ferramenta CaaS.
O BNPL pode ampliar as opções de pagamento no checkout e ajudar empresas a oferecer crédito de forma integrada à jornada de compra. Para estruturar a operação, é necessário planejar a experiência do consumidor, definir as políticas de crédito, organizar a formalização e estabelecer como serão realizados o acompanhamento e a cobrança.
A tecnologia de Credit as a Service permite que empresas conectem essas etapas sem precisar desenvolver toda a infraestrutura internamente. Com uma operação bem planejada, governança clara e análise contínua dos resultados, o BNPL pode contribuir para uma jornada de compra mais flexível e para novas oportunidades de relacionamento com os clientes.
Perguntas frequentes
-
O que é Buy Now Pay Later para empresas?
Buy Now Pay Later para empresas é uma modalidade de crédito que permite que clientes comprem produtos ou serviços e paguem depois, em parcelas. A oferta pode ser integrada ao checkout por meio de uma estrutura própria ou de parceiros especializados. A aprovação, a formalização e o fluxo de pagamento dependem do modelo adotado.
-
Quem tem nome negativado pode usar BNPL?
Não existe uma resposta única. A aprovação depende das políticas de crédito e dos critérios de cada operação. Uma análise pode considerar diferentes informações e avaliar cada solicitação individualmente, sem garantia de aprovação. A empresa deve comunicar com clareza as condições e os critérios aplicáveis ao produto.
-
Como integrar boleto parcelado?
A integração pode ser feita com uma estrutura própria ou com parceiros que ofereçam os recursos necessários para a operação. Em geral, o processo envolve conectar o checkout por API, definir políticas de crédito, avaliar o cliente, formalizar a contratação e organizar os pagamentos e a cobrança. As responsabilidades de cada participante devem ser estabelecidas antes do lançamento.
-
BNPL funciona com Pix?
Sim. Uma operação pode combinar crédito parcelado com pagamentos via Pix, conforme o produto e os parceiros envolvidos. No Pix parcelado, o cliente paga em parcelas enquanto o lojista recebe conforme as condições acordadas. O fluxo de crédito e o meio de pagamento são relacionados, mas não são a mesma coisa.
-
Como oferecer Pix parcelado no checkout?
A empresa precisa definir o parceiro ou a infraestrutura que fará a análise e a formalização do crédito, integrar a oferta ao checkout e apresentar ao consumidor as condições de parcelamento antes da contratação. O fluxo pode incluir simulação, análise de crédito, aprovação, formalização e pagamento. A forma de repasse ao lojista e a responsabilidade pelo risco devem estar previstas na estrutura contratual.
-
Qual empresa faz boleto parcelado?
Há diferentes empresas e estruturas que podem viabilizar o boleto parcelado. Ao avaliar uma opção, verifique quem concede o crédito, como é feita a análise, quais documentos formalizam a operação, como ocorre a cobrança e quais são as responsabilidades de cada participante. A escolha deve considerar a integração com os sistemas da empresa e os requisitos regulatórios aplicáveis.
-
Quais são os principais riscos de uma operação BNPL?
Entre os riscos estão a inadimplência, a fraude, falhas na identificação do cliente, problemas de integração e responsabilidades mal definidas entre os participantes. Políticas de crédito consistentes, controles de segurança, monitoramento da carteira e processos claros de atendimento e cobrança ajudam a administrar esses riscos.