A contratação de uma registradora de recebíveis depende da análise de tarifas operacionais, facilidade de conexão técnica e estabilidade de comunicação no sistema financeiro. Quando uma empresa decide antecipar vendas ou utilizar recebíveis de cartão e notas fiscais como garantia de empréstimos, o envio dessas informações para uma empresa autorizada ajuda a dar transparência e validade legal aos contratos.
Escolher o parceiro correto reduz retrabalhos no time financeiro, e evita atrasos na liberação dos recursos e mitiga prejuízos por análises de baixa qualidade. Acompanhe a leitura para entender como avaliar as opções do mercado e quais critérios ajudam a definir a melhor contratação para a sua esteira de crédito.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
Qual registradora de recebíveis devo escolher?
A escolha da registradora de recebíveis ideal depende da compatibilidade entre os ativos negociados pela sua empresa, o custo das tarifas por operação e a estabilidade das conexões técnicas oferecidas pelo provedor. Para tomar essa decisão com segurança, a empresa deve avaliar alguns critérios.
1. Autorização formal do Banco Central
O primeiro filtro consiste em verificar se a empresa de registro possui homologação definitiva do Banco Central do Brasil para operar com o tipo de ativo da sua carteira. A regulação exige controles de segurança e governança para respaldar a autenticidade dos dados armazenados. Operar com uma instituição não autorizada impede a formalização válida de garantias perante os credores.
2. Interoperabilidade entre sistemas
Como as empresas do varejo transacionam por meio de diversas maquininhas de cartão e adquirentes, os dados de vendas ficam distribuídos em diferentes bases. A registradora precisa ter comunicação estável e contínua com as demais empresas autorizadas do setor, permitindo consultar e travar recebíveis em qualquer parte do sistema sem falhas de comunicação.
3. Custos por operação e liquidação
As tarifas variam conforme o modelo de negócio da registradora. Algumas cobram valores fixos por contrato registrado, enquanto outras aplicam custos sobre consultas de saldo, alteração de titularidade ou liquidação financeira. Comparar essa tabela de preços com o volume mensal de operações da sua empresa evita custos desproporcionais que prejudiquem a margem das operações.
4. Facilidade de integração técnica
A qualidade das interfaces de programação (APIs) define a velocidade com que a solução entra em funcionamento. Documentações técnicas claras, ambientes de teste acessíveis e suporte especializado permitem que a equipe de tecnologia conecte os sistemas internos sem atrasos nos prazos comerciais do projeto.
O que significa recebível e por que o registro é necessário?
Recebível é qualquer direito financeiro que uma empresa tem a receber por vendas já realizadas a prazo, e o seu registro é necessário para dar transparência ao mercado, evitando que o mesmo valor futuro seja oferecido como garantia em mais de um financiamento ao mesmo tempo.
Tipos de recebíveis negociados no mercado
No comércio e no setor de serviços, os recebíveis mais comuns dividem-se em 3 formatos:
1. Vendas parceladas em cartão de crédito: valores a receber no fluxo futuro das credenciadoras e maquininhas;
2. Duplicatas mercantis: títulos emitidos a partir de notas fiscais faturadas com prazo de pagamento para compras corporativas;
3. Contratos e boletos bancários a vencer: valores com datas programadas decorrentes de prestação contínua de serviços.
Como o registro protege as operações de crédito
Quando uma empresa solicita antecipação de recursos ou toma um empréstimo usando suas vendas futuras como garantia, o credor precisa consultar o sistema para verificar se aquele valor já foi prometido a outro banco. A anotação eletrônica do contrato vincula o recebível àquela operação específica. Quando a dívida é quitada, a trava financeira é retirada pelo credor, liberando os saldos residuais na conta do tomador sem duplicidades.
Quais registradoras são autorizadas pelo Banco Central?
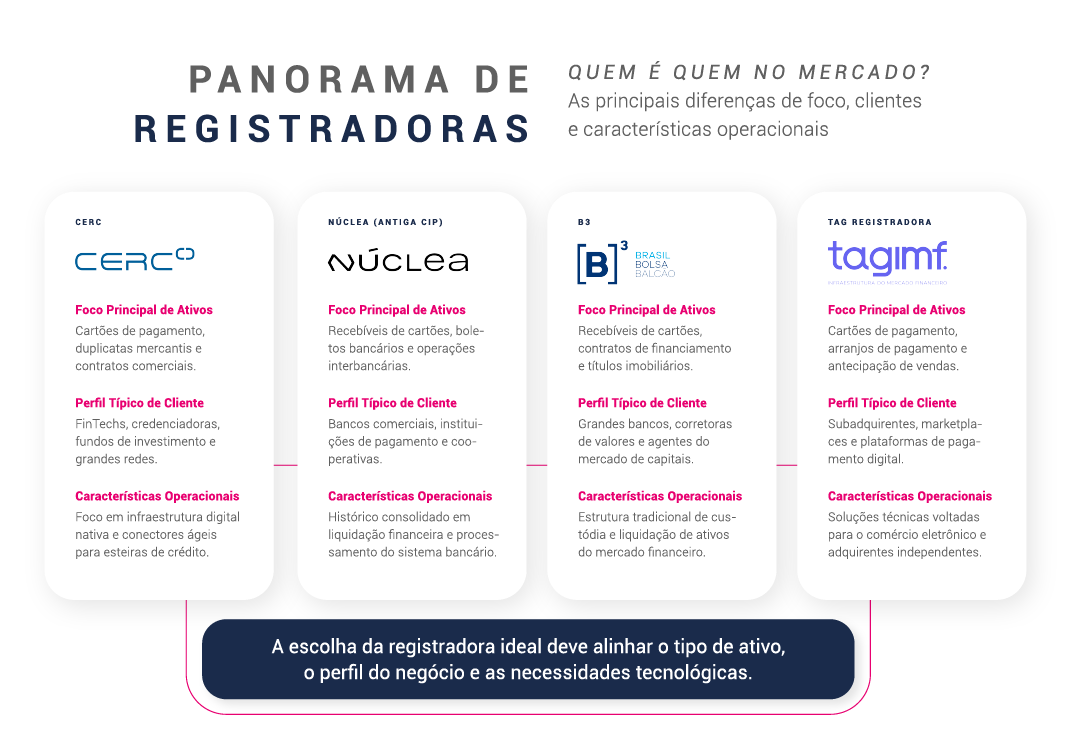
As principais empresas autorizadas pelo Banco Central para o registro de recebíveis no Brasil são a CERC, a Núclea, a B3 e a TAG, além da CRDC, com foco voltado a duplicatas e direitos creditórios. A regulação brasileira determina que essas companhias operem conectadas para permitir que os credores consultem ativos registrados em qualquer base.
Esse intercâmbio de informações ocorre por meio da interoperabilidade de registradoras, que padroniza os protocolos de comunicação e impede que uma garantia seja vinculada em duplicidade, independentemente de onde o lojista processou suas vendas originais. A tabela a seguir compara o perfil operacional das registradoras de recebíveis autorizadas no país:
Como a escolha da registradora impacta a esteira de crédito da sua empresa?
A escolha da registradora impacta a esteira de crédito ao determinar a velocidade na consulta de garantias, a estabilidade na trava dos contratos e o custo operacional de cada transação financiada. Em operações financeiras nas quais as vendas futuras de cartão ou duplicatas servem como lastro para empréstimos, o sistema de concessão precisa checar a disponibilidade desses recebíveis no momento da proposta.
Se a conexão técnica com a registradora apresentar lentidão ou falhas frequentes na comunicação, o tempo de resposta ao cliente aumenta, gerando desistências e atritos comerciais. Além disso, gerenciar conexões diretas com múltiplas registradoras exige esforço contínuo da equipe de tecnologia para acompanhar atualizações de regras regulatórias e mudanças em especificações técnicas.
Por essa razão, muitas empresas recorrem a plataformas de Credit as a Service, como a solução da Serasa Experian, que agregam a análise de risco cadastral e a consulta a registradoras em uma esteira unificada. Dessa forma, a operação time comercial consulta saldos, constitui garantias e emite os contratos sem precisar desenvolver integrações técnicas isoladas com cada participante do mercado. o tempo e o esforço que seriam empregados em processos operacionais podem ser concentrados na estratégia e iniciativas com alto impacto para o negócio.
A escolha da infraestrutura de registro protege a validade jurídica dos contratos e dá segurança na consulta de garantias. Ao avaliar custos operacionais, suporte técnico e estabilidade sistêmica, sua empresa seleciona a registradora de recebíveis mais compatível com o seu negócio, promovendo operações de crédito eficientes e sustentáveis.
Quer estruturar sua esteira de financiamento com dados consolidados e conexão ágil com o mercado de garantias? Conheça o Credit as a Service da Serasa Experian e impulsione suas operações de crédito com total segurança.