Estruturar uma operação de crédito própria sem criar uma instituição financeira exige escolher parceiros que entreguem tecnologia de análise e respaldo regulatório prontos para uso. No mercado de Credit as a Service (CaaS) no Brasil, as melhores alternativas atendem desde negócios que desejam oferecer crediário no momento do pagamento até empresas que planejam lançar linhas completas de empréstimo pessoal ou empresarial.
A decisão pelo fornecedor certo passa pela facilidade de conectar os sistemas, suporte a diferentes produtos e solidez da esteira de aprovação. Acompanhe os tópicos seguintes para conhecer e identificar o modelo mais adequado para a sua operação. Vamos lá!
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- Como funciona o modelo de Credit as a Service no Brasil?
- Quais critérios definem a escolha de uma plataforma de crédito?
- Qual é a diferença entre BaaS e CaaS na infraestrutura financeira?
- Quais são as melhores alternativas de Credit as a Service no Brasil?
- Como o Credit as a Service da Serasa Experian se posiciona no mercado?
- Quais são as perguntas frequentes sobre Credit as a Service?
Como funciona o modelo de Credit as a Service no Brasil?
O modelo de Credit as a Service funciona dividindo as etapas da concessão entre quem concede o crédito e o fornecedor que gerencia a operação: o lojista oferece o financiamento com a sua marca, enquanto a plataforma parceira cuida da análise cadastral, formalização do contrato e cobrança das parcelas.
Nas operações de CaaS no Brasil, o cliente pode solicitar crédito em canais digitais da empresa ou durante o fechamento de uma compra em um estabelecimento físico. A solicitação aciona o sistema, que encaminha os dados ao provedor parceiro para análise de crédito e definição do limite em instantes. Após a aprovação e o aceite do cliente, a operação é formalizada por meio da Cédula de Crédito Bancário (CCB), assinada digitalmente, e o valor é liberado conforme a finalidade do crédito.
Em relação à origem dos recursos, a empresa pode emprestar capital próprio ou recorrer a investidores e fundos conectados pelo sistema parceiro, como um FIDC, Fundo de Investimento em Direitos Creditórios. O software assume a emissão de boletos, o recebimento de parcelas e a conciliação, permitindo que a equipe interna mantenha o foco nas vendas e no atendimento.
Quais critérios definem a escolha de uma plataforma de crédito?
Os critérios mais importantes ao avaliar uma plataforma de crédito são a licença regulatória do provedor, a facilidade de integração aos sistemas da empresa, a variedade de produtos disponíveis e a estabilidade para suportar volumes altos sem lentidão.
Empresas que procuram os melhores parceiros para embedded finance priorizam fornecedores que atuam como Sociedade de Crédito Direto autorizada pelo Banco Central. Essa autorização direta elimina intermediários na emissão dos contratos, reduzindo despesas operacionais e acelerando as aprovações. Quando o provedor depende de bancos parceiros para assinar cada contrato, a operação fica exposta a custos maiores e a atrasos em períodos de pico de vendas.
A flexibilidade para trabalhar com diferentes formatos de empréstimo também define a escolha. Uma operação em expansão precisa de suporte para crediário via Pix ou boleto parcelado, empréstimo pessoal e antecipação de recebíveis na mesma conexão. Contar com documentação técnica simples e interfaces funcionais reduz o tempo de implantação e evita interrupções na rotina comercial.
Qual é a diferença entre BaaS e CaaS na infraestrutura financeira?
A diferença entre BaaS e CaaS está no objetivo de cada tecnologia: o Banking as a Service fornece ferramentas para movimentação financeira diária, como contas digitais e emissão de cartões, enquanto o Credit as a Service opera na análise de risco, emissão de contratos de financiamento e cobrança.
Enquanto o BaaS atende a empresas que desejam gerenciar contas de pagamento para seus usuários, o CaaS viabiliza a concessão de empréstimos e parcelamentos com controle de risco e formalização jurídica.
|
Critério de Comparação |
Banking as a Service (BaaS) |
Credit as a Service (CaaS) |
|
Finalidade principal |
Movimentações diárias e pagamentos. |
Concessão de empréstimos e parcelamentos. |
|
Recursos fornecidos |
Contas de pagamento, cartões e Pix. |
Crediário no checkout e crédito pessoal. |
|
Formalização contratual |
Termos de abertura de conta digital. |
Emissão de Cédula de Crédito Bancário (CCB). |
|
Foco tecnológico |
Conexão com sistemas de compensação. |
Motor de risco e esteira de cobrança. |
Essa divisão mostra que empresas com foco em financiar vendas no checkout não necessitam se transformar um uma instituição financeira: o CaaS opera com a estrutura completa para atender essa necessidade.
Quais são as melhores alternativas de Credit as a Service no Brasil?
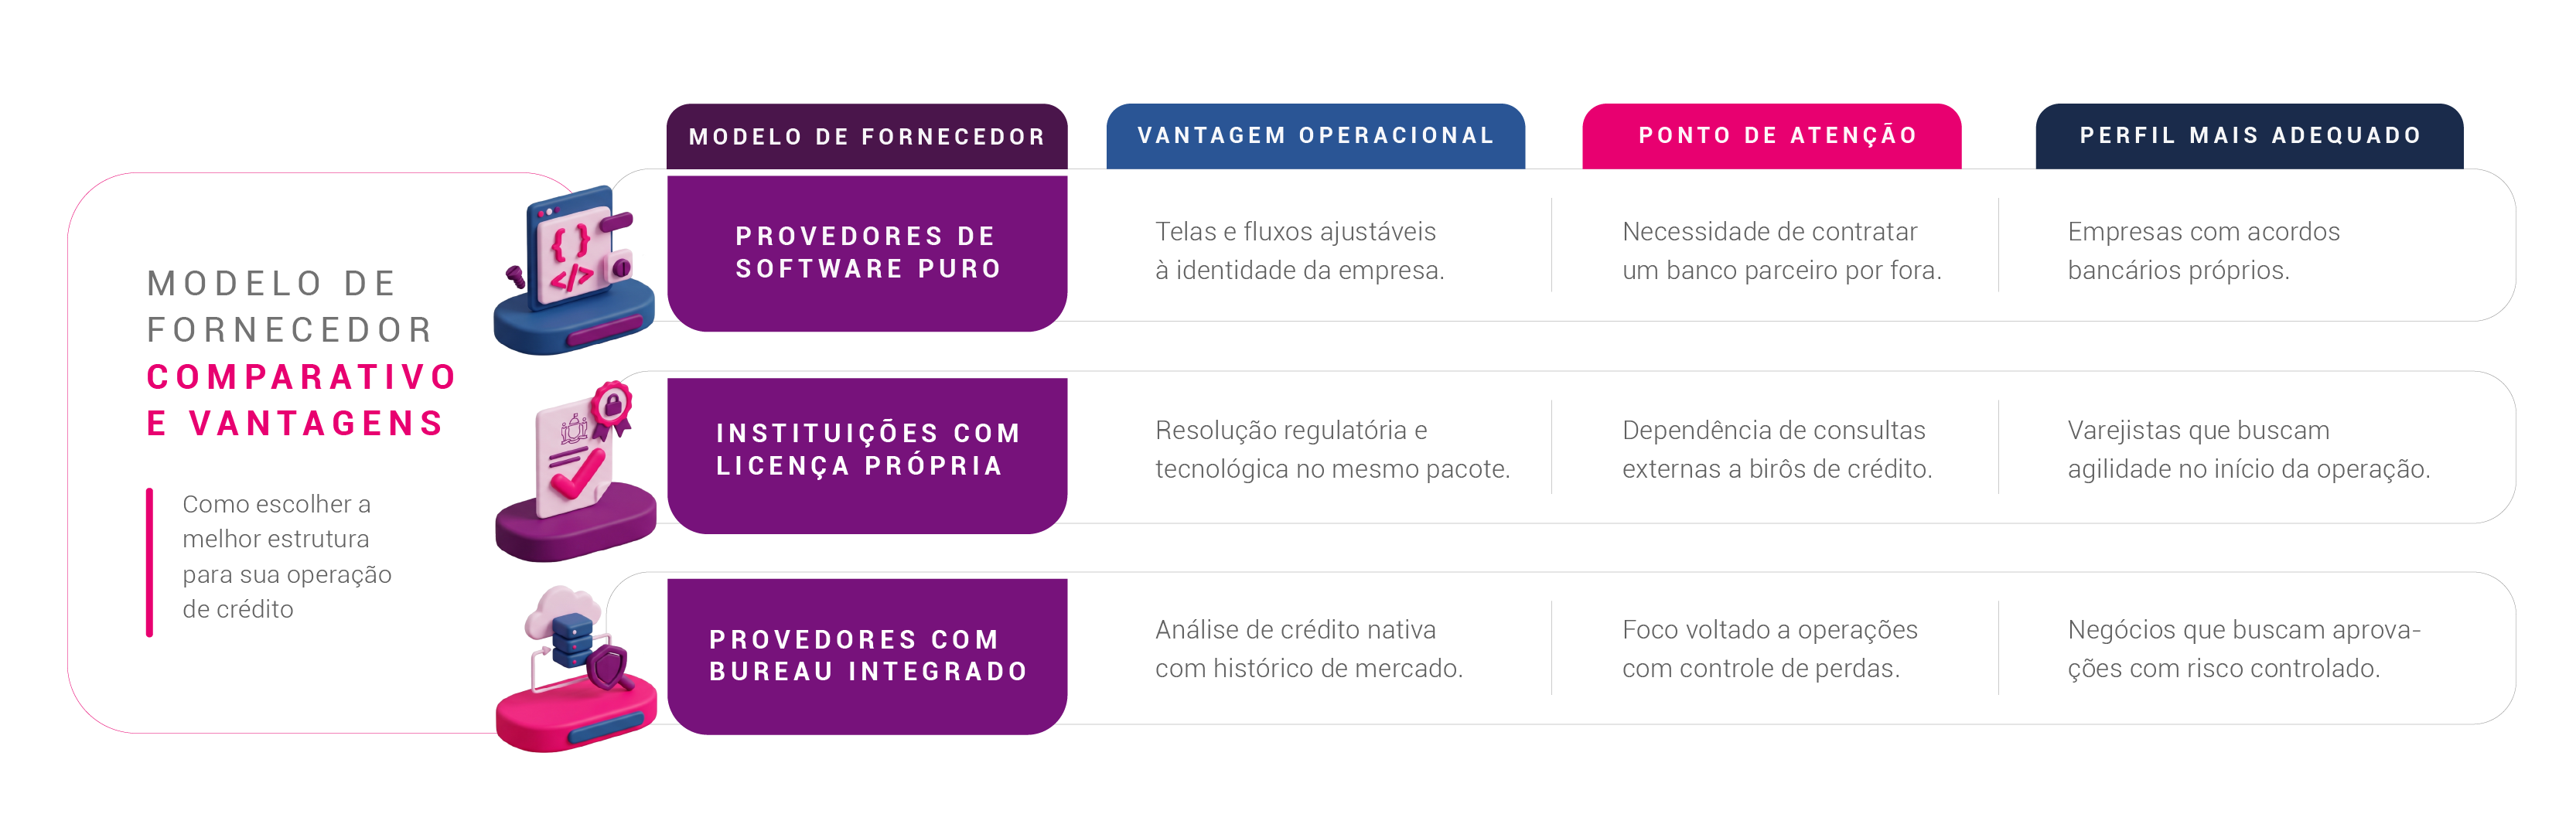
As alternativas de Credit as a Service no Brasil organizam-se em três categorias distintas de fornecedores, variando conforme a flexibilidade técnica, o suporte regulatório e o acesso a dados de mercado.
No primeiro grupo estão os provedores de software, que entregam telas personalizáveis com a identidade visual da empresa, mas exigem que o cliente traga um banco parceiro para assinar os contratos. No segundo grupo encontram-se as financeiras com licença de Sociedade de Crédito Direto, que combinam a tecnologia à autorização legal em um único contrato. No terceiro grupo estão as empresas com bureau integrado, que unem a esteira de formalização aos bancos de dados cadastrais de crédito.
A decisão depende da infraestrutura atual da empresa: quem já tem parcerias bancárias precisa apenas de software, enquanto quem inicia uma operação do zero obtém os melhores resultados com pacotes integrados que unem licença, tecnologia e checagem de dados.
Como o Credit as a Service da Serasa Experian se posiciona no mercado?
A Serasa Experian atua no mercado de Credit as a Service está no terceiro grupo, conectando a tecnologia de concessão à sua base histórica de informações cadastrais e comportamentais de pessoas físicas e empresas em todo o país.
O CAAS da Serasa Experian está entre as principais soluções de CAAS disponíveis no Brasil em 2026. Seu grande diferencial é a integração direta com o bureau de crédito que reúne a maior base de dados da América Latina integrado diretamente à esteira de decisão. Com a base de dados unificada à tecnologia de emissão, a checagem ocorre em um único fluxo, trazendo agilidade na resposta e reduzindo falhas de comunicação entre sistemas distintos.
Essa estrutura atende desde varejistas que desejam ofertar crediário parcelado no checkout a indústrias e atacados que pretendem criar linhas de financiamento com recebíveis. Ao cruzar informações cadastrais atualizadas com validação de identidade em tempo real, o CaaS da Serasa Experian define limites adequados para cada perfil de comprador de acordo com a política de crédito da empresa, mantendo as aprovações em ritmo constante com risco de inadimplência controlado.
Quais são as perguntas frequentes sobre Credit as a Service?
Abaixo estão esclarecidas as dúvidas habituais de empresas que avaliam a contratação de ferramentas de crédito embarcado.
O que é Credit as a Service?
Credit as a Service é a contratação de tecnologia e suporte regulatório que permite a qualquer empresa oferecer crédito com sua própria marca sem precisar obter uma licença bancária ou construir a infraestrutura necessária, transferindo a burocracia de emissão contratual e cobrança para um parceiro especializado.
Como escolher um parceiro de CaaS?
A escolha deve priorizar fornecedores que tenham autorização regulatória direta, documentação técnica transparente para integração de sistemas e suporte aos tipos de crédito que a sua operação pretende lançar no mercado.
Quem assume o risco de inadimplência no CaaS?
A responsabilidade sobre os valores não pagos depende do modelo acordado: caso a empresa use capital próprio, o risco financeiro fica sob sua gestão; se optar por recursos de fundos ou investidores parceiros, as perdas são divididas conforme o contrato.
A oferta de crédito embarcado permite que empresas aumentem suas vendas e construam relacionamentos mais duradouros com seus compradores. Ao avaliar o modelo ideal de CaaS no Brasil para a sua operação, é possível reduzir despesas de desenvolvimento e colocar produtos financeiros no ar com total controle de risco e em menos tempo do que começar uma estrutura financeira do zero. Essa combinação transforma o crédito em uma alavanca previsível de crescimento com potencial de escala para acelerar resultados.
Quer estruturar sua esteira de financiamento com dados consolidados e tecnologia segura? Conheça as soluções de Credit as a Service da Serasa Experian e impulsione as vendas da sua empresa com inteligência e controle operacional.