O ZARC (Zoneamento Agrícola de Risco Climático) é uma importante referência técnica para decisões relacionadas ao crédito rural, ao seguro agrícola e à gestão de riscos no agronegócio.
Desenvolvido com base em dados climáticos, agronômicos e metodologias científicas, o ZARC apoia bancos, seguradoras, cooperativas e produtores na tomada de decisões mais seguras. Quer saber como ele pode influenciar seus negócios? Continue conosco!
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- O que é o ZARC e qual sua importância no crédito rural?
- Como o ZARC evoluiu até a Instrução Normativa SPA/MAPA n. 2?
- Quais são as categorias de níveis de manejo e as exigências para o produtor?
- Como o produtor rural utiliza o ZARC na prática para planejar a safra?
- Quais decisões o agricultor precisa tomar para se adequar ao ZARC?
- Como o ZARC se conecta ao Manual de Crédito Rural?
- Impactos do ZARC nas decisões de crédito, seguro e cooperativas
- Como integrar tecnologia ao monitoramento?
- O Zoneamento Agrícola de Risco Climático é obrigatório?
- Zoneamento Agrícola de Risco Climático e ESG têm relação?
- Todos os produtores podem alcançar o nível muito alto?
- Conte com a inteligência de dados da Serasa Experian para uma gestão de risco mais estratégica no agronegócio!
O que é o ZARC e qual sua importância no crédito rural?
Desenvolvido tecnicamente pela Embrapa e instituído oficialmente pelo Ministério da Agricultura e Pecuária (MAPA) em 1996, o Zoneamento Agrícola de Risco Climático (ZARC) tem como objetivo principal reduzir os riscos climáticos na produção agropecuária.
Trata-se da base técnica obrigatória para viabilizar a concessão de crédito rural, principalmente quando envolve recursos subsidiados, e para políticas como o Programa de Subvenção ao Prêmio do Seguro Rural (PSR).
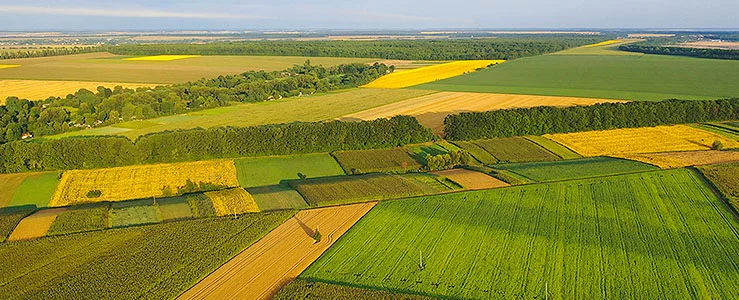
Essa base utiliza séries históricas de clima, características do solo, cultivares e parâmetros agronômicos para indicar, por município e cultura agrícola, as janelas ideais de plantio. Dessa forma, minimiza possíveis perdas por intempéries e ajuda o setor a operar com previsibilidade e segurança.
No cenário atual, o ZARC é um instrumento fundamental para qualquer avaliação de risco estruturada por bancos, seguradoras e cooperativas, pois fundamenta decisões baseadas em dados oficiais.
Como o ZARC evoluiu até a Instrução Normativa SPA/MAPA n. 2?
A trajetória do Zoneamento Agrícola de Risco Climático mostra sua evolução como política pública. Inicialmente focado em janelas de plantio e condições climáticas, o zoneamento ganhou relevância legal, tornando-se exigência obrigatória no Manual de Crédito Rural (MCR) e referência para instrumentos de gestão de risco, como seguros e financiamentos.
Em 2025, a Instrução Normativa SPA/MAPA n. 2 introduziu uma inovação: o ZARC por Níveis de Manejo (ZARC NM), possibilitando avaliações mais detalhadas da capacidade técnica de cada produtor.
Com isso, é possível segmentar ainda mais o risco, aprimorando tanto a tomada de decisão creditícia quanto o acompanhamento agrícola. A atualização reflete o uso crescente de tecnologia e dados para embasar políticas de mitigação de riscos e sustentabilidade.
Quais são as categorias de níveis de manejo e as exigências para o produtor?
O ZARC NM classifica as áreas de produção em quatro níveis: básico, médio, alto e muito alto. Cada categoria determina requisitos técnicos, padrões de boas práticas e grau de adoção de tecnologias agrícolas.
- NM1 — básico: envolve práticas agrícolas tradicionais, sem grande uso de inovação ou insumos modernos.
- NM2 — médio: já pressupõe algum planejamento e incorporação de técnicas recomendadas.
- NM3 — alto: encontramos produtores que investem em tecnologia, manejo do solo, irrigação e controles fitossanitários.
- NM4 — muito alto: exige integração completa de tecnologia, agricultura de precisão, monitoramento e gestão detalhada de cada etapa produtiva.
Essa estratificação traz uma visão mais próxima da realidade das propriedades, permitindo que bancos, tradings e seguradoras analisem o risco com precisão e que cooperativas orientem seus cooperados de modo mais assertivo.
Como o produtor rural utiliza o ZARC na prática para planejar a safra?
Antes de colocar as máquinas no campo, o agricultor consulta as diretrizes oficiais do ZARC — por meio do aplicativo Zarc Plantio Certo ou do painel do MAPA — cruzando três dados fundamentais: seu município, o tipo de solo da propriedade (classificado pela capacidade de retenção de água) e a cultura a ser plantada.
A partir do cruzamento dessas variáveis, o sistema indica os níveis de risco climático (20%, 30% ou 40%) para cada decêndio (período de 10 dias) do ano. Para garantir o acesso ao financiamento rural e ao seguro agrícola, o produtor precisa realizar a semeadura nas janelas classificadas com o menor nível de risco estipulado pelas normas vigentes.
Na prática, o ZARC funciona como o cronograma oficial de trabalho da fazenda, ditando o ritmo de compra de insumos, a logística de máquinas e o início do plantio.
Quais decisões o agricultor precisa tomar para se adequar ao ZARC?
A adequação ao zoneamento exige do produtor uma série de escolhas técnicas encadeadas ao longo da preparação da safra:
- Seleção de cultivares e ciclos: o produtor deve escolher sementes registradas no Registro Nacional de Cultivares (RNC) e verificar a exigência do ciclo da planta (curto, médio ou longo). Cultivares de ciclo mais curto, por exemplo, podem permitir o enquadramento na janela ideal de plantio antes do início da seca;
- Manejo do solo: a classificação do solo no ZARC leva em conta a estrutura e a retenção de água. Práticas como o plantio direto e a manutenção da palhada no solo ajudam a reter umidade, mitigando perdas por veranicos;
- Evolução nos níveis de manejo (ZARC NM): para alcançar classificações mais altas (como NM3 ou NM4) e demonstrar menor risco aos concedentes de crédito, o agricultor investe em tecnologia: ferramentas de agricultura de precisão, sistemas de irrigação, monitoramento via satélite e manejo fitossanitário integrado.
Dessa forma, o ZARC deixa de ser apenas uma exigência cartorial do banco para se tornar o principal vetor de profissionalização e eficiência tecnológica no campo.
Como o ZARC se conecta ao Manual de Crédito Rural?
A obrigatoriedade da observância do Zoneamento Agrícola de Risco Climático está presente no Manual de Crédito Rural, reforçando que operações com recursos subsidiados e acesso ao Programa de Subvenção ao Seguro Rural dependem do respeito às janelas de plantio recomendadas pelo zoneamento.
Na prática, a análise do ZARC, com os respectivos níveis de manejo, aprofunda a política de concessão de crédito. O descumprimento pode resultar em exclusão dos benefícios ou até recusa da operação.
É fundamental que a equipe gestora mantenha rotinas atualizadas para avaliar a conformidade das operações — esse alinhamento protege tanto o financiador quanto o produtor, fortalecendo toda a cadeia com base em dados concretos e verificáveis.
Impactos do ZARC nas decisões de crédito, seguro e cooperativas
Os benefícios do ZARC NM para diferentes públicos são tangíveis. Para instituições financeiras, o zoneamento aprimora a análise do risco climático, favorecendo decisões ajustadas à realidade local. Seguradoras têm acesso a parâmetros mais refinados para precificação das apólices, alinhando-se ao Programa de Subvenção ao Prêmio do Seguro Rural.
Cooperativas, por sua vez, passam a orientar tecnicamente seus cooperados com base nos dados oficiais do ZARC, ajudando na elegibilidade e na eficiência produtiva. Em todos os casos, o Zoneamento Agrícola de Risco Climático minimiza perdas e protege as operações, contribuindo para avanços significativos em sustentabilidade, governança e gestão de riscos no agronegócio.
Como integrar tecnologia ao monitoramento?
A integração de soluções tecnológicas ao ZARC NM amplia a capacidade de monitoramento das atividades agrícolas e fortalece a gestão de riscos no agronegócio. Hoje, plataformas como o Crop Monitor e o Agro Report, da Serasa Experian, viabilizam o monitoramento geoespacial contínuo das lavouras, contribuindo para a verificação de critérios de conformidade e mitigando fraudes.
Ao unir inteligência de dados, imagens de satélite e histórico climático, essas ferramentas proporcionam uma análise robusta do cumprimento das recomendações do ZARC em tempo real.
Além disso, sistemas de monitoramento possibilitam auditorias assertivas, fortalecem a governança e otimizam processos de compliance, importantes para instituições financeiras, seguradoras e cooperativas agropecuárias. Recomende aos seus clientes que busquem sempre parceiros tecnológicos com experiência reconhecida e dados confiáveis.
O Zoneamento Agrícola de Risco Climático é obrigatório?
Sim, o cumprimento das diretrizes do zoneamento é indispensável para o produtor rural que deseja acessar operações de crédito com subsídio federal. Além disso, as diretrizes climáticas estabelecidas pela ferramenta servem como base técnica obrigatória para a contratação e validação de apólices e coberturas do seguro agrícola oficial.
Zoneamento Agrícola de Risco Climático e ESG têm relação?
Sim, o ZARC pode apoiar ações de ESG. O zoneamento atua como um guia estratégico que apoia a adoção de práticas agrícolas sustentáveis no campo. Ao determinar os períodos ideais de plantio, a ferramenta apoia decisões que podem reduzir perdas, favorecer o uso mais eficiente dos recursos naturais e fortalecer a gestão de riscos.
Essas características aproximam o ZARC de iniciativas voltadas à sustentabilidade e à resiliência climática, especialmente no contexto de políticas e estratégias que incorporam critérios ambientais e de governança.
Todos os produtores podem alcançar o nível muito alto?
Não necessariamente. O enquadramento nos níveis mais elevados do ZARC NM depende do atendimento aos critérios técnicos definidos pela metodologia, considerando indicadores relacionados ao manejo da área de produção e às suas características agronômicas.
Além disso, fatores como as condições edafoclimáticas locais influenciam diretamente a classificação, o que significa que nem todas as áreas apresentam o mesmo potencial para atingir o nível mais alto.
Conte com a inteligência de dados da Serasa Experian para uma gestão de risco mais estratégica no agronegócio!
A Serasa Experian apoia o monitoramento agrícola em alinhamento com o ZARC por meio de tecnologia avançada, cruzamento de dados climáticos, acompanhamento de áreas cultivadas via georreferenciamento e geração de análises que contribuem para a avaliação de conformidade e risco.
Com essa combinação de dados, tecnologia e inteligência analítica, profissionais de crédito, seguradoras e cooperativas podem tomar decisões mais fundamentadas, aprimorar a análise de risco e reduzir a exposição a inadimplências e sinistros.
Para saber mais, converse agora mesmo com nossos especialistas. Estamos prontos para apoiar você na incorporação de tecnologia, inteligência e inovação à sua rotina.