Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,0%

No mês (em milhões) 84,0

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 277

Processos no ano 269

Recuperação Judicial Requerida

CNPJs no ano 878

Processos no ano 346

Agronegócio

Tá chegando a hora do plantio do milho! Como monitorar as garantias do produtor?

Tá chegando a hora do plantio do milho! Como monitorar as garantias do produtor?... Saiba mais!

Imagem de capa

A safra 2023 promete recordes! Mas o que o credor deve levar em conta neste momento?

Neste conteúdo você vai ler (Clique no conteúdo para seguir)

Safrinha só no nome!

Está chegando a hora do plantio da segunda safra de milho, que acontece entre janeiro e abril. Conhecida como “safrinha”, este cultivo vem se tornando cada vez mais importante para o agronegócio brasileiro,  , plantada entre setembro e dezembro. Mas como o credor do produtor rural pode monitorar o desenvolvimento do plantio e se antecipar a possíveis riscos de inadimplência?

Expectativa de recorde em 2023

A consultoria financeira StoneX divulgou um estudo em que aponta perspectiva de recorde na produção da safrinha de milho 2023, atingindo 99,1 milhões de toneladas, 4,5% acima do estimado para a produção de 2022. Com menor produção nos Estados Unidos e na Europa por conta dos conflitos na Ucrânia, os especialistas também indicam que o milho brasileiro vai conseguir preços mais compensadores em 2023.

Monitoramento de garantias

Quem investe na produção ou negocia safras adiantadas como pagamento por insumos ou serviços para o produtor rural precisa estar atento ao desenvolvimento da lavoura no período da safra, desde o plantio até a colheita, para acompanhar a performance da produção e se antecipar caso haja algum risco de inadimplência. Uma das maneiras mais comuns de financiar a produção é a venda de CPRs (Cédulas de Produto Rural). Nesta negociação, a empresa que fornece insumos (por exemplo, uma revendedora de sementes ou defensivos) ou a trading que comercializa o milho colhido para a indústria ou exportação recebe como garantia a produção de uma determinada localidade onde o grão foi plantado. Ao final da safra, esse credor recebe o pagamento em produto, acrescido de encargos. Mas essas garantias precisam ser monitoradas, pois há riscos envolvidos: pode ser que a área destinada ao plantio não exista ou o plantio ocorreu em extensão menor do que a acordada na CPR, a produtividade pode ser menor do que o esperado por problemas no manejo ou, ainda, pode ocorrer desvio de grãos por parte do produtor.

Sensoriamento remoto

No modo tradicional de monitoramento, quem concede o crédito ou negocia as safras antecipadas precisa ir até a propriedade rural do cliente checar o desenvolvimento da cultura. Os custos de deslocamento de uma equipe técnica para fazer essas visitas, além de encarecer as negociações, nem sempre se mostram eficazes, já que alguns produtores podem, por exemplo, apresentar uma outra área que não a correspondente à garantia. Com a adoção de ferramentas digitais que combinam geoprocessamento de imagens de satélite com inteligência artificial para cruzar as informações com dados de produtores e propriedades rurais, é possível avaliar como a plantação está se desenvolvendo e, em caso de riscos de inadimplência ou socioambientais que comprometam aquela produção, é possível se antecipar e reestruturar planos de pagamento para garantir a rentabilidade do negócio.

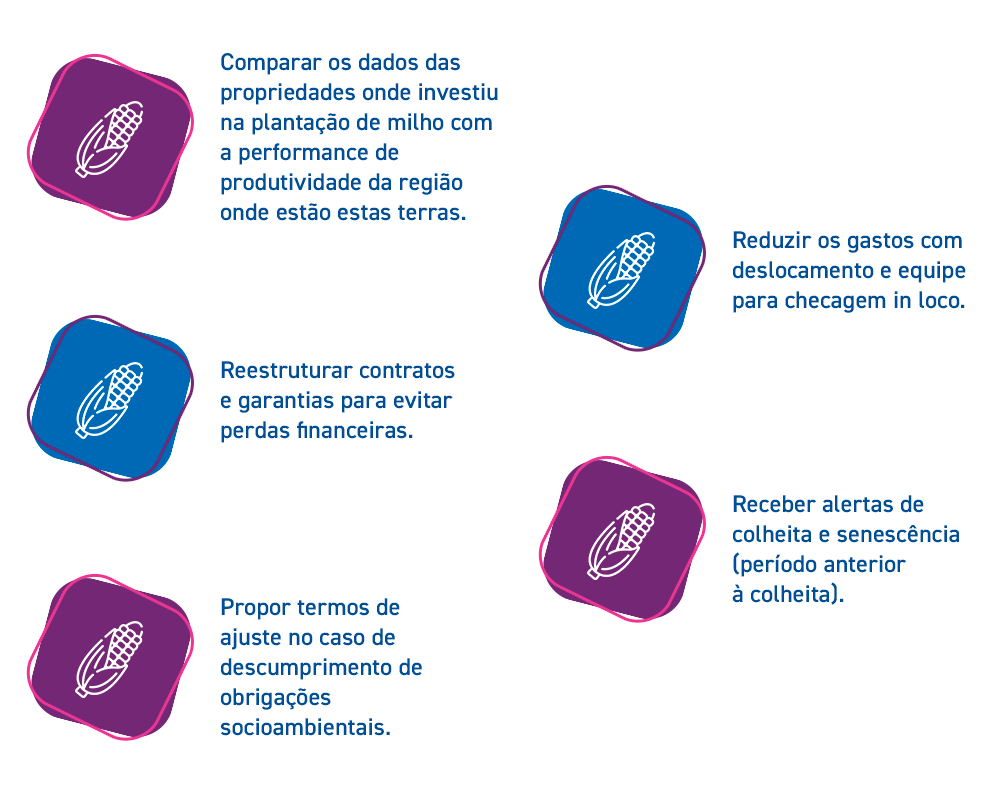
Com o sensoriamento remoto, o credor pode:
Agora que você já sabe como identificar estes riscos, que tal conhecer melhor a plataforma Brain, uma família de soluções completas para o agronegócio que permite monitorar safras para ganhar mais agilidade e precisão na tomada de decisões?  
Clique aqui!

Feedback do Artigo

Este conteúdo foi útil

Fique por dentro das novidades!

Inscreva-se e receba novidades sobre os assuntos que mais te interessam.

Leia também

Monitoramento contínuo de CNPJ: como acompanhar mudanças de risco na carteira

Monitoramento contínuo de CNPJ: como acompanhar mudanças de risco na carteira

Monitore mudanças cadastrais, societárias e de inadimplência em CNPJs, receba alertas e priorize reanálises de risco na sua carteira.

Crédito B2B no varejo: como estruturar concessão em escala

Crédito B2B no varejo: como estruturar concessão em escala

Veja como estruturar crédito B2B no varejo combinando Score PJ, capacidade financeira, atributos e motor de decisão para aprovar e definir limites em escala.

Consulta de antecedentes criminais: como funciona na admissão?

Consulta de antecedentes criminais: como funciona na admissão?

Entenda como é a consulta de antecedentes criminais na admissão e conheça ferramentas para reduzir riscos e tornar as contratações mais seguras.

O que é IA²? Entenda a combinação de Inteligência Analítica com IA

O que é IA²? Entenda a combinação de Inteligência Analítica com IA

Entenda o que é IA² e como Inteligência Analítica e Inteligência Artificial trabalham juntas para apoiar decisões de negócio com dados confiáveis.

IA² além da tecnologia: como inteligência analítica e inteligência artificial apoiam decisões de negócio

IA² além da tecnologia: como inteligência analítica e inteligência artificial apoiam decisões de negócio

Entenda como Inteligência Analítica, Inteligência Artificial e dados confiáveis trabalham juntos para apoiar decisões de negócio.

IA no agronegócio: como a inteligência artificial transforma crédito, risco e monitoramento no campo

IA no agronegócio: como a inteligência artificial transforma crédito, risco e monitoramento no campo

Entenda como a IA no agronegócio apoia a concessão de crédito rural, o monitoramento de lavouras e a gestão de riscos financeiros e socioambientais.