Empresas | Demanda por Crédito

Variação acumulada no ano 7,5%

Variação mensal 4,2%

Consumidor | Demanda por Crédito

Variação acumulada no ano 13,1%

Variação mensal -5,4%

Empresas | Recuperação de Crédito

Percentual médio no ano 38,7%

Percentual no mês 37,2%

Consumidor | Recuperação de Crédito

Percentual médio no ano 57,2%

Percentual no mês 53,7%

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,8%

No mês (em milhões) 9,2

MPEs | Inadimplência

Variação Anual 15,2%

No mês (em milhões) 8,7

Consumidor | Inadimplência

Percentual da população adulta 51,0%

No mês (em milhões) 83,9

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 234

Processos no ano 224

Recuperação Judicial Requerida

CNPJs no ano 602

Processos no ano 268

Empresas | Demanda por Crédito

Variação acumulada no ano 7,5%

Variação mensal 4,2%

Consumidor | Demanda por Crédito

Variação acumulada no ano 13,1%

Variação mensal -5,4%

Empresas | Recuperação de Crédito

Percentual médio no ano 38,7%

Percentual no mês 37,2%

Consumidor | Recuperação de Crédito

Percentual médio no ano 57,2%

Percentual no mês 53,7%

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,8%

No mês (em milhões) 9,2

MPEs | Inadimplência

Variação Anual 15,2%

No mês (em milhões) 8,7

Consumidor | Inadimplência

Percentual da população adulta 51,0%

No mês (em milhões) 83,9

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 234

Processos no ano 224

Recuperação Judicial Requerida

CNPJs no ano 602

Processos no ano 268

Estudos e Pesquisas

5 em cada 10 PMEs sofreram com inadimplência de clientes durante a pandemia

Metade das PMEs enfrentou inadimplência na pandemia. Entenda os impactos e como se proteger.

Imagem de capa

Para as pequenas e médias empresas que sofrem com inadimplência de clientes, taxa foi superior a 50%. Carta e telefone são os canais de cobrança mais utilizados pelos empreendedores brasileiros na pandemia. Cinco em cada dez micro, pequenas e médias empresas brasileiras viram a inadimplência crescer entre seus clientes (consumidores e empresas) na pandemia. Os dados são de uma pesquisa especial da Serasa Experian, feita em junho de 2021, sobre as perspectivas dos empreendedores sobre a retomada econômica.

  • Para 49,4% das PMEs, a inadimplência aumentou durante a pandemia.
  • Entre os entrevistados que afirmam que a inadimplência aumentou, 45,2% dizem que o crescimento desse índice foi superior a 50%.
  • 40,5% dos entrevistados responderam que a falta de pagamento por parte dos clientes permaneceu estável.
  • 10,1% disseram que a inadimplência diminuiu.
  • Entre os segmentos que mais sofreram com a inadimplência, destaque para o comércio, que reportou aumento de 52,7%.
  • Entre as regiões, o Nordeste lidera a mudança na inadimplência com aumento de 51,8%.
  • No geral, a taxa de inadimplência das PMEs no Brasil aumentou 49,4%.
  • As próprias PMEs também tiveram dificuldades no pagamento de dívidas: 21% ficaram inadimplentes no período.

Conheça todos os detalhes sobre segmentos e regiões acessando nossa publicação “Retomada Pós-Covid-19: entenda os desafios e as oportunidades atuais para as PMEs”.

Cobrança: carta e telefone são os canais mais utilizados

O levantamento também mostrou que, antes da pandemia, 66,8% das empresas de menor porte costumavam cobrar as dívidas em aberto presencialmente. Agora, as estratégias escolhidas preferencialmente para tentar recuperar a dívida são:

  • Carta ou telefone (52,1%)
  • Plataformas digitais (13,2%)

Para nossos especialistas, é fundamental que as empresas invistam em métodos eficientes para recuperar o dinheiro e manter o fluxo de caixa equilibrado.

Sabemos que é bastante desafiador estabelecer um processo de cobrança funcional, no entanto, conhecer a carteira de clientes e o melhor canal de contato de acordo com o perfil de cada um é a forma mais adequada de começar.
Cleber GeneroVice-Presidente de Pequenas e Médias Empresas e Identidade Digital Serasa Experian

Além disso, ainda segundo o executivo, é essencial pensar no passo anterior, ou seja, ter boas estratégias no momento da concessão do crédito para identificar com mais segurança a probabilidade de pagamento de determinado cliente, evitando problemas e prejuízos financeiros aos negócios. Ferramentas disponíveis no mercado, como o Score 2.0 da Serasa Experian, ajudam a tornar a concessão de crédito mais eficiente e precisa.

21% das PMEs ficaram inadimplentes por conta da pandemia

A pesquisa também apontou que, por conta dos desafios da pandemia, a inadimplência se tornou uma realidade para 21% das micro, pequenas e médias empresas entrevistadas. O comércio lidera essa situação, veja na tabela abaixo a visão detalhada por segmentos:
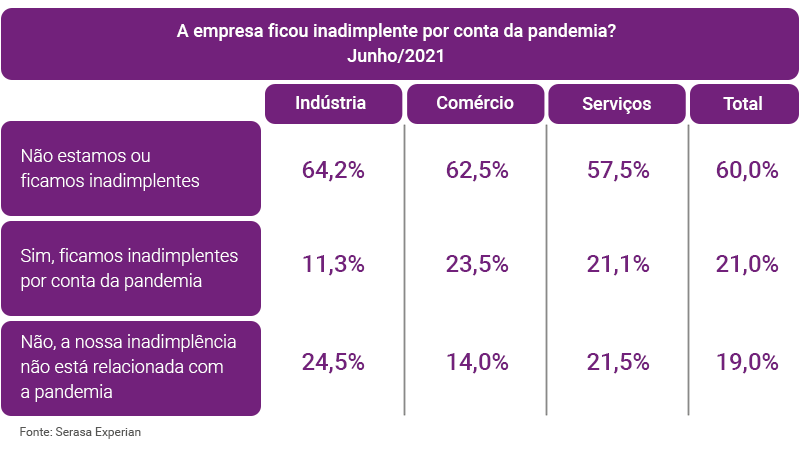
Se o comércio e os serviços devem para os seus fornecedores, estes incorporam o aumento de custo em seus produtos. Os empreendedores pagam mais caro e repassam essa alta para seus clientes finais. Se os clientes se tornam inadimplentes, as PMEs priorizam pagamentos para possibilitar a continuidade de sua operação e adiam outros que julgam menos relevantes. A chance de esse processo virar uma bola de neve é alta.
Luiz RabiEconomista-Chefe Serasa Experian

De acordo com Luiz Rabi, as empresas do comércio e de serviços foram as que mais ficaram inadimplentes no período, por terem um contato mais direto com o consumidor final. As medidas de distanciamento social, bem como os lockdowns, acabaram prejudicando bem mais estes setores do que a indústria, que ainda pode contar com o mercado externo para direcionar seus produtos. Rabi reforça ainda que a inadimplência funciona como uma cadeia e que, com a ponta final, isto é, as empresas comerciais e de serviços tornando-se mais inadimplentes, todo o ecossistema pode acabar se prejudicando.

Entenda nossa metodologia

Foram entrevistados executivos de 505 micro, pequenas e médias empresas em todo o país, que atendem a consumidores, empresas ou os dois públicos. Participaram representantes dos segmentos de serviços, comércio varejista, comércio atacadista e indústria. O levantamento foi feito em junho de 2021.
Feedback do Artigo

Este conteúdo foi útil

Fique por dentro das novidades!

Inscreva-se e receba novidades sobre os assuntos que mais te interessam.

Leia também

O que é DVA e como funciona a Demonstração do Valor Adicionado

O que é DVA e como funciona a Demonstração do Valor Adicionado

Aprenda como a DVA revela a riqueza gerada pelo seu negócio e sua distribuição social. Aumente sua transparência e credibilidade.

Checklist Black Friday: 13 pontos para preparar sua empresa

Checklist Black Friday: 13 pontos para preparar sua empresa

Confira o checklist de preparação para a Black Friday e veja 13 pontos essenciais para organizar sua empresa antes das vendas.

Open Banking para empresas: como funciona, vantagens e como aderir

Open Banking para empresas: como funciona, vantagens e como aderir

Entenda como funciona o Open Banking para empresas, os benefícios do Open Finance para PMEs, aplicações práticas, segurança e como aderir.

O que é ATS e como escolher para o recrutamento na empresa

O que é ATS e como escolher para o recrutamento na empresa

Descubra aqui o que é ATS, como funciona esse software de recrutamento e seleção e como avaliar custos e integrações para a decisão de compra.

Eco Invest Brasil: como direcionar melhor os recursos para recuperação de terras

Eco Invest Brasil: como direcionar melhor os recursos para recuperação de terras

O 2º Leilão do Eco Invest Brasil mobilizou R$ 30,2 bilhões para recuperar 1,4 milhão de hectares de terras degradadas em sistemas produtivos sustentáveis.

Crédito Nuvemshop: como o CaaS da Serasa Experian gera crescimento

Crédito Nuvemshop: como o CaaS da Serasa Experian gera crescimento

Crédito Nuvemshop: veja como o CaaS da Serasa Experian viabilizou R$ 55 milhões em crédito e ajudou PMEs a financiar seu crescimento.