Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,0%

No mês (em milhões) 84,0

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 277

Processos no ano 269

Recuperação Judicial Requerida

CNPJs no ano 878

Processos no ano 346

Estudos e Pesquisas

Crédito concedido por fintechs sobe 62,8% ao ano desde 2016

Fintechs revolucionam o mercado com crescimento anual de 62,8% na concessão de crédito, ampliando o acesso para milhares de brasileiros.

Imagem de capa

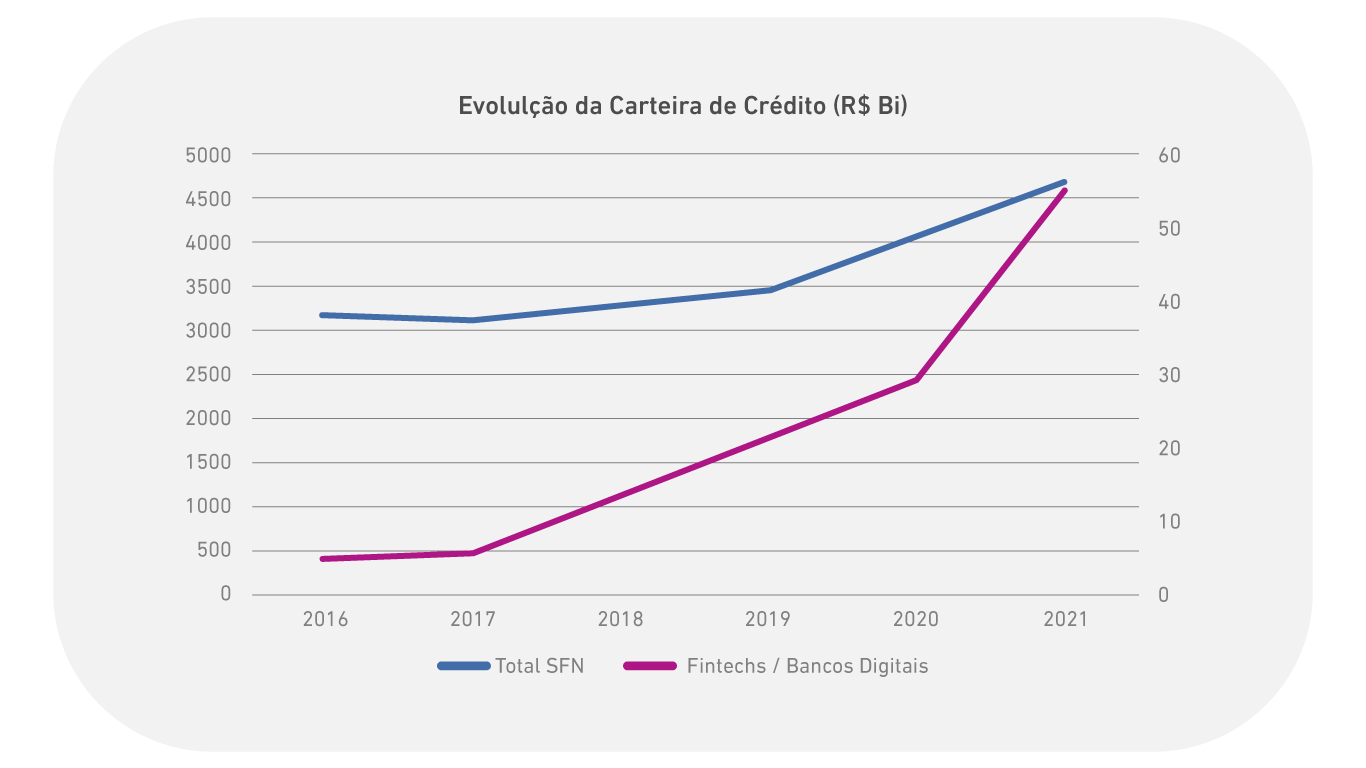
Em estudo inédito, Serasa Experian revela que fintechs e bancos digitais crescem quase 8 vezes mais do que a média do mercado. Crédito total concedido pelo setor acumulou alta de 1045,1% em 5 anos Fintechs e bancos digitais chegaram há pouco tempo, mas já ocuparam uma fatia de destaque no sistema financeiro brasileiro. Um estudo inédito publicado pela Serasa Experian revelou que o setor acumula alta no volume de crédito concedido de 1.045,1% entre 2016 e 2021, um crescimento de 62,8% ao ano – 7,8 vezes mais rápido do que o do mercado de crédito em geral. O crescimento das demais instituições financeiras foi de 47,6% no período (ou 8,1% ao ano). Considerando o Sistema Financeiro Nacional (SFN), o volume oferecido passou de R$ 3,174 trilhões para R$ 4,685 trilhões, enquanto as startups do setor foram de R$ 4,8 bilhões para R$ 55,0 bilhões.

Comparativo de crédito Fintechs (eixo da direita) X Geral (eixo da esquerda)
 

Fonte: Serasa Experian

“As fintechs e bancos digitais ganham cada vez mais relevância na democratização do crédito e participam ativamente de inovações recentes muito importantes para os consumidores, como o Cadastro Positivo e Open Finance. Isso torna o mercado mais competitivo e amplia as possibilidades de uma oferta positiva ao tomador de recursos”, diz o economista da Serasa Experian, Luiz Rabi.

Fintechs ganham espaço e consultas de CPF e CNPJ crescem

O estudo indica que 2022 deve manter a tendência de alta observada nos anos anteriores. Prova disso é que a Serasa Experian registrou um aumento de 412% nas pesquisas de CPFs e CNPJs para fins de concessão de crédito. Só entre janeiro e maio de 2022, do total de consultas realizadas por todas as empresas financeiras, 10,6% foram das startups financeiras.
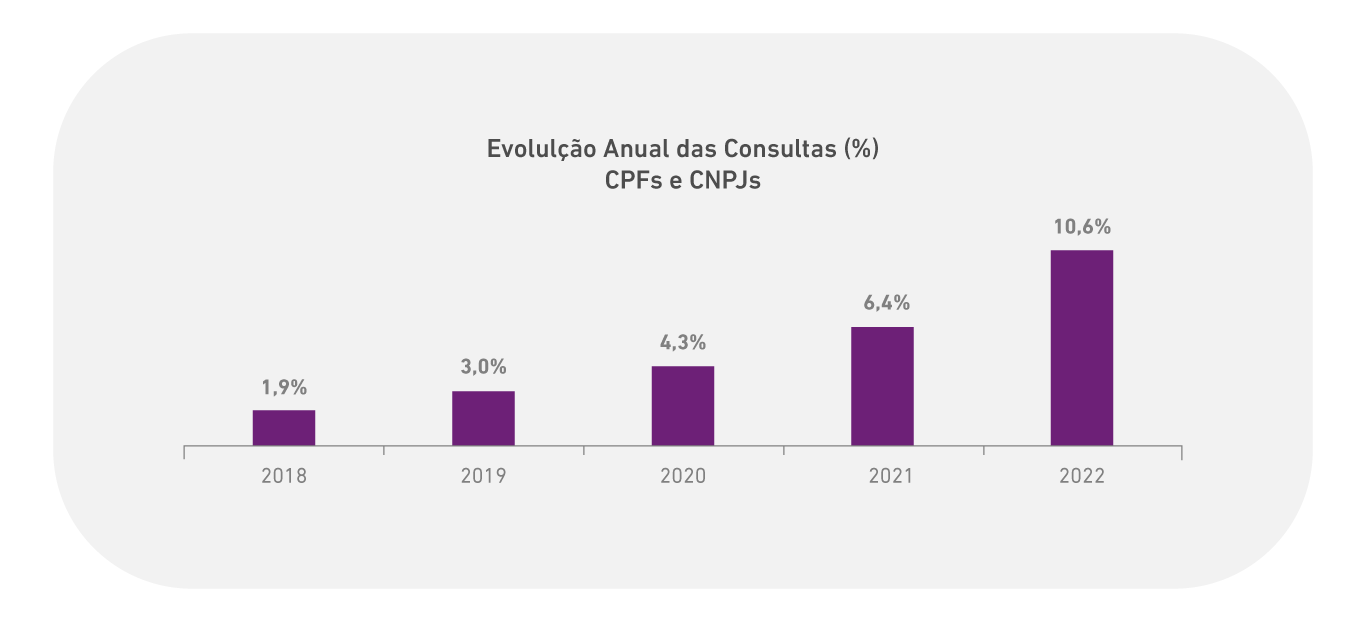
Fonte: Serasa Experian   Os dados mostram também que a participação de fintechs que concedem crédito teve um salto nestes seis anos, passando de 0,15% para 1,18%. Por isso, a demanda de soluções voltadas a este ecossistema é uma das estratégias de negócio da Serasa Experian, a fim de se tornar uma parceira fundamental do segmento no país.

“As fintechs precisam ter segurança ao conceder crédito e mitigar os riscos de inadimplência, uma vez que, quanto mais ofertam, mais informações de confiança devem fazer parte do negócio. Por isso, desenvolvemos soluções com o objetivo de tornar a Serasa Experian a principal parceira do segmento. Com inteligência e tecnologia, diminuímos riscos e impulsionamos a atuação do setor de forma sustentada.”

Alex Franco, diretor de Serviços de Crédito da Serasa Experian

Das top 100 fintechs brasileiras, segundo o Mining Report Distrito (maio/2022), 50% delas já fazem parte atualmente da carteira de clientes da Serasa Experian – de uma base total superior a 300 startups.

Parceira que apoia a evolução das fintechs

A Serasa Experian oferece suporte à jornada de negócios das fintechs do início até o fim. Com integrações via API e plataformas web, permite acesso aos serviços de Análise de Mercado e Geração de Leads, Prevenção à Fraude, Concessão de Crédito, Open Finance, Gestão de Clientes, Cobrança e Negativação. A empresa também já investiu em startups por meio da Experian Ventures, braço de Venture Capital que permite o estudo e o conhecimento de mercados nos quais será mais estratégico atuar como catalisador de desenvolvimento. Entre as empresas adquiridas estão a BRScan, a agtech Brain AG e a fintech PagueVeloz, além dos investimentos realizados na PayHop e Traive. Para voar bem alto com a gente e transformar a sua fintech no próximo unicórnio do mercado, visite a nossa página de soluções para fintechs e entre em contato com os nossos especialistas!


Conheça a metodologia do estudo

Para o cálculo da evolução das fintechs/bancos digitais no mercado de crédito, usamos as informações dos demonstrativos financeiros da instituições integrantes do Sistema Financeiro Nacional (SFN), compiladas pelo Banco Central e disponíveis no sistema IF.Data.

Sobre a participação destas instituições nas consultas, foram usadas as consultas feitas à base de dados da Serasa Experian para soluções destinadas a análise e concessão de crédito.
Feedback do Artigo

Este conteúdo foi útil

Fique por dentro das novidades!

Inscreva-se e receba novidades sobre os assuntos que mais te interessam.

Leia também

Monitoramento contínuo de CNPJ: como acompanhar mudanças de risco na carteira

Monitoramento contínuo de CNPJ: como acompanhar mudanças de risco na carteira

Monitore mudanças cadastrais, societárias e de inadimplência em CNPJs, receba alertas e priorize reanálises de risco na sua carteira.

Crédito B2B no varejo: como estruturar concessão em escala

Crédito B2B no varejo: como estruturar concessão em escala

Veja como estruturar crédito B2B no varejo combinando Score PJ, capacidade financeira, atributos e motor de decisão para aprovar e definir limites em escala.

Consulta de antecedentes criminais: como funciona na admissão?

Consulta de antecedentes criminais: como funciona na admissão?

Entenda como é a consulta de antecedentes criminais na admissão e conheça ferramentas para reduzir riscos e tornar as contratações mais seguras.

O que é IA²? Entenda a combinação de Inteligência Analítica com IA

O que é IA²? Entenda a combinação de Inteligência Analítica com IA

Entenda o que é IA² e como Inteligência Analítica e Inteligência Artificial trabalham juntas para apoiar decisões de negócio com dados confiáveis.

IA² além da tecnologia: como inteligência analítica e inteligência artificial apoiam decisões de negócio

IA² além da tecnologia: como inteligência analítica e inteligência artificial apoiam decisões de negócio

Entenda como Inteligência Analítica, Inteligência Artificial e dados confiáveis trabalham juntos para apoiar decisões de negócio.

IA no agronegócio: como a inteligência artificial transforma crédito, risco e monitoramento no campo

IA no agronegócio: como a inteligência artificial transforma crédito, risco e monitoramento no campo

Entenda como a IA no agronegócio apoia a concessão de crédito rural, o monitoramento de lavouras e a gestão de riscos financeiros e socioambientais.