 Análise de mercado e segmentação de público
 Autenticação e Prevenção à Fraude
 Consulta e concessão de crédito
 Gestão de carteira e de portfólio
 Cobrança e recuperação de dívidas
 Consignado de ponta a ponta
 Antifraude para vendas online
 Sala de Imprensa
 Carreiras
 Datalab
 Atualização Cadastral e Financeira para Pessoal Jurídica
17 de set. 2026
Quase 9 milhões de consumidores têm dívidas negativadas em bancos e fintechs ao mesmo tempo, revela Serasa Experian
Número mais que quadruplicou desde 2019 e já representa 16,5% dos consumidores inadimplentes em instituições financeiras
Conteúdo do release
- Número de consumidores inadimplentes simultaneamente em instituições financeiras tradicionais e fintechs passou de 1,96 milhão, em dezembro de 2019, para 8,92 milhões em julho de 2026;
- Fintechs ultrapassaram instituições financeiras tradicionais em indicador que relaciona registros de inadimplência e atividade de originação de crédito;
- Consumidores inadimplentes nos dois grupos concentram, em média, 4,18 dívidas financeiras, ante 2,02 entre aqueles negativados apenas em instituições tradicionais e 1,14 entre os negativados exclusivamente em fintechs;
- Bancos ainda concentram a maior parcela do valor das dívidas financeiras inadimplidas, mas sua participação caiu de 89,0% em 2018 para 66,4% em 2026, enquanto outras categorias ganharam espaço.
A diversificação do sistema financeiro brasileiro também vem mudando a composição da inadimplência dos consumidores. Segundo análise da Serasa Experian, primeira e maior datatech do Brasil, o número de pessoas com dívidas negativadas simultaneamente em instituições financeiras tradicionais e fintechs passou de 1,96 milhão em dezembro de 2019, para 8,92 milhões em julho de 2026. O grupo, que representava 6,4% dos consumidores inadimplentes em instituições financeiras no início da série, passou a responder por 16,5% no período mais recente, o equivalente a cerca de um em cada seis inadimplentes.
Para a economista-chefe da Serasa Experian, Camila Abdelmalack, nos últimos anos, o sistema financeiro brasileiro passou por mudanças relevantes associadas ao processo de bancarização da população e esse movimento ganhou tração durante a pandemia. “A partir do Auxílio Emergencial e, posteriormente, com a criação e disseminação do com a criação e disseminação do PIX, que ampliou o acesso de muitas pessoas ao sistema financeiro não significa automaticamente se endividar mais. A dinâmica da inadimplência está muito mais ligada às condições macroeconômicas e ao custo do crédito”.
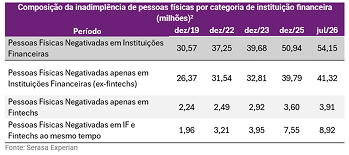
No mesmo período analisado pela datatech, a parcela de consumidores inadimplentes junto a instituições financeiras passou de 30,6 milhões para 54,15 milhões, o que representa uma elevação de 52,6% para 70,4% da base analisada. “Apesar de uma presença crescente do crédito financeiro na composição da inadimplência, observou-se uma redução da participação de consumidores negativados exclusivamente em instituições financeiras tradicionais, enquanto a participação daqueles negativados em fintechs permaneceu relativamente estável” explica Camila, que complementa dizendo que isso mostra que o avanço da inadimplência está menos associado a uma concentração das dívidas em uma única categoria de instituição e mais à presença de obrigações distribuídas entre diferentes credores.
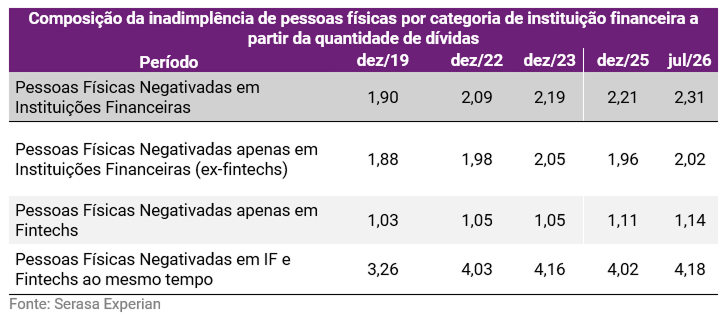
De acordo com o Indicador de Inadimplência da Serasa Experian, cada inadimplente possuía, em média, 4,15 dívidas negativadas em julho de 2026 . Já no recorte de pessoas com dívidas negativadas somente em instituições financeiras, observa-se uma média de 2,31 dívidas por inadimplente, média que aumentou desde dezembro de 2019, quando era 1,90, evidenciando maior recorrência de operações de crédito entre os consumidores negativados.
O principal destaque é o grupo de consumidores com dívidas simultaneamente em instituições financeiras tradicionais e fintechs, cuja média passou de 3,26 para 4,18 dívidas por pessoa, refletindo não apenas o crescimento do número de pessoas com dívidas em instituições financeiras, mas também uma maior concentração de obrigações por indivíduo.
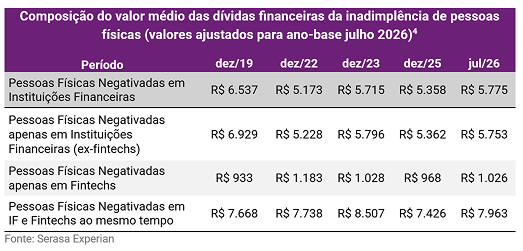
Entre os consumidores com pendências simultâneas em instituições financeiras tradicionais e fintechs, o valor médio das dívidas financeiras chegou a R$ 7.963 em julho de 2026, acima dos R$ 5.753 registrados entre aqueles negativados exclusivamente nas instituições tradicionais e dos R$ 1.026 entre os inadimplentes exclusivamente em fintechs. O número considerando negativados apenas em instituições financeiras, foi de R$ 5.775 em julho de 2026.
A taxa média anual de recuperação de crédito entre as instituições financeiras tradicionais passou de 70% em 2024 para 66% em 2025. Nas fintechs, a queda foi mais acentuada, de 39% para 30% no mesmo período. “Os níveis mais baixos de recuperação indicam maior dificuldade para a regularização das dívidas. Esse cenário se torna ainda mais relevante diante do crescimento do número de consumidores com pendências simultâneas em diferentes instituições financeiras, o que pode tornar o processo de renegociação mais desafiador”, conclui Camila.
Diversificação de serviços financeiros ajuda a explicar aumento da inadimplência em Bancos e Fintechs
No mesmo contexto, observou-se o surgimento e a expansão de novas instituições financeiras, incluindo fintechs com atuação no mercado de crédito, diversificando a oferta de serviços financeiros no país. Esse processo também ampliou o alcance do sistema financeiro entre parcelas da população historicamente menos presentes no mercado formal de serviços financeiros e crédito.
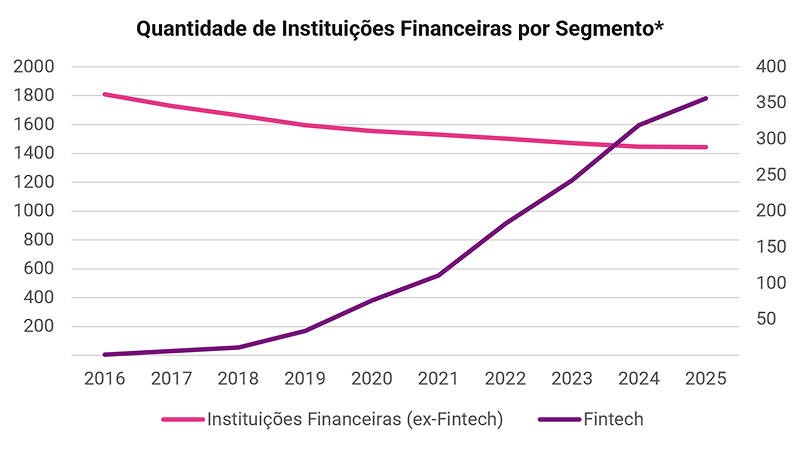
A expansão dessas instituições foi favorecida pelo avanço da digitalização dos serviços financeiros e pela ampliação da base de usuários do sistema, criando condições para o surgimento de novos modelos de negócio e para o desenvolvimento de agentes especializados em diferentes segmentos da intermediação financeira. Ao mesmo tempo, a inclusão financeira de parcelas da população anteriormente pouco representadas no sistema financeiro, especialmente entre as faixas de menor renda, ampliou o acesso às modalidades formais de crédito.
Camila explica que esse processo também alterou o ambiente em que a inadimplência deve ser analisada. “Além das mudanças na composição do mercado de crédito, com maior participação de novos agentes na oferta de recursos, o período também foi marcado por um ciclo de aperto monetário que elevou a taxa Selic e o custo do crédito. Com isso, a análise da inadimplência passa a ocorrer em um ambiente diferente daquele observado há poucos anos”, afirma.
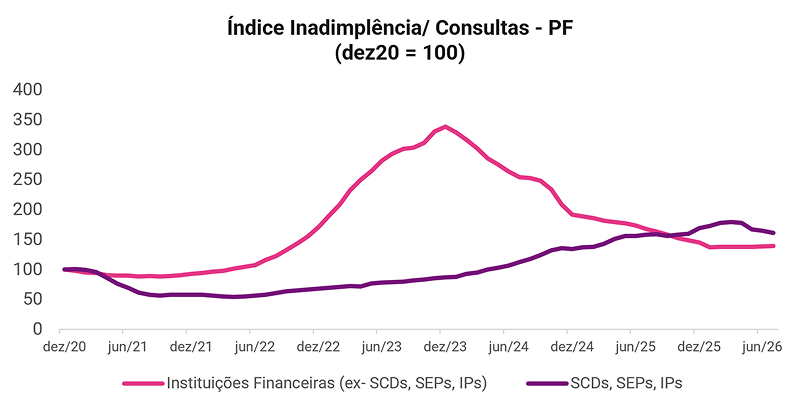
Relação entre inadimplência e originação muda entre instituições tradicionais e fintechs
Entre as instituições financeiras tradicionais, incluindo bancos, cooperativas e financeiras, o indicador apresentou uma aceleração expressiva entre o segundo semestre de 2022 e o final de 2023, sugerindo que a inadimplência passou a crescer em ritmo superior ao volume de consultas de crédito.
Para Camila, a trajetória está relacionada à mudança das condições financeiras observada no período. “Após atingir o mínimo histórico de 2,0% ao ano durante a pandemia, a taxa Selic começou a ser elevada em março de 2021 e alcançou 13,75% em agosto de 2022. A transmissão desse aperto monetário para o mercado de crédito ocorreu gradualmente, por meio da elevação do custo das novas operações, da reprecificação das dívidas e da maior seletividade das instituições. Ao mesmo tempo, a inflação elevada reduziu a renda disponível das famílias. Nesse contexto, o pico do indicador no final de 2023 é consistente com os efeitos defasados da mudança das condições financeiras sobre a inadimplência”, explica.
O período de juros excepcionalmente baixos durante a pandemia integra essa interpretação, mas não deve ser considerado uma causa isolada da deterioração posterior. Como o indicador não acompanha safras específicas de crédito, não é possível estabelecer uma relação causal direta entre as concessões realizadas no período da pandemia e o aumento posterior da inadimplência.
A partir de então, observa-se uma trajetória consistente de queda do indicador, sinalizando uma normalização gradual da relação entre inadimplência e consultas de crédito. Esse movimento, observado desde 2024, pode refletir uma combinação entre a desaceleração das novas negativações, a recuperação das consultas de crédito e os efeitos defasados da maior seletividade aplicada às concessões desde o início do aperto monetário.
Já entre as fintechs, o indicador apresentou uma trajetória mais gradual, porém persistente. “Parte da elevação do indicador pode estar associada ao amadurecimento de carteiras originadas durante esse processo. Como a inadimplência tende a se materializar após alguns ciclos de pagamento, o crescimento mais recente das operações pode produzir uma deterioração defasada do indicador. A maior presença das fintechs entre consumidores com menor histórico de crédito ou mais sensíveis às condições financeiras também é uma hipótese relevante, embora o indicador agregado não permita identificar diretamente o perfil de risco dos tomadores”, complementa a economista-chefe da datatech.
Indicadores convergem e fintechs ultrapassam instituições tradicionais
Outro aspecto relevante foi a convergência observada entre os indicadores dos dois grupos, seguida por uma inversão mais recente. Enquanto as instituições financeiras tradicionais apresentavam níveis relativamente mais elevados no período inicial da análise, as fintechs passaram gradualmente a ocupar essa posição. A inversão indica que, no período mais recente, os registros de inadimplência passaram a apresentar uma relação mais desfavorável com as consultas entre as fintechs.
De acordo com o estudo, os resultados sugerem que a relação entre inadimplência e atividade de originação percorreu trajetórias distintas entre os dois grupos ao longo do período analisado. A diferença pode estar associada aos diferentes momentos de expansão e maturação das carteiras, mas não permite concluir, isoladamente, que as fintechs apresentam maior risco estrutural.
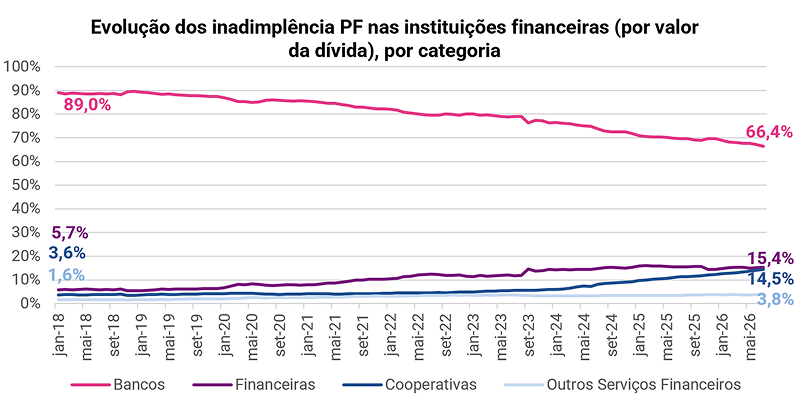
Bancos perdem participação relativa no valor das dívidas inadimplidas
Os dados sobre a composição da inadimplência também mostram mudanças na distribuição das dívidas entre as diferentes categorias de instituições financeiras. Embora os bancos permaneçam concentrando a maior parcela do valor das dívidas inadimplidas, sua participação apresentou queda contínua ao longo da série, passando de 89,0% em janeiro de 2018 para 66,4% em maio de 2026. No mesmo período, observou-se crescimento expressivo da participação das cooperativas, de 3,6% para 14,5%, e das financeiras, de 5,7% para 15,4%. Já o segmento de Outros Serviços Financeiros, que inclui as instituições classificadas neste estudo como Fintechs, ampliou sua participação de 1,6% para 3,8%.
“A queda da participação dos bancos não significa necessariamente uma redução da inadimplência nesse segmento. O movimento reflete o crescimento relativo de outras categorias de instituições financeiras na composição do valor das dívidas inadimplidas”, explica Camila.
###
Serasa Experian
A Serasa Experian é a primeira e a maior Datatech do Brasil. Líder em soluções de inteligência para análise de riscos e oportunidades, com foco nas jornadas de crédito, autenticação e prevenção à fraude. Com tecnologia de ponta, inovação e os melhores talentos, transforma a incerteza do risco na melhor decisão, ajudando pessoas a realizarem seus sonhos e empresas de todos os portes e segmentos a prosperarem. Criada em 1968, a Serasa passou a fazer parte da Experian Company em 2007, empresa global com matriz em Londres. Atualmente, é responsável por mais de 6,5 milhões de consultas diárias sobre empresas e consumidores e protege mais de 2,2 bilhões de transações comerciais todos os anos. Empodera consumidores com educação financeira, facilitando o acesso a crédito justo. Ajuda empresas de todos os portes e segmentos a tomar melhores decisões, em diversas frentes para: encontrar novos clientes, gerenciar os atuais com mais eficiência, conceder crédito ou vender a prazo com segurança, cumprir normas ESG, autenticar seus clientes e prevenir fraude e, ainda, cobrá-los no momento ideal, sem impactar o relacionamento. Com o propósito de criar um futuro melhor para todos ampliando oportunidades para pessoas e empresas, capacita pessoas na área de tecnologia e impulsiona pequenos negócios e startups de impacto social por meio de programas próprios e gratuitos. É considerada uma Top Company do LinkedIn e uma das melhores empresas para trabalhar, reconhecida pelo GPTW. Também é a empresa de serviços mais inovadora do país, certificada pelo Prêmio Valor Inovação Brasil.
Experian
A Experian é uma empresa global de dados e tecnologia que cria oportunidades para pessoas e impulsiona negócios ao redor do mundo. Facilitamos a jornada de crédito, autenticamos e prevenimos contra fraudes, simplificamos processos da área da saúde, oferecemos soluções de marketing digital e ajudamos a obter insights sobre o setor automotivo, tudo isso utilizando combinações inovadoras dos nossos dados, análises e softwares. Também ajudamos milhões de pessoas a conquistarem seus objetivos financeiros e a economizarem tempo e dinheiro. Atuamos em diferentes mercados, indo além dos serviços financeiros e operando, por exemplo, no setor automotivo, de agronegócio, área da saúde, seguros e em muitos outros segmentos da indústria. Para continuar inovando investimos em pessoas talentosas e em tecnologia avançada a fim de desvendar o poder dos dados. Com sede corporativa localizada em Dublin, na Irlanda, somos uma empresa presente no índice FTSE 100 listada na Bolsa de Valores de Londres (EXPN) e temos uma equipe de 22.500 pessoas em 32 países. Saiba mais em experianplc.com.

Indicadores
Tempo de leitura 24m
17, set. 2026

Targeting (MS)
Tempo de leitura 16m
16, set. 2026

Prevenção à Fraude
Tempo de leitura 17m
15, set. 2026
Entre no nosso mailing
E-mail cadastrado com sucesso
Erro ao cadastrar

Porta-vozes
Aqui você encontra os porta-vozes oficiais da Serasa Experian para cada área de negócio que temos.

Indicadores econômicos
Confira os indicadores da Serasa Experian com base nas análises feitas por nossos especialistas.