A Reforma Tributária chegou como marco de transformação para o sistema fiscal brasileiro. A Emenda Constitucional nº 132, promulgada em dezembro de 2023, criou um novo desenho tributário ao unificar cinco tributos sobre consumo — ICMS, ISS, IPI, PIS e Cofins — em dois novos tributos: Contribuição sobre Bens e Serviços (CBS) e Imposto sobre Bens e Serviços (IBS). Essa mudança visa simplificar o sistema, eliminar a cumulatividade e promover justiça fiscal e eficiência econômica.
Este glossário explica os termos essenciais para as pequenas, médias empresas, microempreendedores individuais e microempresas compreenderem o que muda com essa reforma fiscal. Ao término da leitura, será possível ter clareza sobre as etapas de transição, os impactos nos regimes tributários e como preparar seu negócio adequadamente. Continue até o fim para aproveitar a comparação!
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- Tabela comparativa entre regime atual e pós-reforma
- IVA, CBS e IBS: a linha sucessora dos tributos atuais
- O que é CBS?
- O que é IBS?
- O que é IVA Dual?
- O que é Imposto Seletivo?
- O que é split payment?
- Como funcionam os créditos de IBS e CBS?
- O que é não cumulatividade?
- O que é alíquota de referência?
- O que significa tributação no destino?
- O que é cashback?
- O que é Cesta Básica Nacional?
- O que são regimes diferenciados e específicos?
- O que é o Comitê Gestor do IBS?
- O que muda para o Simples Nacional?
- Por que as empresas precisam entender esses termos?
Tabela comparativa entre regime atual e pós-reforma
Para entender como a Reforma Tributária impacta o dia a dia de quem empreende ou presta serviços, compare as principais diferenças entre o modelo atual e o novo sistema proposto, que unifica impostos e busca mais simplicidade e transparência. A tabela a seguir resume essas mudanças:
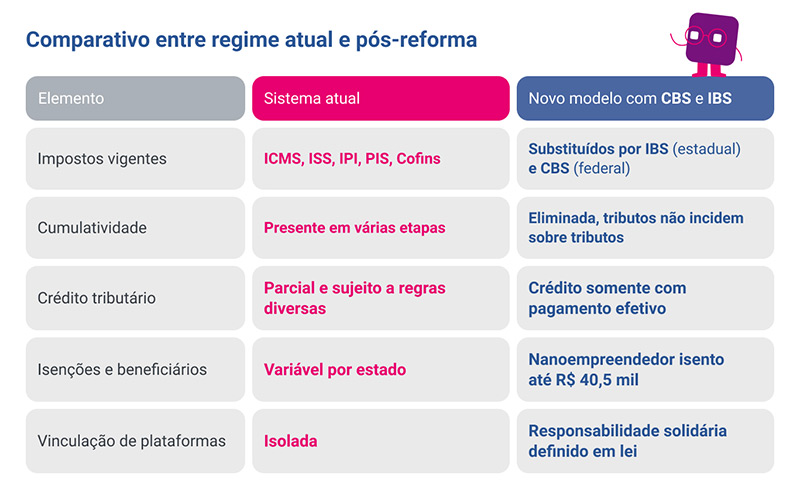
A reforma fiscal transforma a sistemática tributária brasileira, substituindo tributos antigos por um modelo IVA moderno e mais eficiente. A transição gradual entre 2025 e 2033 permite que micro e pequenas empresas se adaptem, com regimes especiais que garantem redução tributária para quem estiver no Simples ou for nanoempreendedor.
IVA, CBS e IBS: a linha sucessora dos tributos atuais
CBS, IBS, IVA Dual, Imposto Seletivo, split payment e não cumulatividade são alguns dos conceitos que passaram a fazer parte da Reforma Tributária do consumo.
Nesse cenário, as empresas precisam entender como esses elementos se relacionam e quais impactos podem trazer para tributação, notas fiscais, fluxo de caixa, preços e gestão financeira.
A lógica principal pode ser resumida assim:
A CBS representa a parcela federal do novo modelo. O IBS corresponde à parcela de estados e municípios. Já o Imposto Seletivo é um tributo separado, aplicado a determinados bens e serviços.
Confira os principais termos.
O que é CBS?
CBS é a Contribuição sobre Bens e Serviços, de competência federal, criada para substituir PIS/Pasep e Cofins.
Ela faz parte do IVA Dual e segue uma lógica de tributação sobre o consumo baseada em débitos e créditos. Para as empresas, a mudança pode exigir adaptações em sistemas, documentos fiscais, cadastros, apuração tributária e gestão de créditos.
O que é IBS?
IBS é o Imposto sobre Bens e Serviços que substituirá gradualmente ICMS e ISS.
Sua competência é compartilhada entre estados, municípios e Distrito Federal. Apesar de CBS e IBS terem administrações diferentes, os dois foram desenhados para funcionar de maneira integrada.
Qual a diferença entre CBS e IBS?
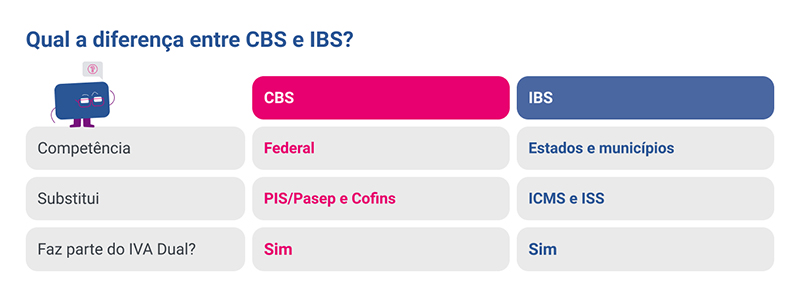
De forma simples:
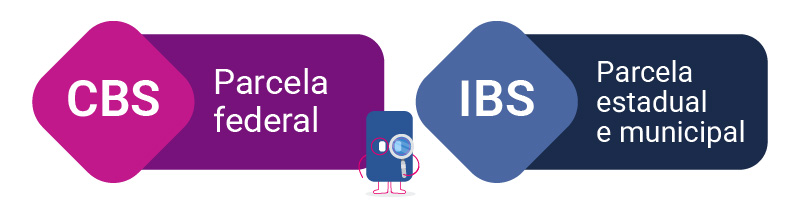
O que é IVA Dual?
IVA Dual é o modelo brasileiro de Imposto sobre Valor Agregado formado por CBS + IBS. Ele recebe o nome “dual” porque a tributação foi dividida entre duas esferas.
A ideia é reduzir a cumulatividade e fazer com que a tributação acompanhe o valor agregado ao longo da cadeia de produção e comercialização.
O que é Imposto Seletivo?
O Imposto Seletivo é um tributo federal aplicado a determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Ele possui uma finalidade diferente de CBS e IBS. Enquanto CBS e IBS formam a estrutura geral de tributação do consumo, o Imposto Seletivo busca aumentar a carga tributária sobre determinadas categorias específicas.
O que é split payment?
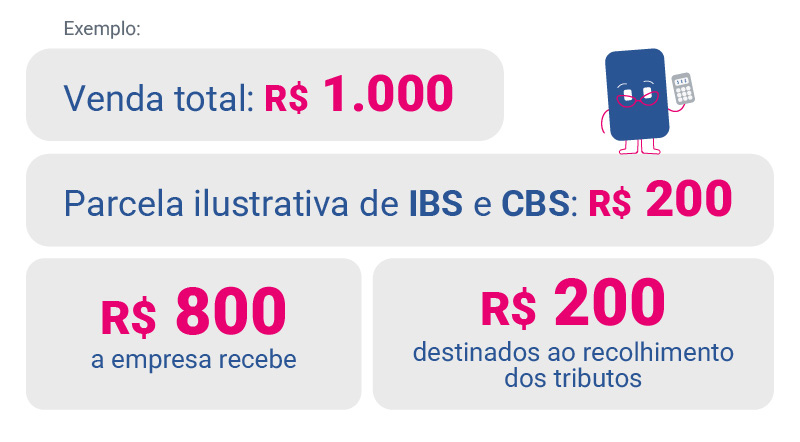
Split payment é um mecanismo que permite separar o valor de IBS e CBS no momento da liquidação de uma operação.
Na prática, parte do pagamento correspondente aos tributos pode ser direcionada ao recolhimento, enquanto o restante segue para a empresa.
Exemplo:
Como funcionam os créditos de IBS e CBS?
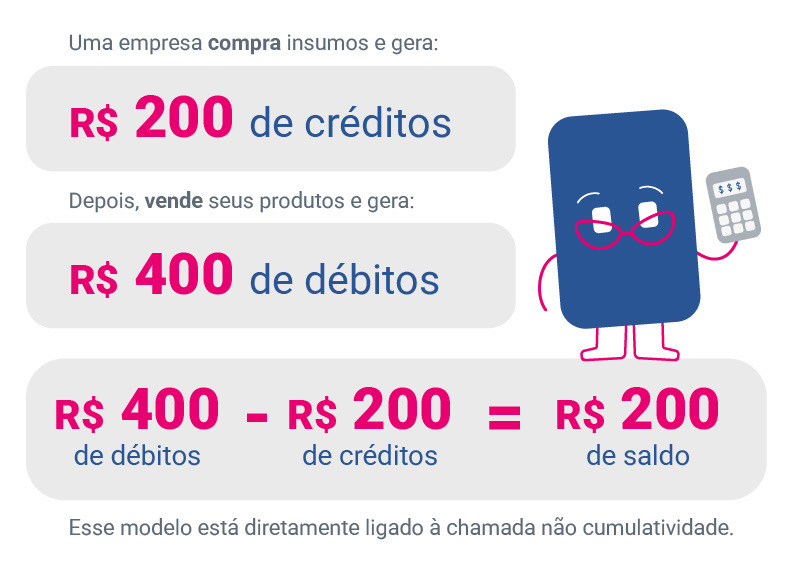
Os créditos permitem compensar valores de IBS e CBS relacionados às compras com os débitos gerados nas vendas, conforme as regras previstas na legislação.
Essa lógica ajuda a evitar a tributação em cascata.
Exemplo:
O que é não cumulatividade?
Não cumulatividade é o mecanismo que permite compensar tributos pagos ou incidentes nas etapas anteriores da cadeia.
A ideia é evitar que o mesmo valor seja tributado repetidamente. Para empresas, isso aumenta a importância do controle de notas fiscais, fornecedores, cadastros e créditos tributários.
O que é alíquota de referência?
Alíquota de referência é o percentual utilizado como parâmetro para a tributação padrão da CBS e do IBS.
Ela servirá de referência para preservar a arrecadação durante a implementação do novo sistema. Isso não significa, porém, que todas as empresas ou operações terão exatamente a mesma carga tributária, já que existem reduções, alíquota zero e regimes específicos.
O que significa tributação no destino?
Tributação no destino significa que o imposto considera o local onde ocorre o consumo, e não apenas onde está o fornecedor.
Esse princípio é importante especialmente para o IBS e muda parte da lógica atual da tributação sobre consumo.
O que é cashback?
Cashback é a devolução de parte do IBS e da CBS para famílias de baixa renda que atendam aos critérios estabelecidos na legislação. A medida busca reduzir o impacto da tributação sobre o consumo para a população de menor renda.
O que é Cesta Básica Nacional?
A Cesta Básica Nacional reúne alimentos essenciais que terão alíquota zero de IBS e CBS, conforme a legislação. Além dela, alguns produtos e serviços podem receber reduções de alíquota.
O que são regimes diferenciados e específicos?
Regimes diferenciados oferecem tratamentos tributários favorecidos para determinados produtos, serviços ou setores. Podem envolver, por exemplo, redução de alíquota ou alíquota zero.
Já os regimes específicos criam regras próprias para setores cuja operação não se encaixa totalmente no modelo geral. Entre eles estão áreas como serviços financeiros, combustíveis, imóveis, hotelaria, bares e restaurantes.
O que é o Comitê Gestor do IBS?
O Comitê Gestor do IBS é responsável pela administração integrada do Imposto sobre Bens e Serviços.
Como o IBS envolve estados e municípios, o comitê centraliza funções relacionadas à arrecadação, fiscalização, distribuição de receitas e funcionamento operacional do tributo.
O que muda para o Simples Nacional?
O Simples Nacional não acaba com a Reforma Tributária. O regime continua existindo, mas passa a conviver com as novas regras de CBS e IBS.
Para algumas empresas, especialmente aquelas que vendem para outras empresas, a forma de aproveitamento e transferência de créditos pode influenciar decisões tributárias. Por isso, mesmo optantes do Simples precisam acompanhar a reforma.
Por que as empresas precisam entender esses termos?
A Reforma Tributária não altera apenas os nomes dos tributos. Ela pode afetar créditos tributários, fluxo de caixa, preços, margens, notas fiscais, fornecedores, sistemas e decisões financeiras.
Entender conceitos como CBS, IBS, IVA Dual e split payment é o primeiro passo para acompanhar essas mudanças e preparar a empresa para a transição.