A Reforma Tributária do Consumo já entrou na fase de implementação. Veja, ano a ano, o que muda de 2026 até 2033, quais são as principais datas do cronograma e o que as empresas precisam acompanhar para adaptar sistemas, documentos fiscais, processos e planejamento tributário.
Última atualização: agosto de 2026
Conteúdo atualizado conforme regulamentações e cronogramas oficiais publicados até esta data.
A Reforma Tributária do Consumo deixou de ser apenas uma mudança prevista para o futuro. Em 2026, empresas, profissionais da contabilidade e fornecedores de tecnologia já começaram a lidar com uma nova etapa: a adaptação operacional à CBS (Contribuição sobre Bens e Serviços) e ao IBS (Imposto sobre Bens e Serviços).
A implementação será gradual. A transição começou em 2026 e avança até 2033, período em que o novo modelo passará a conviver com parte dos tributos atuais antes de substituí-los conforme o calendário previsto na Emenda Constitucional nº 132/2023 e na regulamentação posterior.
Por isso, acompanhar o cronograma da Reforma Tributária passou a ser uma tarefa importante para empresas de todos os portes. Além das mudanças nas alíquotas e nos tributos, o período envolve novos leiautes de documentos fiscais, ajustes em ERPs, novas obrigações acessórias e revisão de processos internos.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- Cronograma da Reforma Tributária: linha do tempo de 2023 a 2033
- LINHA DO TEMPO DA REFORMA TRIBUTÁRIA
- CBS, IBS e Imposto Seletivo: qual é a diferença?
- Reforma Tributária em 2026: por que este é um ano decisivo?
- Principais datas da Reforma Tributária em 2026
- As datas da Reforma Tributária ainda podem mudar?
- Programa Nacional de Conformidade Tributária: nova atualização de agosto de 2026
- O que muda em 2027?
- O que muda de 2029 a 2032?
- 2033: implementação integral do novo modelo
- E o Simples Nacional?
- O que sua empresa precisa fazer agora?
- Quando a Reforma Tributária entra em vigor de fato?
- Reforma Tributária: acompanhar o cronograma agora faz parte do planejamento empresarial
Cronograma da Reforma Tributária: linha do tempo de 2023 a 2033
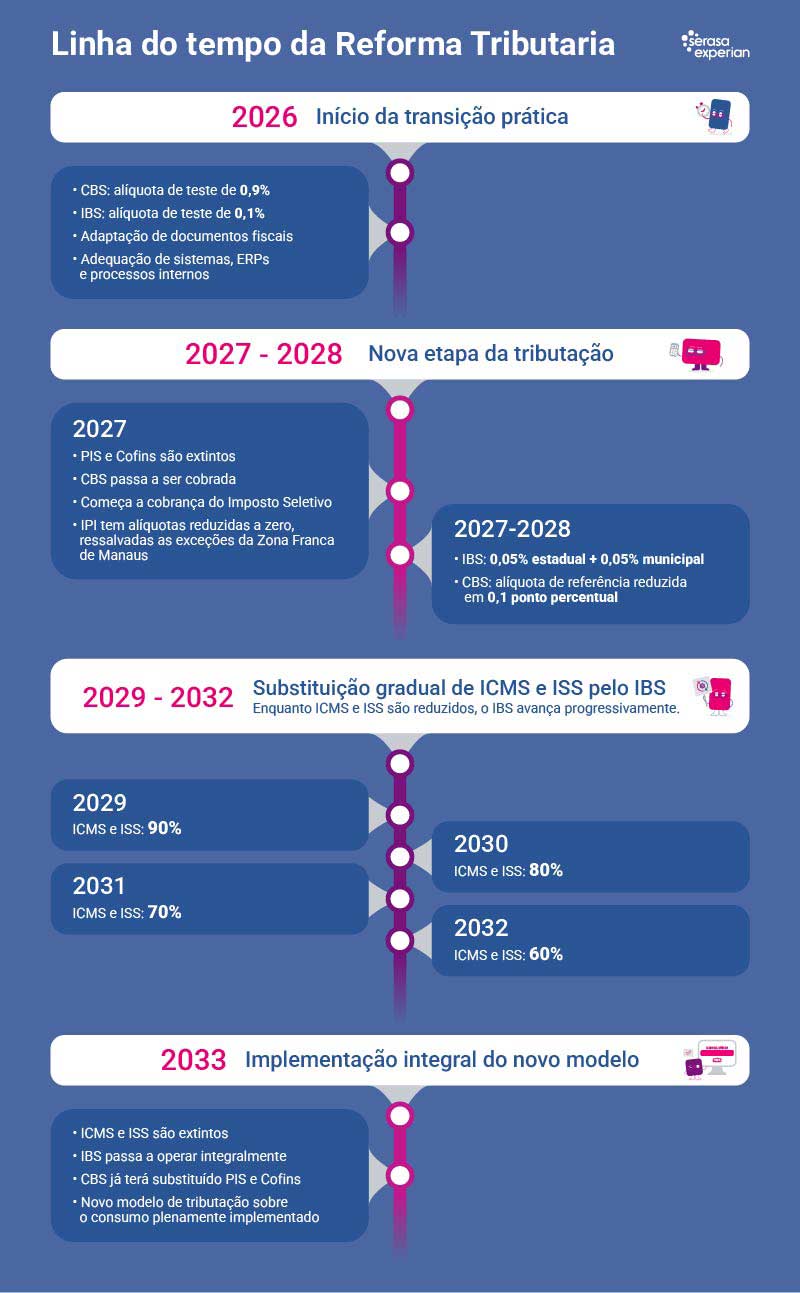
Para entender em que ponto estamos, confira os principais marcos da Reforma Tributária do Consumo:
2023 → aprovação da Reforma Tributária
A Emenda Constitucional nº 132 foi promulgada em 20 de dezembro de 2023 e estabeleceu as bases do novo sistema de tributação sobre o consumo.
2024 e 2025 → regulamentação do novo modelo
O período foi marcado pela tramitação da legislação complementar. Em janeiro de 2025, a Lei Complementar nº 214 regulamentou pontos centrais do IBS, da CBS e do Imposto Seletivo. A regulamentação e a estruturação institucional continuaram em 2026, inclusive com a Lei Complementar nº 227 e normas específicas para a operacionalização dos novos tributos.
2026 → testes e adaptação operacional
É o primeiro ano da transição prática. CBS e IBS entram em fase de teste, documentos fiscais passam por adequações e começam a valer datas específicas do cronograma de implementação dos DF-e.
2027 → CBS substitui PIS e Cofins
PIS e Cofins são extintos e começa a cobrança da CBS. Também entra em vigor o Imposto Seletivo. O IPI terá suas alíquotas reduzidas a zero, com exceções relacionadas a produtos com industrialização incentivada na Zona Franca de Manaus. O IBS continua em período de transição.
2028 → continuidade da transição
Em 2027 e 2028, o IBS corresponde a 0,05% estadual e 0,05% municipal, totalizando 0,1%, enquanto a alíquota da CBS é reduzida em 0,1 ponto percentual em relação à alíquota de referência.
2029 → começa a redução gradual de ICMS e ISS
Inicia-se uma nova fase da transição, com redução progressiva das alíquotas de ICMS e ISS e avanço do IBS.
2030 a 2032 → avanço gradual do IBS
A participação do sistema atual diminui ano a ano, enquanto o IBS amplia sua participação na tributação sobre o consumo.
2033 → implementação integral do novo modelo
ICMS e ISS deixam de existir e o IBS passa a operar integralmente. Nesse momento, PIS e Cofins já terão sido substituídos pela CBS desde 2027.
LINHA DO TEMPO DA REFORMA TRIBUTÁRIA
CBS, IBS e Imposto Seletivo: qual é a diferença?
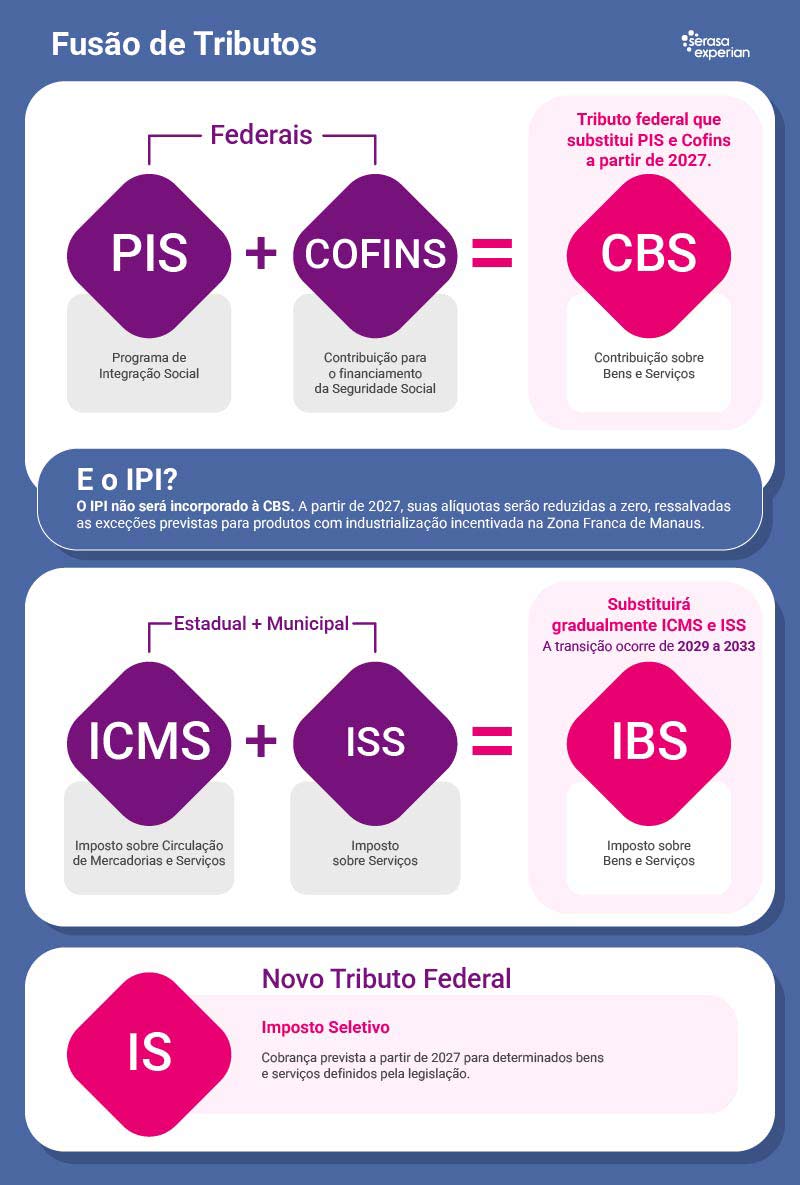
Antes de avançar pelo cronograma, é importante diferenciar os três novos tributos.
A CBS (Contribuição sobre Bens e Serviços) é de competência federal e substitui PIS e Cofins.
O IBS (Imposto sobre Bens e Serviços) é de competência compartilhada entre estados, Distrito Federal e municípios e substituirá gradualmente ICMS e ISS.
Juntos, CBS e IBS formam o chamado IVA Dual, modelo baseado em tributação sobre o valor agregado.
Já o Imposto Seletivo (IS) é um tributo federal com finalidade diferente. Ele poderá incidir sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme as hipóteses estabelecidas pela legislação. A cobrança está prevista a partir de 2027.
Reforma Tributária em 2026: por que este é um ano decisivo?
2026 funciona como um período de teste e adaptação do novo sistema.
A legislação prevê alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS. Para os contribuintes que cumprirem as obrigações acessórias previstas na legislação, há dispensa do recolhimento desses valores durante o período de testes.
Na prática, porém, o principal impacto de 2026 não está apenas nas alíquotas.
É neste ano que empresas precisam preparar seus sistemas fiscais e de faturamento, acompanhar novos leiautes, identificar quais documentos eletrônicos fazem parte de sua operação e começar a estruturar seus processos para trabalhar com CBS e IBS.
Em 30 de julho de 2026, Receita Federal e Comitê Gestor do IBS aprovaram o Ato Conjunto RFB/CGIBS nº 4, que estabeleceu um cronograma oficial para a implementação dos documentos fiscais eletrônicos relacionados à Reforma Tributária do Consumo.
Principais datas da Reforma Tributária em 2026
O cronograma oficial distribui as obrigações ao longo de diferentes etapas. Veja os principais marcos que empresas e profissionais da área fiscal precisam acompanhar.
3 de agosto de 2026
Para fatos geradores ocorridos a partir dessa data, entram no cronograma de obrigatoriedade da Reforma Tributária diversos documentos fiscais eletrônicos, entre eles:
- NF-e;
- NFC-e;
- CT-e;
- CT-e OS;
- BP-e, nas situações previstas para esta etapa;
- DC-e;
- GTV-e;
- MDF-e;
- NF3e;
- NFS-e de Exploração de Via.
Os leiautes desses documentos já haviam sido disponibilizados quando o cronograma foi publicado.
Atenção: o adiamento das validações não suspendeu as obrigações
No início de agosto, Receita Federal e CGIBS adiaram determinadas regras de validação relacionadas aos campos de CBS e IBS em documentos fiscais eletrônicos.
Isso significa que, neste período, documentos como NF-e, NFC-e, CT-e, CT-e OS, GTV-e, BP-e, NF3e e NFCom podem não ser rejeitados automaticamente apenas pela ausência de determinadas informações de CBS e IBS.
Mas há uma diferença importante: o cronograma oficial não foi suspenso.
Receita Federal e CGIBS esclareceram que a flexibilização atinge as regras automáticas de validação e rejeição, mas não elimina a obrigação de adaptação das empresas nem modifica as etapas já definidas no cronograma.
Portanto, empresas que ainda não concluíram seus ajustes devem continuar adequando sistemas e processos.
1º de outubro de 2026
A partir dessa data, o cronograma prevê novos marcos para:
- NFS-e, para prestação de serviços em geral, exceto situações com cronograma específico;
- NFCom, utilizada para serviços de comunicação;
- Declaração de Importação de Remessa (DIR);
- DeRE – 1ª fase, referente aos eventos de tabela dos contribuintes.
1º de novembro de 2026: atenção para empresas do Simples Nacional
Uma atualização publicada em agosto de 2026 estabeleceu que microempresas e empresas de pequeno porte optantes pelo Simples Nacional e sujeitas à emissão de NFS-e deverão utilizar a NFS-e de padrão nacional a partir de 1º de novembro de 2026.
É importante diferenciar essa obrigação da aplicação de CBS e IBS ao Simples: as regras relativas aos novos tributos para os optantes do regime passam a produzir efeitos, em regra, a partir de 1º de janeiro de 2027.
15 de novembro de 2026
Começa a segunda fase da DeRE — Declaração dos Regimes Específicos, envolvendo eventos periódicos mensais.
1º de dezembro de 2026
A etapa de dezembro amplia a implementação para novos documentos, operações e setores. Entre os principais itens estão:
- BP-e para transporte semiurbano, metropolitano ou aéreo de passageiros;
- NF-e ABI, voltada à alienação de bens imóveis;
- NFAg, para água e saneamento;
- NFGas;
- NFS-e para plataformas digitais;
- NF-e para determinados sujeitos passivos de IBS e CBS que não sejam contribuintes do ICMS;
- situações específicas de NFS-e envolvendo determinados serviços, bens imateriais, condomínios, locações, cessões e arrendamentos.
1º de janeiro de 2027
Embora já pertença ao ano seguinte, essa data faz parte do planejamento que precisa ser feito ainda em 2026.
O cronograma prevê novos marcos para:
- Documentos fiscais dos contribuintes do Simples Nacional;
- Declaração Única de Importação (Duimp);
- NF-e na importação;
- Terceira fase da DeRE;
- NF-e nas operações sujeitas à tributação monofásica de combustíveis.
As datas da Reforma Tributária ainda podem mudar?
O cronograma publicado pela Receita Federal e pelo CGIBS é a referência oficial vigente.
Os próprios órgãos, entretanto, ressaltam que podem ocorrer ajustes pontuais em determinadas datas ou na disponibilização de leiautes por necessidades técnicas ou operacionais.
Por isso, empresas não devem tratar o calendário como um documento que será consultado apenas uma vez. O acompanhamento das Notas Técnicas, atos conjuntos e orientações oficiais deve fazer parte da rotina fiscal durante a transição.
Programa Nacional de Conformidade Tributária: nova atualização de agosto de 2026
Outro avanço importante ocorreu em agosto.
O Ato Conjunto RFB/CGIBS nº 5/2026 regulamentou o Programa Nacional de Conformidade Tributária (PNCT) para apoiar a adaptação durante 2026.
O programa reforça o caráter orientador deste primeiro ano de implementação. A proposta é monitorar documentos, comunicar inconsistências e permitir que contribuintes corrijam problemas durante o período de adaptação.
Em regra, podem permanecer no programa os contribuintes que demonstrarem compromisso com a conformidade, inclusive corrigindo inconsistências identificadas até 31 de dezembro de 2026. O programa também preserva mecanismos de autorregularização e prevê o acompanhamento do profissional de contabilidade responsável pela empresa.
Isso não significa que as empresas possam postergar suas adequações. Ao contrário: o objetivo é incentivar a adaptação progressiva antes da entrada das próximas etapas do novo sistema.
O que muda em 2027?
2027 marca uma mudança mais profunda no sistema federal de tributação sobre o consumo.
A partir desse ano:
- PIS e Cofins são extintos;
- a CBS passa a ser cobrada;
- começa a cobrança do Imposto Seletivo;
- o IPI terá alíquotas reduzidas a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus, conforme os critérios legais;
- o IBS continua em fase de transição, com 0,05% estadual e 0,05% municipal.
Em 2027 e 2028, a alíquota da CBS será a alíquota de referência reduzida em 0,1 ponto percentual.
Essa etapa exigirá atenção especialmente à apuração, ao aproveitamento de créditos, à formação de preços e à integração entre faturamento, fiscal, contabilidade e tecnologia.
O que muda de 2029 a 2032?
A partir de 2029 começa a substituição gradual do ICMS e do ISS pelo IBS.
A Emenda Constitucional determina que as alíquotas de ICMS e ISS sejam reduzidas em relação às vigentes ao final de 2028 da seguinte maneira:
| Ano | Parcela remanescente de ICMS e ISS |
| 2029 | 90% |
| 2030 | 80% |
| 2031 | 70% |
| 2032 | 60% |
| 2033 | ICMS e ISS extintos |
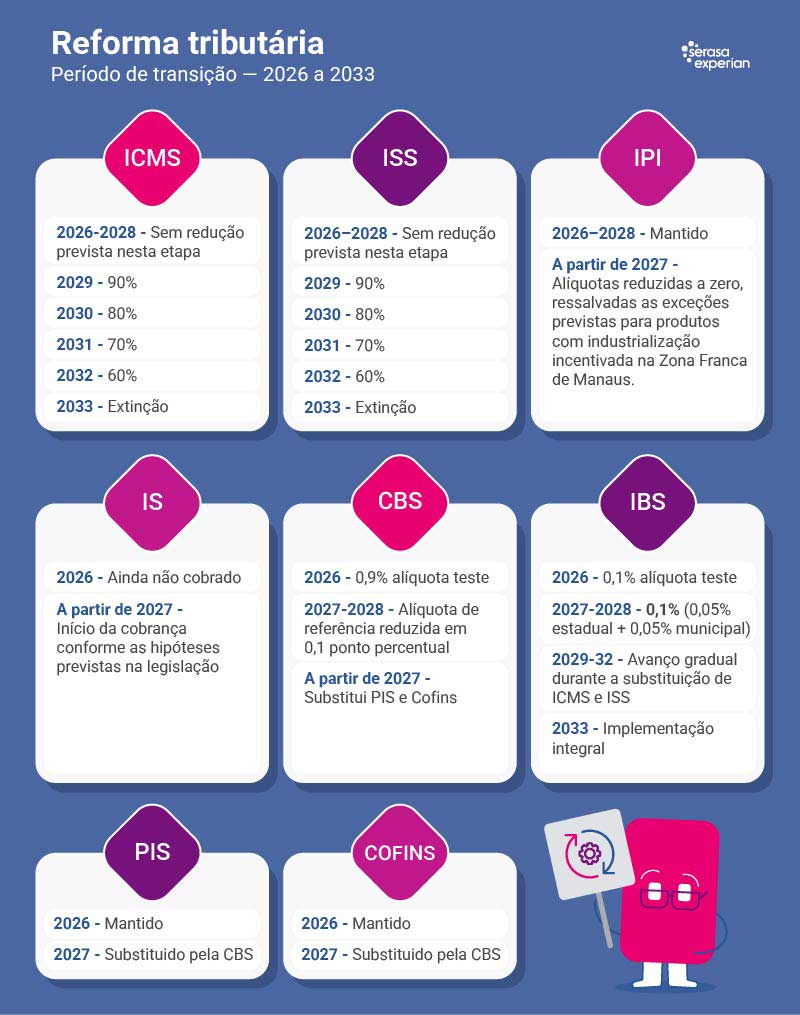
Ao mesmo tempo, o IBS ganha participação progressivamente até operar integralmente em 2033.
Importante: percentuais como 10%, 20%, 30% e 40%, muitas vezes utilizados em infográficos para representar a progressão da transição, não devem ser interpretados como a alíquota nominal do IBS. Eles representam a proporção do processo de substituição em cada etapa.
2033: implementação integral do novo modelo
A partir de 2033, ICMS e ISS são extintos e o IBS passa a vigorar integralmente na tributação correspondente a estados e municípios.
PIS e Cofins, por sua vez, já terão sido substituídos pela CBS desde 2027.
O sistema de tributação do consumo passa, então, a ter como elementos centrais o IBS e a CBS, que compõem o IVA Dual, além do Imposto Seletivo nas situações previstas em lei.
Essa distinção é importante: o novo modelo não se resume apenas a dois tributos, já que o Imposto Seletivo também integra a estrutura criada pela Reforma Tributária.
E o Simples Nacional?
O Simples Nacional continua existindo, mas também está sendo adaptado à Reforma Tributária.
As regras publicadas em agosto de 2026 incorporam CBS e IBS ao regime a partir de 2027 e permitem, em determinadas condições, que uma empresa permaneça no Simples Nacional e opte por recolher CBS e IBS pelo regime regular, fora do DAS.
Para o primeiro semestre de 2027, empresas já optantes pelo Simples que desejarem recolher IBS e CBS pelo regime regular terão, conforme as regras vigentes em agosto de 2026, período de opção entre 1º e 30 de setembro de 2026.
A escolha exige análise porque pode afetar a geração e o aproveitamento de créditos ao longo da cadeia comercial. Por isso, a decisão deve considerar o perfil dos clientes, fornecedores, operações e impactos financeiros da empresa, preferencialmente com apoio contábil e tributário especializado.
O que sua empresa precisa fazer agora?
Com a Reforma Tributária em fase de implementação, o foco deve sair da pergunta “quando a mudança começa?” e passar para “o que ainda precisa ser preparado?”.
1. Revise o ERP e os sistemas fiscais
Confirme com os fornecedores de tecnologia se os sistemas de emissão, faturamento, escrituração e gestão estão preparados para os leiautes e campos relacionados à CBS e ao IBS.
Não basta que o software aceite novos campos. É importante testar integrações entre faturamento, estoque, fiscal, contabilidade e demais sistemas que alimentam os documentos eletrônicos.
2. Identifique quais documentos fiscais afetam sua operação
Nem todas as empresas utilizam os mesmos DF-e ou entram nas mesmas datas do cronograma.
Mapeie quais documentos são emitidos pela empresa e compare com o calendário oficial de 2026 e 2027.
3. Revise cadastros fiscais
Classificações de produtos, serviços, operações e demais dados utilizados pelos sistemas ganharão ainda mais importância no novo modelo.
Problemas cadastrais podem provocar apurações incorretas, inconsistências entre documentos e dificuldades no aproveitamento de créditos.
4. Mapeie as operações impactadas por CBS e IBS
A análise deve considerar vendas, compras, prestação e contratação de serviços, importações, operações interestaduais, regimes diferenciados e situações específicas do setor da empresa.
O objetivo é entender onde as novas regras alteram a tributação e quais processos internos precisarão ser redesenhados.
5. Reavalie contratos e formação de preços
A transição pode alterar o custo tributário de diferentes operações e setores.
Contratos com vigência durante os próximos anos devem ser avaliados para identificar impactos sobre preços, repasses, margens e cláusulas relacionadas à mudança da legislação tributária.
6. Analise a cadeia de créditos
CBS e IBS são estruturados sob a lógica da não cumulatividade.
Isso torna importante entender como compras, fornecedores e despesas da empresa poderão influenciar a geração ou utilização de créditos tributários no novo sistema.
A análise ganha peso principalmente em operações B2B e nas decisões envolvendo empresas do Simples Nacional.
7. Prepare as equipes
Fiscal, contabilidade, financeiro, compras, vendas, jurídico e tecnologia podem ser afetados pela mudança.
Treinamento e integração entre áreas ajudam a evitar que a adequação fique restrita somente ao contador ou ao fornecedor do ERP.
8. Acompanhe novas regulamentações
2026 ainda é um período de ajustes.
Notas Técnicas, atos da Receita Federal, regras do CGIBS e regulamentações específicas podem modificar procedimentos, leiautes e detalhes operacionais.
Manter uma rotina de acompanhamento é essencial durante toda a transição.
Quando a Reforma Tributária entra em vigor de fato?
A resposta depende de qual etapa da Reforma Tributária está sendo analisada.
A implementação já começou em 2026, com as alíquotas de teste, a adaptação dos documentos fiscais e as primeiras obrigações operacionais.
Em 2027, ocorre uma virada relevante no âmbito federal, com a substituição de PIS e Cofins pela CBS e a entrada do Imposto Seletivo.
De 2029 a 2032, avança a substituição gradual de ICMS e ISS pelo IBS.
Em 2033, o novo modelo entra em sua fase integral, com a extinção de ICMS e ISS.
Por isso, para as empresas, a Reforma Tributária não deve ser tratada como um evento com uma única data de início. Trata-se de um processo de implementação de vários anos, com obrigações e impactos diferentes em cada etapa.
Reforma Tributária: acompanhar o cronograma agora faz parte do planejamento empresarial
A transição até 2033 dá às empresas tempo para adaptação, mas também cria um período em que diferentes regras precisam ser acompanhadas simultaneamente.
Em 2026, a prioridade é operacional: sistemas, documentos fiscais, cadastros, testes e processos internos.
Nos anos seguintes, o impacto passa gradativamente para a apuração dos novos tributos, créditos, preços, contratos, fornecedores e planejamento financeiro.
Acompanhar o cronograma oficial e revisar periodicamente a estratégia tributária ajuda a empresa a reduzir riscos, identificar impactos com antecedência e tomar decisões mais seguras durante a transição.
Como as regras da Reforma Tributária continuam em implementação, este conteúdo deve ser revisado periodicamente de acordo com novos atos da Receita Federal, do Comitê Gestor do IBS e demais regulamentações aplicáveis.