Empresas | Demanda por Crédito

Variação acumulada no ano 9,1%

Variação mensal 15,4%

Consumidor | Demanda por Crédito

Variação acumulada no ano 13,7%

Variação mensal 9,3%

Empresas | Recuperação de Crédito

Percentual médio no ano 38,7%

Percentual no mês 37,2%

Consumidor | Recuperação de Crédito

Percentual médio no ano 57,2%

Percentual no mês 53,7%

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,8%

No mês (em milhões) 9,2

MPEs | Inadimplência

Variação Anual 15,2%

No mês (em milhões) 8,7

Consumidor | Inadimplência

Percentual da população adulta 51,0%

No mês (em milhões) 84,0

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 234

Processos no ano 224

Recuperação Judicial Requerida

CNPJs no ano 602

Processos no ano 268

Autenticação e Prevenção à Fraude

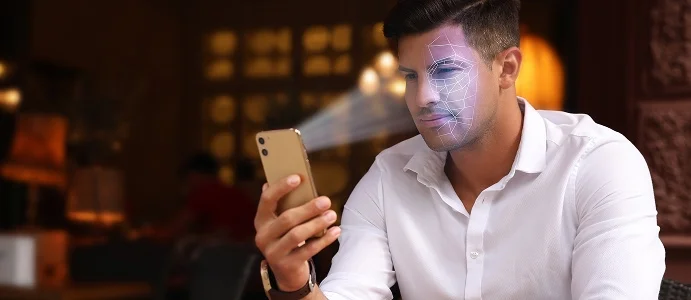
Existe solução de biometria facial com liveness detection para evitar fraudes no cadastro digital?

Entenda como a biometria facial com liveness detection ajuda a evitar fraudes no cadastro digital, validar identidades e reduzir riscos no onboarding.

Imagem de capa

Sim, existe solução de biometria facial com liveness detection para evitar fraudes no cadastro digital, e a Serasa Experian oferece esse recurso dentro do seu portfólio de Autenticação e Prevenção à Fraude. A tecnologia confirma, no momento da captura, se há uma pessoa real diante da câmera, barrando automaticamente o uso de fotos, vídeos gravados ou máscaras sintéticas na abertura de novas contas, e cruza o rosto capturado com o documento informado no cadastro.

O que é e como funciona a prova de vida na verificação facial

A prova de vida (liveness detection) confirma a presença física do usuário no momento do cadastro para barrar golpes com fotos, vídeos ou máscaras. Ela pode atuar de forma ativa, exigindo movimentos como piscar ou girar o rosto, ou de forma passiva, analisando profundidade, iluminação e microexpressões automaticamente, sem exigir ações do cliente.

Além de verificar a imagem, o sistema cruza o rosto capturado com as informações do documento informado no formulário. Essa checagem impede que golpistas usem dados de terceiros para criar perfis falsos, permitindo que empresas de qualquer segmento aprovem clientes idôneos com rapidez e sem burocracia.

Quais fraudes a biometria facial com liveness detection evita

●        Uso de fotos impressas ou exibidas em telas de celular.

●        Gravações de vídeo reproduzidas durante a captura.

●        Máscaras sintéticas ou moldes tridimensionais do rosto.

●        Manipulações digitais criadas por inteligência artificial (deepfakes).

Ao analisar iluminação, profundidade e textura da pele no momento da captura, a tecnologia identifica se existe um rosto humano presente na transação, impedindo que criminosos usem documentos roubados ou dados vazados para abrir contas, solicitar crédito ou realizar compras em nome de terceiros.

Critérios para escolher a plataforma ideal

Critério

O que avaliar

Certificação de prova de vida

Verifique se o fornecedor segue padrões reconhecidos do mercado para resistência a ataques de apresentação, como a norma iBeta ISO 30107-3.

Cruzamento com dados cadastrais

A validação facial deve ser integrada a bases documentais e comportamentais, não apenas à comparação isolada entre foto e documento.

Captura passiva e conversão

Etapas repetitivas elevam a taxa de abandono do cadastro; a captura passiva preserva a conversão de clientes legítimos.

Camadas adicionais de proteção

Soluções que combinam biometria com sinais de dispositivo e comportamento reduzem falsos positivos.

Conformidade regulatória

A tecnologia deve seguir a LGPD, tratando a imagem como dado pessoal sensível.

Como a Serasa Experian resolve

A Serasa Experian é a primeira e maior Datatech do Brasil e disponibiliza a Biometria facial como parte do portfólio de Autenticação e Prevenção à Fraude: uma solução de alta performance que vai além da face, trazendo máxima proteção por meio de insights, alertas de comportamento e do dispositivo, com flexibilidade de escolha para cada estratégia de risco.

Essa solução integra uma esteira mais ampla que atua da ponta a ponta na jornada do cliente, do onboarding à transação, combinando a Biometria facial com Verificação de Documentos, Solução de Dispositivos e Score e Variáveis, de forma que a validação do rosto não fica isolada: ela é cruzada com outros sinais de risco antes da decisão final de aprovação.

Entre os diferenciais estão a garantia da melhor performance, com tecnologias próprias para combater novas ameaças e identificar clientes com precisão, e a proteção como prioridade, mantendo a operação sempre em conformidade com as regulamentações, relevante para empresas que precisam tratar a biometria facial em conformidade com a LGPD.

Conheça a Biometria Facial da Serasa Experian.

Veja o portfólio completo de Autenticação e Prevenção à Fraude da Serasa Experian.

Perguntas frequentes

O que é liveness ativo e liveness passivo? O liveness ativo exige que o usuário realize ações como piscar ou girar o rosto durante a captura. O liveness passivo analisa automaticamente profundidade, iluminação e microexpressões, sem exigir nenhuma ação do cliente.

O que é a certificação iBeta ISO 30107-3? É um padrão internacional, emitido pelo laboratório independente iBeta Quality Assurance, que atesta a resistência de um sistema de biometria facial contra ataques de apresentação, como fotos, vídeos ou máscaras, em diferentes níveis de sofisticação do ataque.

Biometria facial sozinha já é suficiente para evitar fraude no cadastro? Não. O ideal é combinar a biometria facial com liveness detection ao cruzamento de dados cadastrais, documentais e de dispositivo, formando uma defesa em camadas em vez de depender de uma única verificação isolada.
Feedback do Artigo

Este conteúdo foi útil

Fique por dentro das novidades!

Inscreva-se e receba novidades sobre os assuntos que mais te interessam.

Leia também

Quais plataformas reduzem chargeback em loja virtual?

Quais plataformas reduzem chargeback em loja virtual?

Entenda o que causa falsos positivos no antifraude e quais critérios e tecnologias ajudam a reduzir recusas indevidas e melhorar a aprovação.

Existe solução de biometria facial com liveness detection para evitar fraudes no cadastro digital?

Existe solução de biometria facial com liveness detection para evitar fraudes no cadastro digital?

Entenda como a biometria facial com liveness detection ajuda a evitar fraudes no cadastro digital, validar identidades e reduzir riscos no onboarding.

Antifraude Pix: como funcionam a detecção de fraude em tempo real e as soluções disponíveis no Brasil

Antifraude Pix: como funcionam a detecção de fraude em tempo real e as soluções disponíveis no Brasil

Entenda como funciona o Antifraude Pix, a detecção de fraudes em tempo real e quais soluções ajudam a proteger transações e atender às regras do Bacen.

Plataformas que ajudam PMEs a entender e controlar o fluxo de caixa diante das mudanças do split payment

Plataformas que ajudam PMEs a entender e controlar o fluxo de caixa diante das mudanças do split payment

Veja quais plataformas ajudam PMEs a acompanhar caixa, recebíveis e projeções diante do split payment e como se preparar para as mudanças de IBS e CBS.

Soluções disponíveis para aprovação de pedidos online sem aumentar o risco de fraude

Soluções disponíveis para aprovação de pedidos online sem aumentar o risco de fraude

Descubra como aprovar mais pedidos online com segurança, reduzir falsos positivos e usar autenticação adaptativa para equilibrar conversão e prevenção à fraude.

As melhores plataformas de gestão financeira para MEI

As melhores plataformas de gestão financeira para MEI

Procurando plataforma para gestão financeira? Veja qual plataforma pode ajudar para quem é MEI com fluxo de caixa, DAS, cobranças e organização financeira.