Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,1%

No mês (em milhões) 84,2

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 335

Processos no ano 327

Recuperação Judicial Requerida

CNPJs no ano 1099

Processos no ano 435

Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,1%

No mês (em milhões) 84,2

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 335

Processos no ano 327

Recuperação Judicial Requerida

CNPJs no ano 1099

Processos no ano 435

Open Finance

Open Banking pode incluir 4,6 milhões de pessoas no mercado de crédito

Open Banking tem potencial para incluir 4,6 milhões de brasileiros no mercado de crédito, promovendo inclusão e competitividade.

Imagem de capa

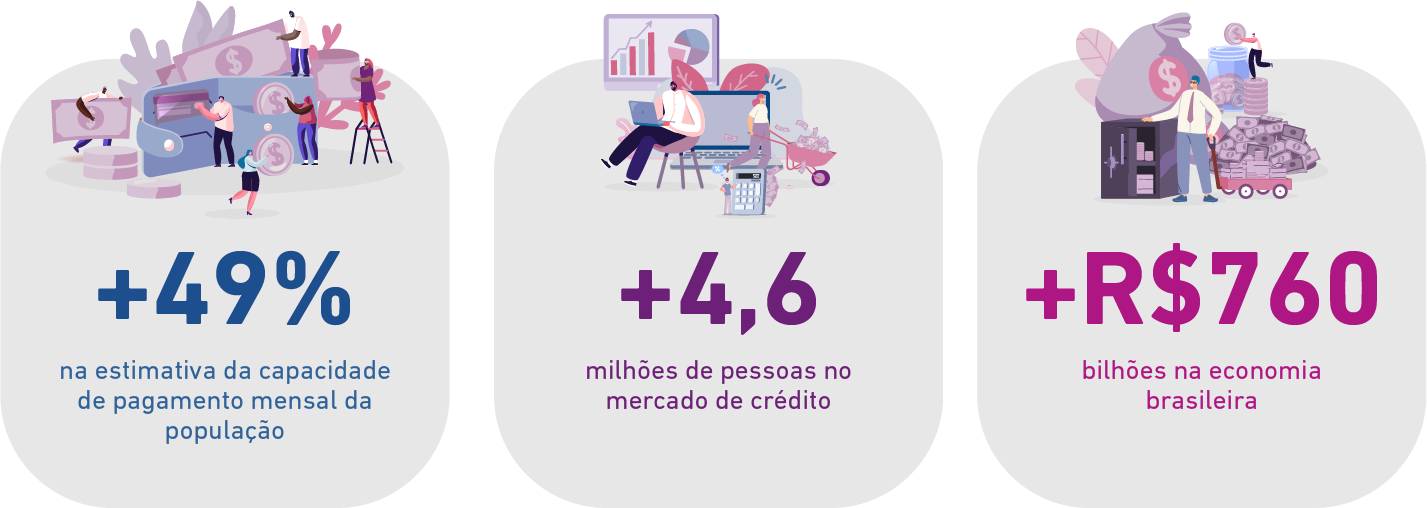
O Open Banking no Brasil pode incluir 4,6 milhões de pessoas no mercado de crédito e injetar R$ 760 bilhões na economia. Essas são as principais revelações de um estudo inédito da Serasa Experian sobre os impactos econômicos do sistema financeiro aberto na vida dos brasileiros. Combinados, os dados do Open Banking e do Serasa Score podem beneficiar a população na inclusão e na ampliação do acesso ao crédito, a partir do uso de inteligência artificial e das técnicas mais avançadas de machine learning – presentes em nossas soluções. É por isso que a gente afirma: existe o Open Banking, e existe o Open Banking com a Serasa Experian!

Neste conteúdo você vai ler (Clique no conteúdo para seguir)

Maior capacidade de pagamento

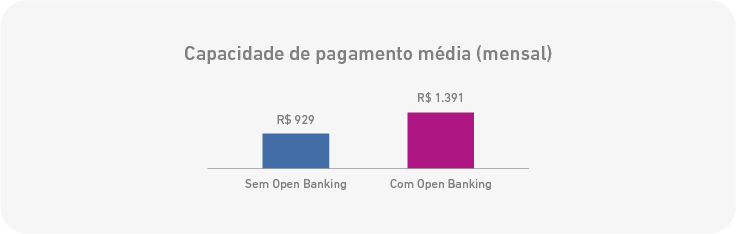
A pesquisa revela um aumento de 49% na estimativa da capacidade de pagamento mensal da população (de R$ 929 para R$ 1.391). Com isso, os consumidores poderão acessar recursos financeiros mais aderentes ao seu perfil, uma vez que quem concede crédito passa a ter mais segurança a partir das informações detalhadas do sistema. “Com a junção das informações, é possível obter um score ainda mais acurado e mensurar melhor a probabilidade de um consumidor se tornar inadimplente”, explica o head de Open Banking da Serasa Experian, Leonardo Enrique. “Na avaliação das análises, bancos e fintechs terão uma estimativa entre o valor obtido experimentalmente e o valor verdadeiro da renda do seu cliente, mesmo ela sendo recorrente ou não. Essas configurações permitem maior possibilidade de entender de fato qual é o comprometimento da renda de uma pessoa e sua disponibilidade para assumir novos créditos”, completa. Impactos Econômicos do Open Banking no Brasil

Uma forma mais precisa de analisar a capacidade financeira do consumidor a partir dos dados compartilhados no sistema bancário aberto
Faixas Etárias

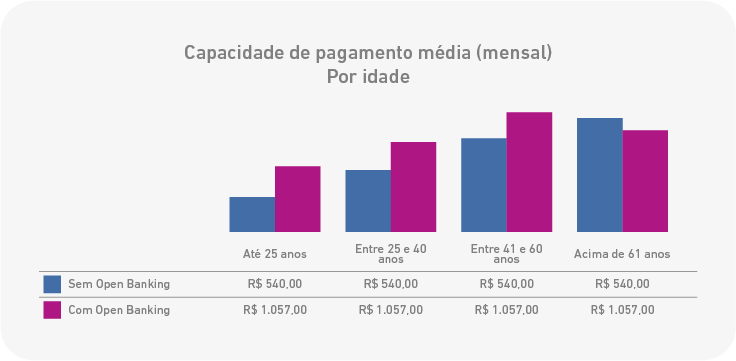
Ao analisar as faixas etárias da população, o estudo revela que a maioria ganha um aumento significativo em valor médio de renda com os dados personalizados do Open Banking e do Serasa Score. Para quem tem até 25 anos, a alta é de 95,9% (passando de R$ 540 para R$ 1.057); para aqueles com idades entre 25 e 40 anos, o aumento é de 45,7% (de R$ 987 para R$ 1.437). Já entre a população de 41 a 60 anos, há um crescimento de 27,3% (de R$ 1.508 para R$ 1.921). Apenas na população de mais de 60 anos há queda (10,4%), ou seja, a capacidade de pagamento diminui em função da identificação de vários pagamentos de despesas básicas (contas de água, luz, telefone, planos de saúde, entre outras), que passam a ser mais bem conhecidas pelo sistema.
Para Luiz Rabi, economista da Serasa Experian, o Open Banking é um importante aliado da população e da economia brasileira. “A concessão de crédito pode ajudar as pessoas até mesmo com a quitação de dívidas básicas, como água e luz, especialmente em um cenário econômico desafiador como o que vivemos.” “Quanto maior a oferta de concessão de crédito, mais positivo é para a economia, pois incentiva a elevação do consumo da população. Parte do PIB está relacionada ao consumo das famílias, sendo assim, maior volume de crédito destinado à pessoa física eleva o poder de compra. Isso tem impacto indireto sobre o crescimento econômico do país. Nesse sentido, o Open Banking traz cada vez mais benefícios para toda a economia”, completa Rabi.

Região norte tem maior potencial

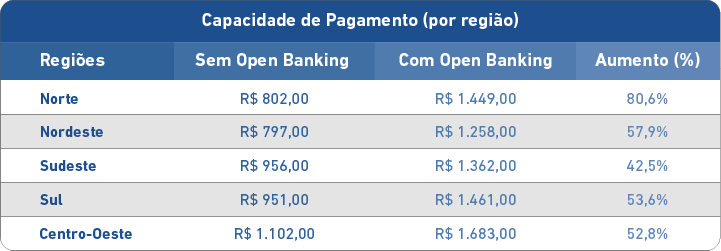
Na amostra por região, quem mora no Norte do país foi quem mais teve aumento na estimativa de pagamento de crédito no cruzamento dos dados com o Open Banking. O crescimento potencial para estes consumidores é de 80,6% – veja os números completos a seguir.
 Todo o ecossistema financeiro sai ganhando. Na Serasa Experian, temos uma série de ferramentas que realizam análises conjuntas com o Open Banking, como a classificação de transações, a verificação de renda e identidade, permitindo que os bancos e as fintechs tenham segurança e agilidade na concessão por meio de uma visão 360º 

Leonardo Enrique

Metodologia

A Pesquisa Impactos Econômicos Open Banking foi realizada pela Serasa Experian em março de 2022 e analisou uma amostra representativa de consumidores inscritos no Cadastro Positivo em todas as regiões brasileiras. A análise também considerou apenas pessoas com até 500 pontos de Score para avaliar as possibilidades de acesso ao crédito e os reflexos do sistema financeiro aberto dentro desse recorte da população brasileira.


Feedback do Artigo

Este conteúdo foi útil

Fique por dentro das novidades!

Inscreva-se e receba novidades sobre os assuntos que mais te interessam.

Leia também

First-party data: como segmentar públicos sem cookies de terceiros com inteligência analítica?

First-party data: como segmentar públicos sem cookies de terceiros com inteligência analítica?

Descubra como usar first-party data e inteligência analítica para segmentar públicos sem cookies de terceiros e ativar campanhas com mais precisão.

LCA no agronegócio: o que é, como funciona e vantagens para o crédito rural

LCA no agronegócio: o que é, como funciona e vantagens para o crédito rural

Entenda o que é a LCA no agronegócio, como funciona e quais são suas vantagens, riscos e papel no crédito rural.

Teste de integridade: o que é, como aplicar e o que ele revela sobre o candidato

Teste de integridade: o que é, como aplicar e o que ele revela sobre o candidato

Entenda como o teste de integridade avalia a conduta ética do candidato, previne riscos internos e reforça a segurança na seleção de pessoas.

Ferramenta de segmentação de dados para corretoras de seguros

Ferramenta de segmentação de dados para corretoras de seguros

Veja como escolher ferramenta de segmentação e inteligência de dados para corretoras e seguradoras e como a Serasa Experian apoia estudo e ativação de público.

Performance marketing para agências: estratégias com dados

Performance marketing para agências: estratégias com dados

Entenda o performance marketing para agências e anunciantes: pilares, métricas e como dados e segmentação da Serasa Experian ajudam a converter mais.

Descubra como emitir nota fiscal com IBS e CBS

Descubra como emitir nota fiscal com IBS e CBS

Saiba o que muda na emissão de documentos fiscais com CBS e IBS, quais informações exigem atenção e como preparar sua empresa para as novas regras.