Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,1%

No mês (em milhões) 84,2

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 335

Processos no ano 327

Recuperação Judicial Requerida

CNPJs no ano 1099

Processos no ano 435

Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,1%

No mês (em milhões) 84,2

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 335

Processos no ano 327

Recuperação Judicial Requerida

CNPJs no ano 1099

Processos no ano 435

Agronegócio

Plano Safra: ano agrícola 2023-24 traz mais recursos e melhores taxas para crédito rural

Entenda como soluções de monitoramento remoto e inteligência analítica permitem comprovar compromisso com desenvolvimento sustentável.

Imagem de capa

Entenda como soluções de monitoramento remoto e inteligência analítica permitem comprovar compromisso com desenvolvimento sustentável O Plano Safra para o ano agrícola 2023-2024 reforça uma tendência do agronegócio em todo o mercado global: mais recursos e melhores taxas de juros para produtores e operações que estejam alinhadas com boas práticas ESG e engajados no crescimento sustentável. Na cerimônia de lançamento do plano para o setor, realizada no final de junho, foram anunciados R$364,2 milhões com taxas de juro que variam entre 7% e 12,5% ao ano. Mas uma das boas notícias foi a redução de 0,5% para produtores com Cadastro Ambiental Rural (CAR) analisado nas condições: 1) em Programa de Regularização Ambiental, 2) sem passivo ambiental ou 3) passível de emissão de cota de reserva ambiental. Também terão direito à redução de 0,5 ponto percentual na taxa de juros de custeio os produtores que adotarem práticas de produção agropecuária consideradas mais sustentáveis, como: produção orgânica ou agroecológica, bioinsumos, tratamento de dejetos na suinocultura, pó de rocha e calcário, energia renovável na avicultura, rebanho bovino rastreado e certificação de sustentabilidade. É importante ainda ressalvar que haverá uma redução específica de 3% dos juros para a produção sustentável e de 5% e 4%, respectivamente, para a agricultura familiar e a produção de alimentos essenciais. Essas reduções na taxa dos juros para custeio podem ocorrer de forma cumulativa. Isso quer dizer que, se o produtor preenche os dois requisitos, ele poderá ter uma redução percentual ainda maior.

Crescimento sustentável e enfrentamento das mudanças climáticas

Uma das principais iniciativas voltadas ao desenvolvimento sustentável do agronegócio incluídas no Plano Safra foi a incorporação de financiamentos para operações alinhadas a promover a redução de emissões de carbono na agropecuária e enfrentamento das mudanças climáticas no programa RenovAgro (nova denominação do Programa ABC) que impulsiona sistemas de produção sustentáveis. Serão R$7 bilhões com taxas de 7% ao ano destinados a práticas sustentáveis como a recuperação de pastagens degradadas, o emprego de sistemas como o ILPF (integração lavoura-pecuária-florestas) e a adoção de práticas conservacionistas para proteção e manejo dos recursos naturais.

Monitoramento e inteligência analítica: comprovando o compromisso com a sustentabilidade

Ainda não foi definido pelo Ministério da Agricultura e Pecuária (MAPA) os processos e obrigações por meio dos quais os produtores, instituições financeiras como bancos e cooperativas, além de indústrias de insumos, revendas e demais agentes da cadeia produtiva irão comprovar a dimensão de sustentabilidade socioambiental. Quem se antecipa e já utiliza soluções de monitoramento remoto e inteligência analítica para fiscalizar operações financeiras no agro ou monitorar a performance da lavoura, sai à frente com vantagens nesse cenário: além de mapear e avaliar com facilidade o seu status de compliance socioambiental, consegue comprovar a adoção de práticas ESG e preparar relatórios de modo simples, automatizado, escalável, com maior eficiência operacional e menos custos.

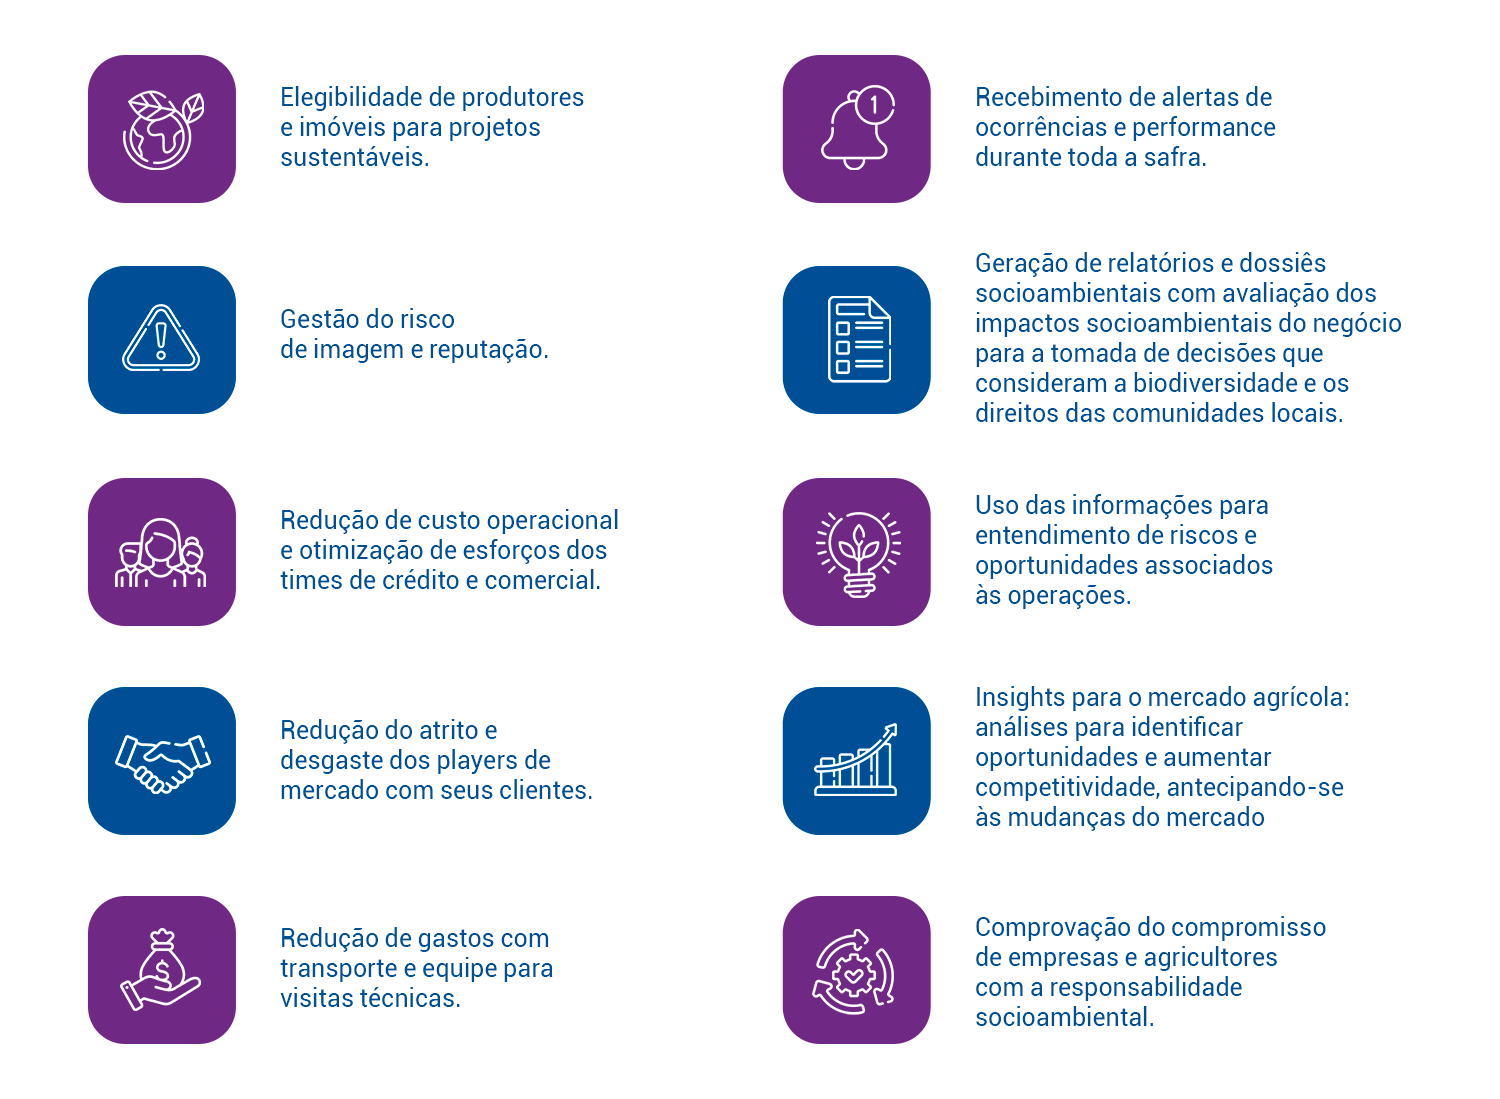
Confira algumas vantagens dessas tecnologias:

Dentro ou fora da porteira, quem atua no agro sabe que precisa dispor de ferramentas para centralizar informações e processos de forma ágil, confiável e segura. Um exemplo é a Plataforma Brain, desenvolvida pela Serasa Experian especificamente para o agronegócio. Ela soma expertise em análise de crédito e socioambiental, inteligência artificial, algoritmos proprietários e geotecnologia para apoiar os desafios presentes em qualquer ponto da jornada de negócios do segmento. Confira algumas vantagens:
 

Fique por dentro de como nós estamos apoiando quem atua no agro a colher melhores oportunidades e resultados em toda a jornada de negócios: da análise e mitigação de riscos de crédito e socioambientais ao monitoramento de safras, estratégias de mercado e execução de compliance socioambiental.  
Saiba mais!

Feedback do Artigo

Este conteúdo foi útil

Fique por dentro das novidades!

Inscreva-se e receba novidades sobre os assuntos que mais te interessam.

Leia também

Billing: o que é e como funciona o faturamento em utilities e telecom?

Billing: o que é e como funciona o faturamento em utilities e telecom?

Entenda como o billing funciona em utilities e telecom, suas etapas, diferenças para faturamento e cobrança e como evitar perdas de receita.

Reforma Tributária para pequenas indústrias: o que muda nos créditos, insumos e fornecedores?

Reforma Tributária para pequenas indústrias: o que muda nos créditos, insumos e fornecedores?

Descubra como a Reforma Tributária impacta pequenas indústrias, desde os créditos tributários até os custos dos insumos e a cadeia produtiva.

Reforma Tributária para prestadores de serviços: o que muda nos impostos e preços?

Reforma Tributária para prestadores de serviços: o que muda nos impostos e preços?

Saiba como a Reforma Tributária afeta prestadores de serviços, incluindo mudanças no ISS, IBS, CBS, créditos tributários e formação de preços.

Você sabe o que é split de pagamento? Confira a importância do termo para quem vende em marketplace!

Você sabe o que é split de pagamento? Confira a importância do termo para quem vende em marketplace!

Entenda aqui o que é split de pagamento, como funciona, os benefícios e exemplos práticos dessa tecnologia para otimizar a gestão do seu negócio.

Débito automático: como funciona e como aumentar a adesão dos clientes

Débito automático: como funciona e como aumentar a adesão dos clientes

Saiba o que é débito automático, como funciona, suas vantagens operacionais e as melhores estratégias para aumentar a adesão dos seus clientes.

Inteligência Artificial na análise de crédito: como IA² apoia decisões mais seguras e ágeis

Inteligência Artificial na análise de crédito: como IA² apoia decisões mais seguras e ágeis

Saiba como a IA² da Serasa Experian combina dados confiáveis, Inteligência Analítica e Inteligência Artificial para aprimorar decisões de crédito.