Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,1%

No mês (em milhões) 84,2

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 335

Processos no ano 327

Recuperação Judicial Requerida

CNPJs no ano 1099

Processos no ano 435

Empresas | Demanda por Crédito

Variação acumulada no ano 8,6%

Variação mensal -13,7%

Consumidor | Demanda por Crédito

Variação acumulada no ano 12,6%

Variação mensal -11,8%

Empresas | Recuperação de Crédito

Percentual médio nos últimos 12 meses 43,0%

Acumulado -

Consumidor | Recuperação de Crédito

Percentual médio nos últimos 12 meses 57,4%

Acumulado -

Cartão de Crédito | Cadastro Positivo

Ticket Médio R$ 1.391,05

Pontualidade do pagamento 76,8%

Empréstimo Pessoal | Cadastro Positivo

Ticket Médio R$ 389,03

Pontualidade do pagamento 82,8%

Veículos | Cadastro Positivo

Ticket Médio R$ 1.448,68

Pontualidade do pagamento 81,3%

Consignado | Cadastro Positivo

Ticket Médio R$ 293,85

Pontualidade do pagamento 91,2%

Tentativas de Fraudes

Acumulado no ano (em milhões) 10,89

No mês (em milhões) 1,02

Empresas | Inadimplência

Variação Anual 14,3%

No mês (em milhões) 9,3

MPEs | Inadimplência

Variação Anual 14,7%

No mês (em milhões) 8,8

Consumidor | Inadimplência

Percentual da população adulta 51,1%

No mês (em milhões) 84,2

Atividade do Comércio

Variação acumulada no ano 1,9%

Variação mensal 0,6%

Falência Requerida

CNPJs no ano 335

Processos no ano 327

Recuperação Judicial Requerida

CNPJs no ano 1099

Processos no ano 435

Agronegócio

15,8% dos produtores rurais dos principais estados voltados ao agronegócio no país estão inadimplentes

Estudo mostra que 15,8% dos produtores rurais enfrentam inadimplência nos principais estados do agro.

Imagem de capa

Estudo de inadimplência do produtor Rural realizado pela Serasa Experian aponta tendência de estabilidade do agronegócio. A segunda edição do Estudo de Inadimplência do Produtor Rural da Serasa Experian revelou que 15,8% dos produtores rurais dos estados brasileiros mais voltados ao agronegócio estavam com dívidas negativadas em março de 2022. Os dados são da segunda edição do Estudo de Inadimplência do Produtor Rural da Serasa Experian. Na comparação com a primeira onda do levantamento, feita em junho de 2021, esse número teve queda de 0.1 ponto percentual – movimentação que pode ser considerada como uma estabilidade no cenário econômico do agronegócio.

Inadimplência média de quem atua no setor é menor que metade da população adulta

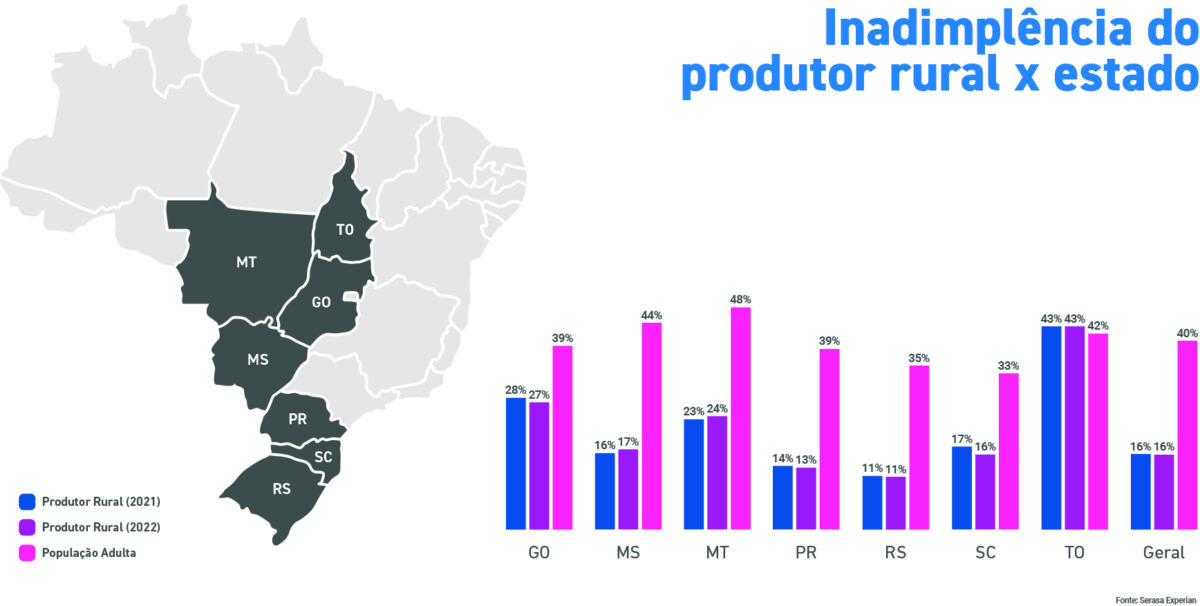
Na avaliação dos estados de grande produção agrícola, a inadimplência do setor é, em média, menor que a metade da taxa da população adulta com o nome no vermelho. A exceção é o Tocantins, onde os produtores rurais têm, na média, 1,5% a mais de negativações do que o restante das pessoas. Confira o comparativo no gráfico abaixo:
 

“ O agronegócio, um dos principais motores da economia no país, continuou gerando empregos e renda neste período de pandemia, contando também com preços favoráveis à comercialização de seus produtos. Os ganhos dos produtores se mantiveram ou até cresceram em alguns casos, fazendo que muitos conseguissem pagar as contas, mitigassem riscos e evitassem a inadimplência. ”
        Marcelo PimentaHead de Agronegócio da Serasa Experian

Tocantins: renda mais baixa pode explicar alta de inadimplência no campo

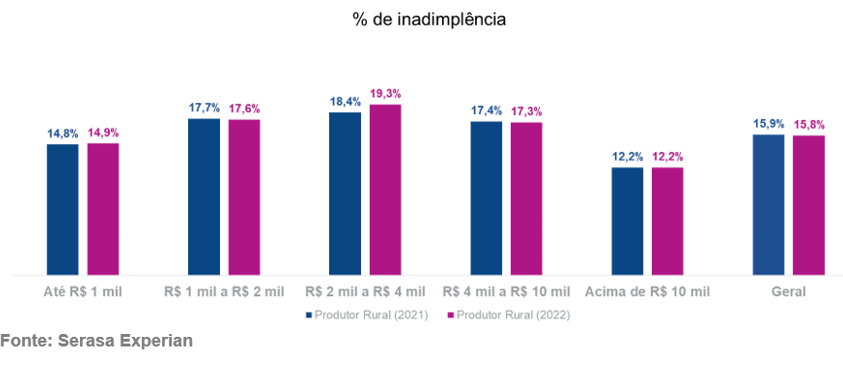
Apesar disso, o estado do Tocantins se mostrou uma exceção, já que foi o único em que a inadimplência do produtor rural foi maior do que o da população em geral. Um dos motivos que pode explicar essa situação é a participação dos produtores que possuem as rendas mais baixas, de até R$ 2 mil, concentrada nesse estado.

“Quando comparado com as demais regiões analisadas vemos que mais da metade das pessoas no Tocantins têm uma renda inferior. Dessa forma, devido ao encarecimento dos insumos, das contas básicas e da taxa de juros, ficou mais difícil manter o orçamento em ordem e a inadimplência, naturalmente, tende a aumentar. ”
        Luiz RabiEconomista-chefe da Serasa Experian

Produtores rurais com renda acima de R$10 mil são menos negativados

Os dados do levantamento também confirmam a relação entre uma renda mensal maior e uma inadimplência amena, já que o índice revelou que os produtores rurais que ganham acima de R$ 10 mil mensalmente possuem o menor percentual de negativação (12,2%). Confira no gráfico abaixo os dados completos e o comparativo entre junho/2021 e março/2022.  
Estabilidade do produtor aumenta com a idade

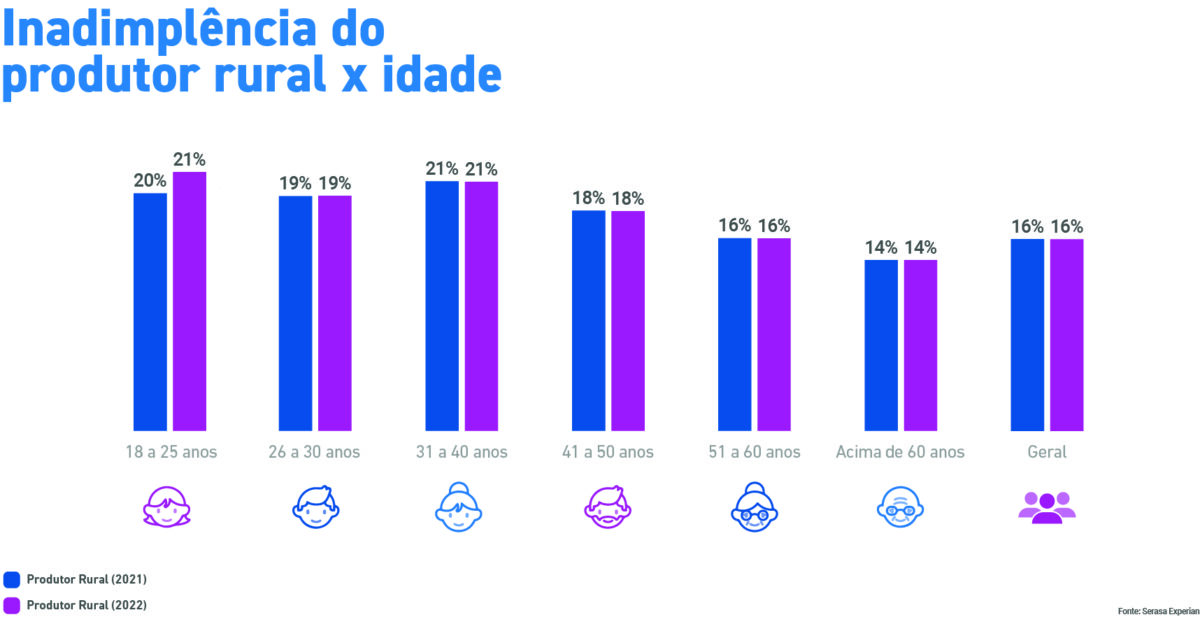
Ainda de acordo com as informações do estudo é possível avaliar a inadimplência dos produtores rurais de acordo com sua faixa etária. A partir dos 41 anos há uma redução expressiva até chegar aos produtores rurais com mais de 60 anos, que foram os que menos deixaram de honrar seus compromissos financeiros, tanto em 2021 como em 2022. Neste ano, os que mais deveram foram aqueles na faixa entre 18 e 25 anos (21,4%) – veja o gráfico completo abaixo.
 

Entenda a nossa metodologia:

O Estudo de Inadimplência do Produtor Rural foi realizado em março de 2022 e junho de 2021, com uma amostra de 95 mil produtores rurais dos estados de Goiás, Mato Grosso, Mato Grosso do Sul, Paraná, Santa Catarina, Rio Grande do Sul e Tocantins.
Feedback do Artigo

Este conteúdo foi útil

Fique por dentro das novidades!

Inscreva-se e receba novidades sobre os assuntos que mais te interessam.

Leia também

Billing: o que é e como funciona o faturamento em utilities e telecom?

Billing: o que é e como funciona o faturamento em utilities e telecom?

Entenda como o billing funciona em utilities e telecom, suas etapas, diferenças para faturamento e cobrança e como evitar perdas de receita.

Reforma Tributária para pequenas indústrias: o que muda nos créditos, insumos e fornecedores?

Reforma Tributária para pequenas indústrias: o que muda nos créditos, insumos e fornecedores?

Descubra como a Reforma Tributária impacta pequenas indústrias, desde os créditos tributários até os custos dos insumos e a cadeia produtiva.

Reforma Tributária para prestadores de serviços: o que muda nos impostos e preços?

Reforma Tributária para prestadores de serviços: o que muda nos impostos e preços?

Saiba como a Reforma Tributária afeta prestadores de serviços, incluindo mudanças no ISS, IBS, CBS, créditos tributários e formação de preços.

Você sabe o que é split de pagamento? Confira a importância do termo para quem vende em marketplace!

Você sabe o que é split de pagamento? Confira a importância do termo para quem vende em marketplace!

Entenda aqui o que é split de pagamento, como funciona, os benefícios e exemplos práticos dessa tecnologia para otimizar a gestão do seu negócio.

Débito automático: como funciona e como aumentar a adesão dos clientes

Débito automático: como funciona e como aumentar a adesão dos clientes

Saiba o que é débito automático, como funciona, suas vantagens operacionais e as melhores estratégias para aumentar a adesão dos seus clientes.

Inteligência Artificial na análise de crédito: como IA² apoia decisões mais seguras e ágeis

Inteligência Artificial na análise de crédito: como IA² apoia decisões mais seguras e ágeis

Saiba como a IA² da Serasa Experian combina dados confiáveis, Inteligência Analítica e Inteligência Artificial para aprimorar decisões de crédito.