Fazer uma consulta CPF é uma forma prática de acompanhar informações importantes sobre sua vida financeira. Em poucos minutos, é possível verificar gratuitamente o próprio Serasa Score, descobrir se existem dívidas ou negativações registradas e acompanhar informações que ajudam a entender como está seu perfil de crédito.
Para quem também possui uma empresa, existem serviços semelhantes para o CNPJ. É possível consultar gratuitamente dados cadastrais básicos de empresas e acompanhar o Serasa Score do próprio CNPJ, enquanto análises completas de crédito de clientes e fornecedores são serviços específicos para empresas.
Neste conteúdo você vai ler (Clique no conteúdo para seguir)
- Como consultar meu CPF gratuitamente?
- O que aparece em uma consulta CPF na Serasa?
- O que é o Score do CPF?
- Qual a diferença entre consulta CPF e consulta da Receita Federal?
- Posso consultar gratuitamente o CPF de outra pessoa?
- Consulta CPF ajuda a saber se meu nome está negativado?
- Como consultar CPF com segurança pela internet?
- Vale a pena acompanhar o CPF mesmo sem estar buscando crédito?
Como consultar meu CPF gratuitamente?
A consulta do próprio CPF na Serasa pode ser feita pelo site ou aplicativo e não tem limite de acessos. Depois de entrar na conta, o usuário consegue visualizar sua pontuação e acessar a área “Meu CPF” para conferir informações relacionadas a dívidas e à situação financeira. Consultar o próprio CPF também não reduz o Serasa Score.
O processo é simples:
- Acesse o site ou aplicativo oficial da Serasa para ANDROID ou IOS.
- Informe seu CPF e sua senha ou crie uma conta gratuitamente.
- Na tela inicial, localize o Serasa Score.
- Para consultar dívidas, negativações e outras informações financeiras, acesse a opção “Meu CPF”.
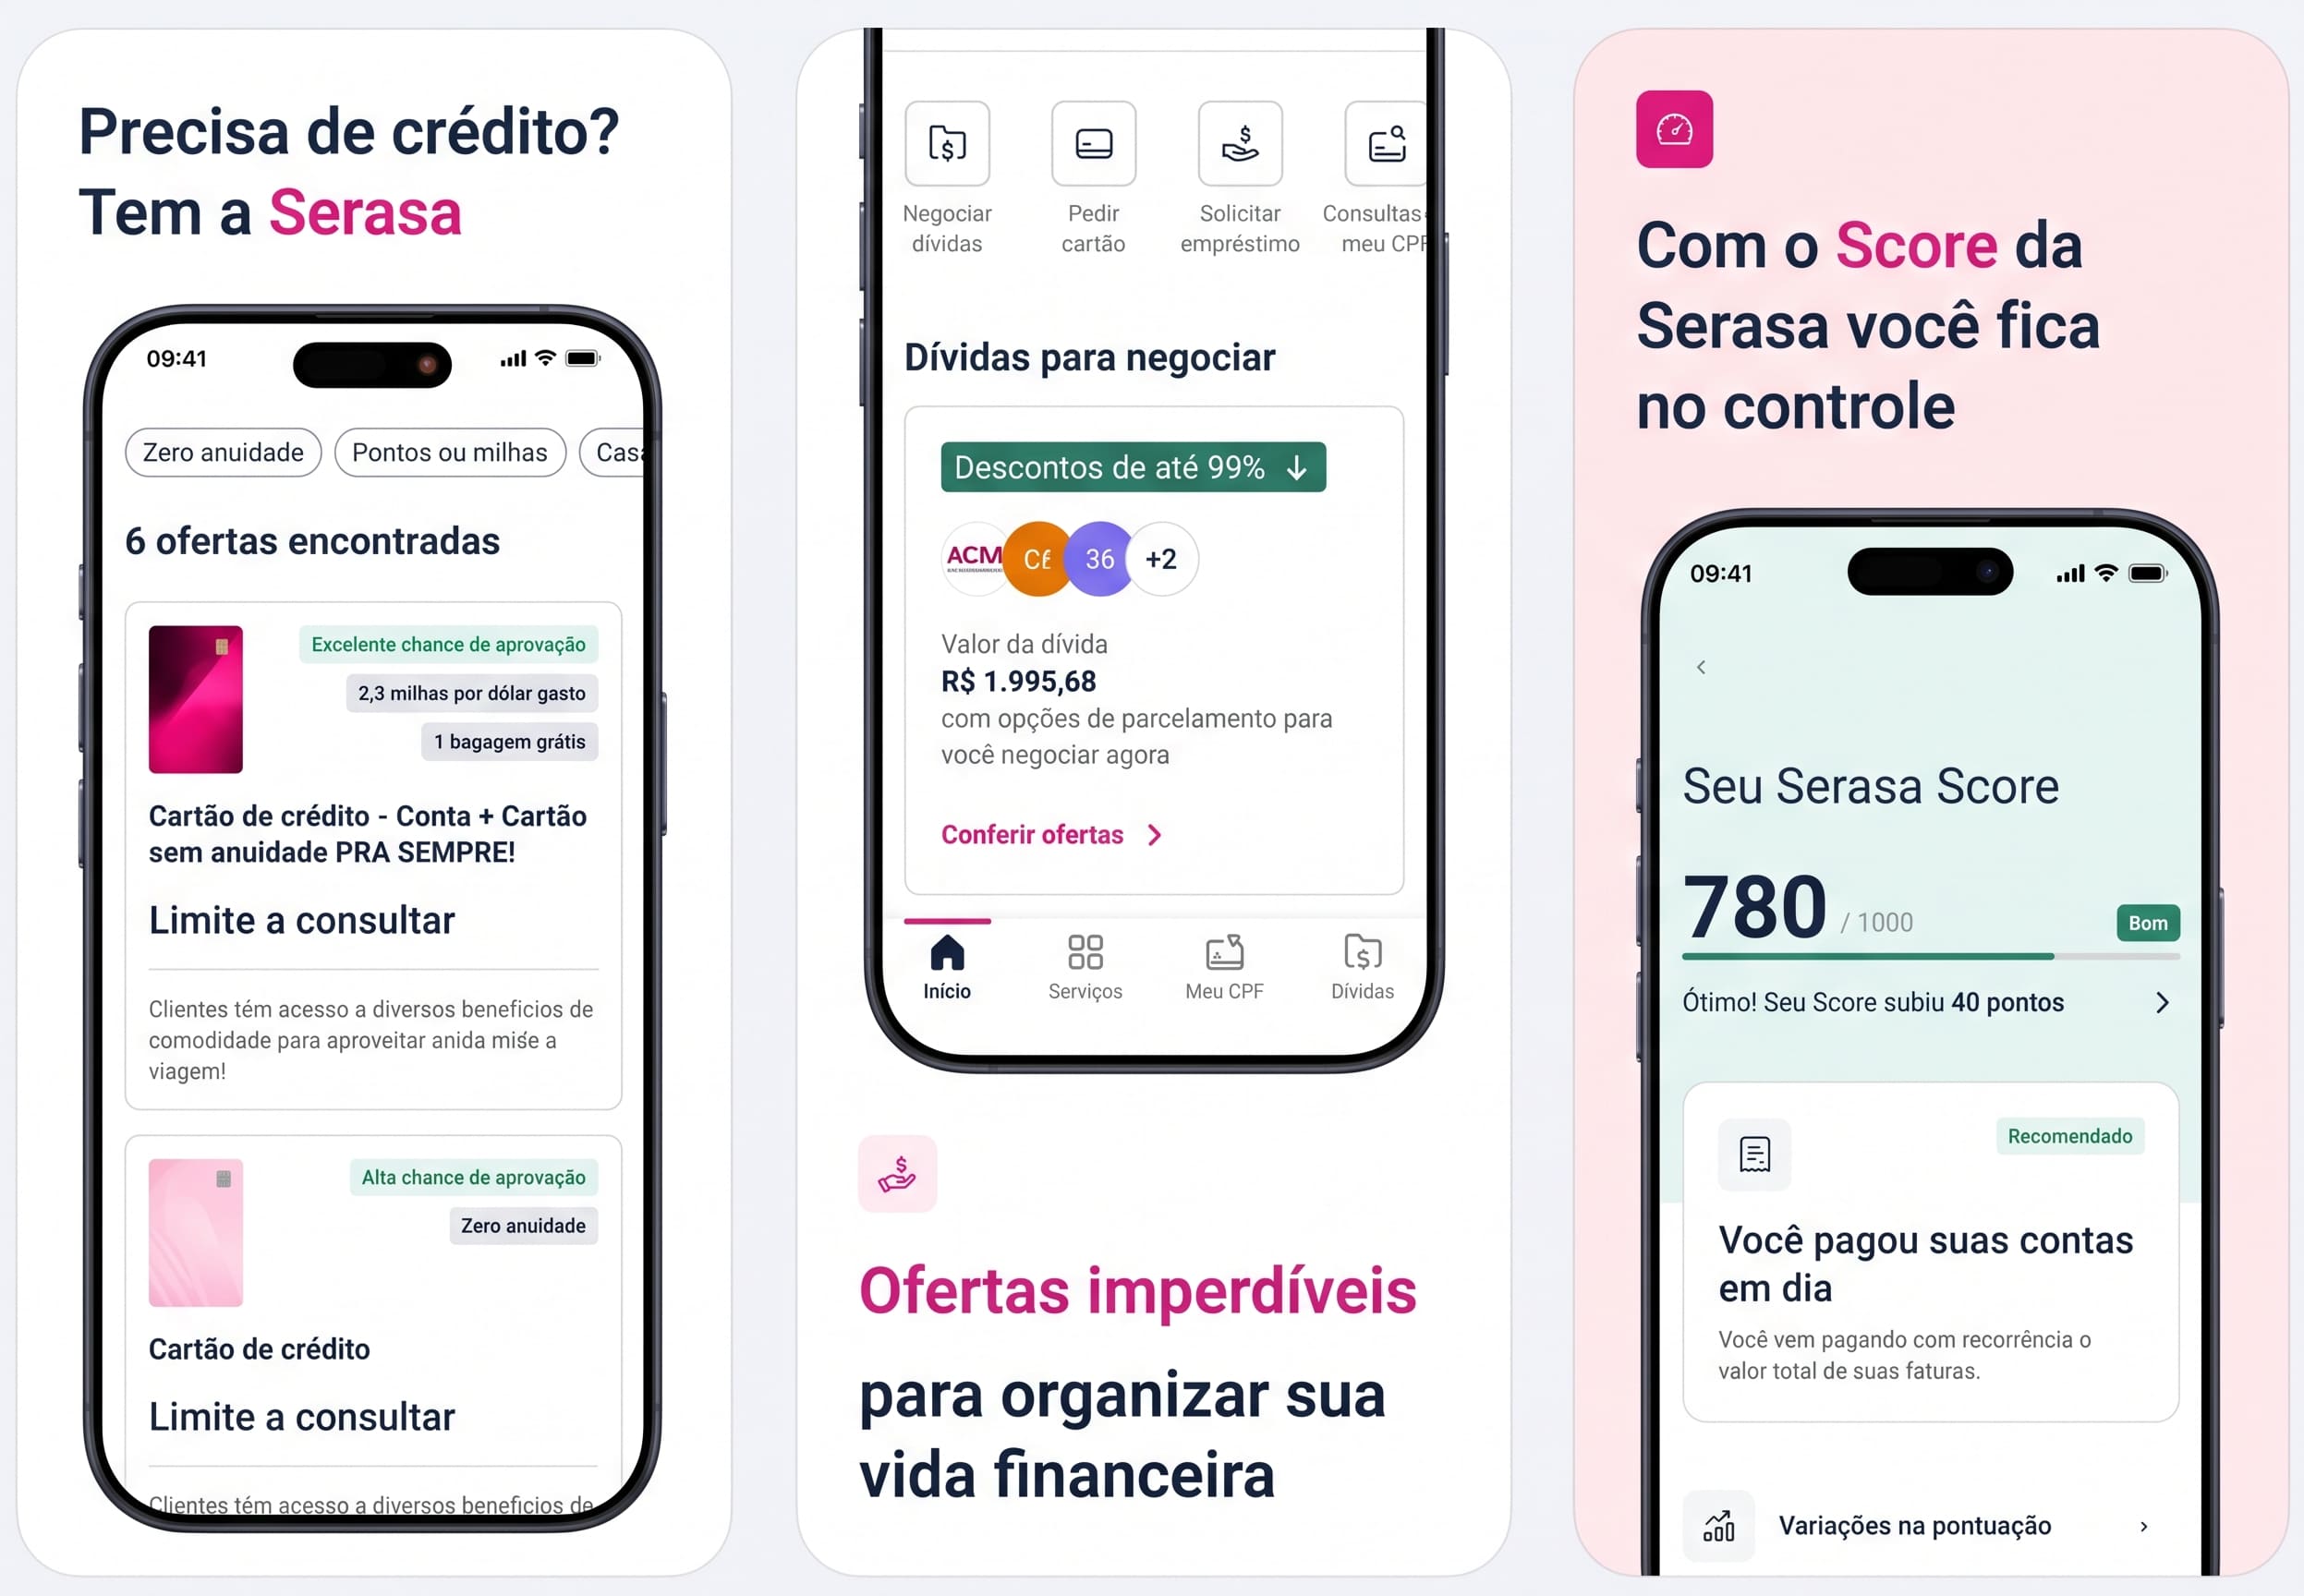
Além da pontuação atual, a área do Score permite acompanhar informações sobre o que influencia sua nota e observar variações ao longo do tempo.
O que aparece em uma consulta CPF na Serasa?
Ao consultar o próprio CPF, o usuário pode verificar se existem dívidas atrasadas ou negativadas vinculadas ao documento, acompanhar seu Serasa Score e acessar informações relacionadas ao seu histórico financeiro. Dependendo da situação, também pode encontrar ofertas disponíveis para negociação de pendências pela plataforma Serasa Limpa Nome.
Essa visão é diferente de apenas saber se o CPF está “regular”. Um CPF pode estar regular na Receita Federal e, ao mesmo tempo, possuir uma dívida negativada. Isso acontece porque a situação cadastral e a situação financeira são informações diferentes.
Por isso, quem quer conhecer melhor sua condição de crédito pode combinar a consulta na Serasa com a verificação cadastral na Receita Federal.
O que é o Score do CPF?
O Serasa Score é uma pontuação que varia de 0 a 1.000 pontos e ajuda a estimar a probabilidade de uma pessoa cumprir seus compromissos financeiros. Bancos, financeiras e outras empresas podem utilizar o Score junto com outras informações e políticas próprias durante uma análise de crédito.
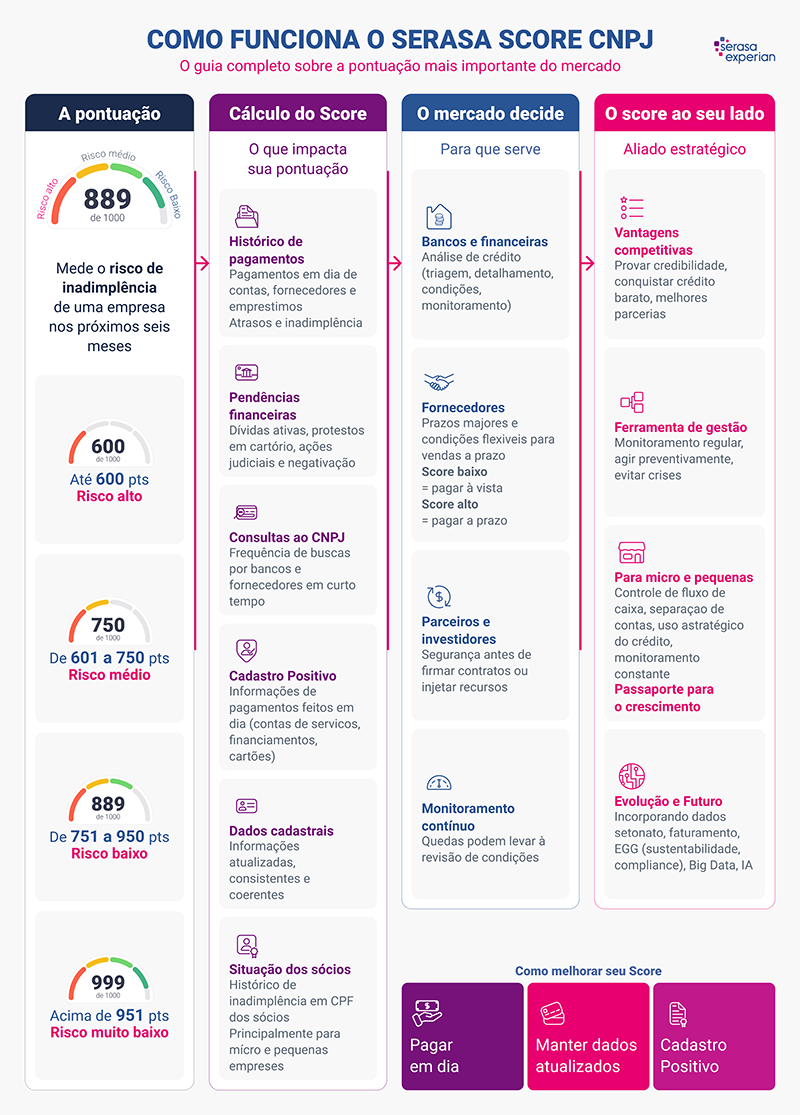
Quanto maior a faixa, menor tende a ser o risco estimado de inadimplência dentro do modelo. Ainda assim, o mais útil é acompanhar a evolução da pontuação e entender os fatores que estão influenciando seu perfil, em vez de analisar apenas um número isolado.
A pontuação não representa uma garantia de aprovação ou recusa. Uma pessoa com Score elevado ainda pode ter uma solicitação negada, assim como cada instituição pode considerar fatores adicionais, como renda, relacionamento, características do produto solicitado e suas próprias regras de crédito.
O que influencia o Serasa Score?
O cálculo do Score considera diferentes informações relacionadas ao comportamento e ao histórico de crédito. Na versão atual, fatores como hábitos de pagamento, experiência no mercado de crédito, dívidas negativadas, procura por crédito, dados cadastrais e contratos financeiros participam da composição da pontuação.
Isso explica por que duas pessoas sem dívidas podem ter pontuações diferentes. Uma delas pode possuir um histórico de crédito mais longo, mais informações de pagamento disponíveis ou um relacionamento diferente com produtos financeiros.
Também é normal que a pontuação varie ao longo do tempo. Novos pagamentos, contratos, dívidas, quitações e outras informações podem alterar o cálculo.
Consultar meu próprio CPF diminui o Score?
Não. A pessoa pode consultar o próprio CPF e seu Serasa Score quantas vezes quiser, sem que isso provoque redução da pontuação.
É importante diferenciar essa situação das consultas realizadas por empresas durante processos de análise de crédito. Uma quantidade elevada de solicitações de crédito e consultas empresariais em um período curto pode compor os sinais considerados pelo modelo, mas isso não significa que uma única consulta feita por uma empresa reduza automaticamente a pontuação.
Para acompanhar sua própria situação financeira, portanto, não é necessário evitar a consulta por receio de prejudicar o Score.
Qual a diferença entre consulta CPF e consulta da Receita Federal?
Essa diferença costuma gerar dúvidas. A consulta da Receita Federal verifica principalmente a situação cadastral do documento. Ela serve, por exemplo, para descobrir se existem dados incorretos ou incompletos ou alguma pendência cadastral que demande regularização.
Já a consulta CPF na Serasa permite ao próprio consumidor acompanhar informações relacionadas ao crédito, como dívidas, negativações e Serasa Score.
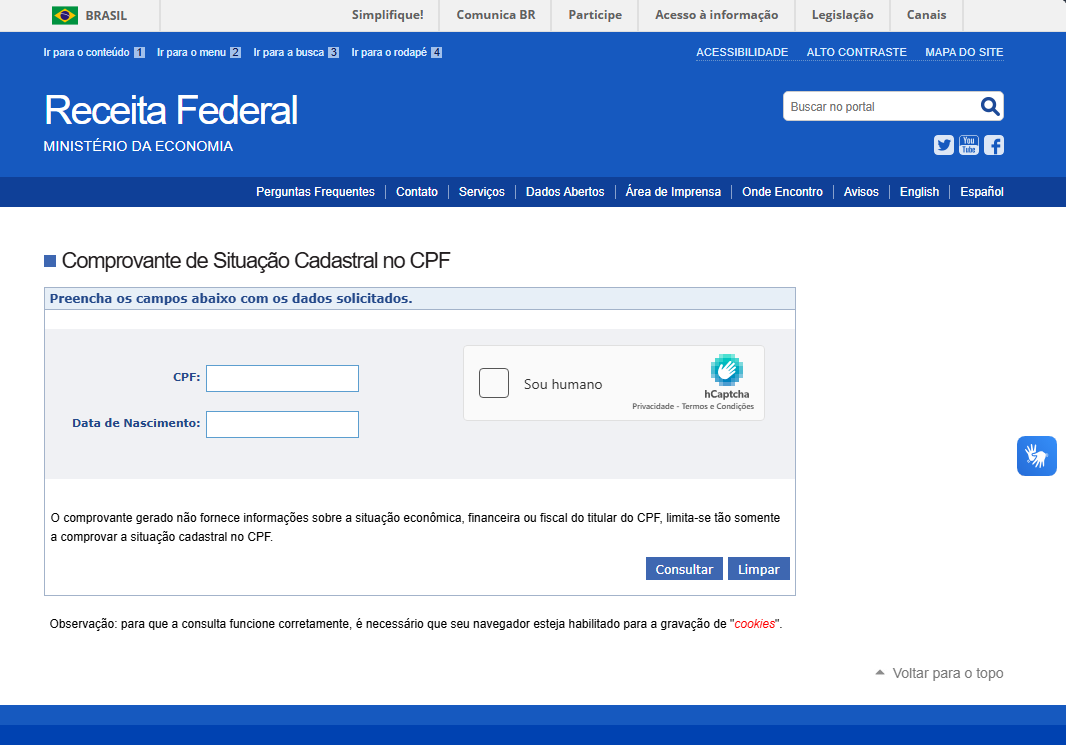
Assim, alguém que pergunta “meu CPF está regular?” pode estar fazendo duas perguntas diferentes. Se a preocupação é cadastral, o caminho é Receita Federal. Se a preocupação é financeira, a consulta na Serasa oferece informações mais relacionadas ao perfil de crédito.
Posso consultar gratuitamente o CPF de outra pessoa?
O acesso gratuito ao Serasa Score pelo site e aplicativo da Serasa é destinado ao próprio titular do CPF. Nesse caso, a você pode contar com nossas soluções empresariais de Consulta CPF e CNPJ, com relatórios que podem incluir informações cadastrais, Score, dívidas, consultas anteriores e outros dados conforme a modalidade contratada. Essas consultas empresariais não devem ser confundidas com a consulta gratuita que o consumidor faz do próprio CPF.
Consulta CPF ajuda a saber se meu nome está negativado?
Sim. Ao entrar na sua conta da Serasa e acessar “Meu CPF”, é possível verificar se existem dívidas atrasadas ou negativadas registradas em seu nome. Se houver uma pendência, vale observar quem é o credor, qual é a dívida e quais condições estão disponíveis para regularização. Dependendo do credor, também pode haver propostas de negociação pelo Serasa Limpa Nome.
O mais importante é não confundir negativação com Score. Embora uma dívida negativada possa influenciar a pontuação, o Score considera um conjunto maior de informações. Por isso, quitar uma dívida não significa necessariamente que a pontuação atingirá imediatamente uma determinada faixa.
Como consultar CPF com segurança pela internet?
Por envolver dados pessoais e financeiros, a consulta deve ser feita pelos canais oficiais. Evite páginas desconhecidas que prometem revelar Score de terceiros, informações completas apenas digitando um CPF ou serviços que solicitem senhas bancárias.
Para o próprio consumidor, os canais oficiais são o site e o aplicativo da Serasa. Para verificar a situação cadastral, utilize os serviços oficiais da Receita Federal. Empresas que precisam analisar clientes ou fornecedores podem utilizar as soluções empresariais disponibilizadas pela Serasa Experian.
Também vale desconfiar de mensagens que prometem aumentar o Score mediante pagamento ou garantir a aprovação de crédito. O Score é calculado a partir das informações disponíveis e nenhuma pontuação específica garante que um banco ou empresa concederá crédito.
Vale a pena acompanhar o CPF mesmo sem estar buscando crédito?
Sim. Consultar o CPF não serve apenas para quem pretende financiar um carro ou pedir um cartão. Acompanhar periodicamente o documento ajuda a identificar dívidas que precisam de atenção, entender mudanças no Score e manter mais visibilidade sobre a própria situação financeira. Como a consulta ao próprio CPF é gratuita e pode ser repetida sem afetar a pontuação, ela pode fazer parte da rotina de organização financeira.
Para quem empreende, essa organização também pode ser feita separadamente no CNPJ. Acompanhar o CPF ajuda a entender a situação da pessoa física; acompanhar o Score CNPJ e os dados da empresa ajuda a enxergar como o negócio aparece no mercado.
Ter acesso aos dados é apenas o primeiro passo. O mais importante é entender o que cada informação significa e usá-la para tomar decisões com mais clareza — seja na organização da própria vida financeira ou na gestão de uma empresa.